Bài viết giải thích khái niệm, cách phân biệt với các hình thức vay khác, cách hoạt động và tính lãi, điều kiện, hồ sơ, hạn mức, chi phí, cùng ưu điểm và rủi ro, để bạn đánh giá hình thức này có phù hợp với nhu cầu của mình hay không.
Vay thấu chi tín chấp là gì?
Vay thấu chi tín chấp hay còn gọi là thấu chi tín chấp, vay tín chấp thấu chi hoặc vay thấu chi không tài sản đảm bảo. Đây là sự kết hợp của hai khái niệm. "Thấu chi" nói về cách dùng vốn: bạn được chi vượt số dư tài khoản thanh toán, và phần chi vượt chính là khoản vay. "Tín chấp" nói về cơ sở cấp vốn: ngân hàng dựa vào uy tín và năng lực tài chính của người vay, không giữ tài sản nào làm bảo đảm.
Vì vay thấu chi tín chấp không có tài sản bảo đảm, ngân hàng xem xét kỹ những yếu tố cho thấy khả năng trả nợ. Với cá nhân, đó là thu nhập ổn định, lịch sử tín dụng và mức độ gắn bó với tài khoản. Với doanh nghiệp, đó là báo cáo tài chính, doanh thu, hóa đơn bán hàng và dòng tiền đi qua tài khoản. Khi đạt yêu cầu, ngân hàng cấp một hạn mức và khách hàng chủ động dùng khi cần, trong thời hạn đã thỏa thuận.
Vay thấu chi có phải là vay tín chấp không?
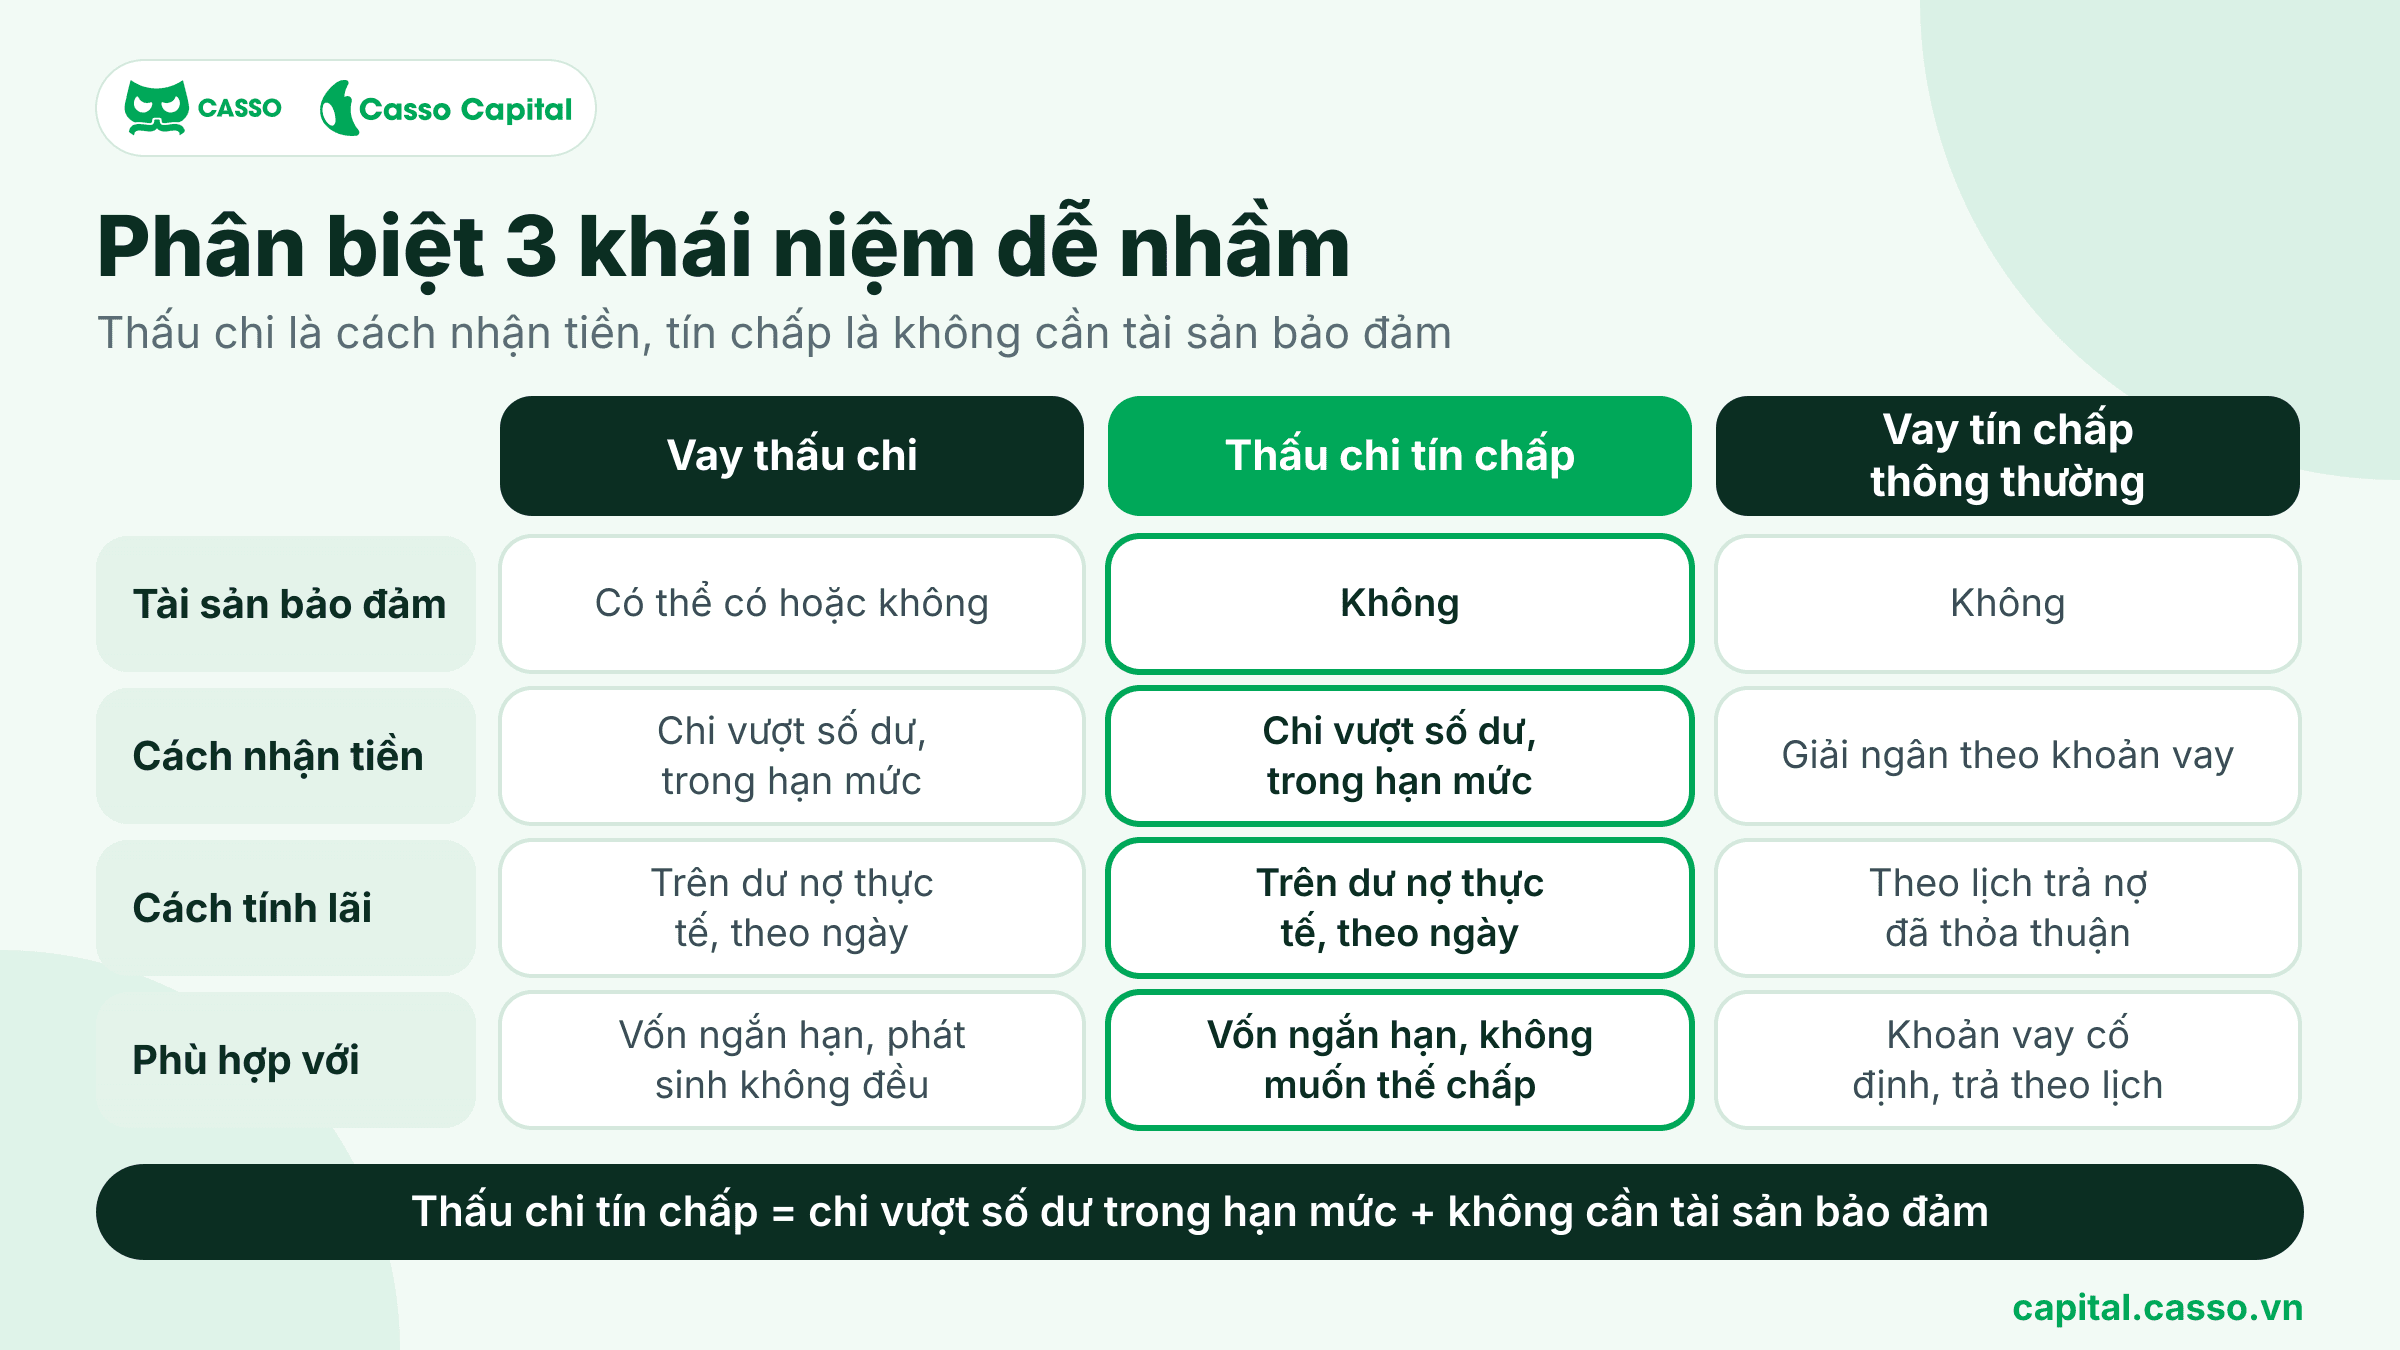
Không hoàn toàn. Hai khái niệm này trả lời hai câu hỏi khác nhau. Thấu chi cho biết tiền được cấp theo cách nào: dưới dạng hạn mức dùng linh hoạt trên tài khoản. Tín chấp hay thế chấp cho biết khoản vay có tài sản bảo đảm hay không. Vì vậy, với câu hỏi vay thấu chi là tín chấp hay thế chấp, câu trả lời là cả hai đều có thể. Vay thấu chi có hai hình thức chính là thấu chi tín chấp (không cần tài sản bảo đảm) và thấu chi thế chấp (cần tài sản bảo đảm).
Thấu chi tín chấp cũng khác vay tín chấp thông thường ở cách nhận và trả tiền. Vay tín chấp thông thường được giải ngân theo khoản vay và trả nợ theo lịch đã thỏa thuận. Thấu chi tín chấp chỉ tính lãi trên phần bạn thực sự dùng, và phần hạn mức đã hoàn trả có thể dùng lại trong thời hạn hiệu lực.
Vay thấu chi tín chấp hoạt động như thế nào?
Về cơ bản, bạn được cấp một hạn mức, dùng khi cần và chỉ trả lãi cho phần đã dùng. Chi tiết từng bước như sau.
Ngân hàng cấp hạn mức thấu chi
Sau khi đánh giá hồ sơ, ngân hàng thông báo hạn mức thấu chi, thời hạn hiệu lực và mức lãi suất áp dụng, rồi ký hợp đồng với khách hàng. Hạn mức gắn với một tài khoản thanh toán. Có hạn mức không có nghĩa là bạn nhận tiền ngay: khoản vay chỉ phát sinh khi bạn chi vượt số dư. Hạn mức thường có thời hạn nhất định và được xem xét lại khi gia hạn.
Khách hàng sử dụng hạn mức
Bạn dùng tài khoản như bình thường: chuyển khoản, thanh toán và rút tiền nếu sản phẩm cho phép. Khi số dư không đủ, hệ thống cho chi tiếp trong hạn mức, và phần vượt được ghi nhận là dư nợ thấu chi. Mỗi khi có tiền vào tài khoản, khoản này thường được dùng để bù vào dư nợ trước, nên bạn không cần làm thủ tục trả nợ riêng. Phần hạn mức đã hoàn trả có thể dùng lại cho đến khi hạn mức hết hiệu lực, lúc đó dư nợ còn lại phải được tất toán.
Cách tính lãi
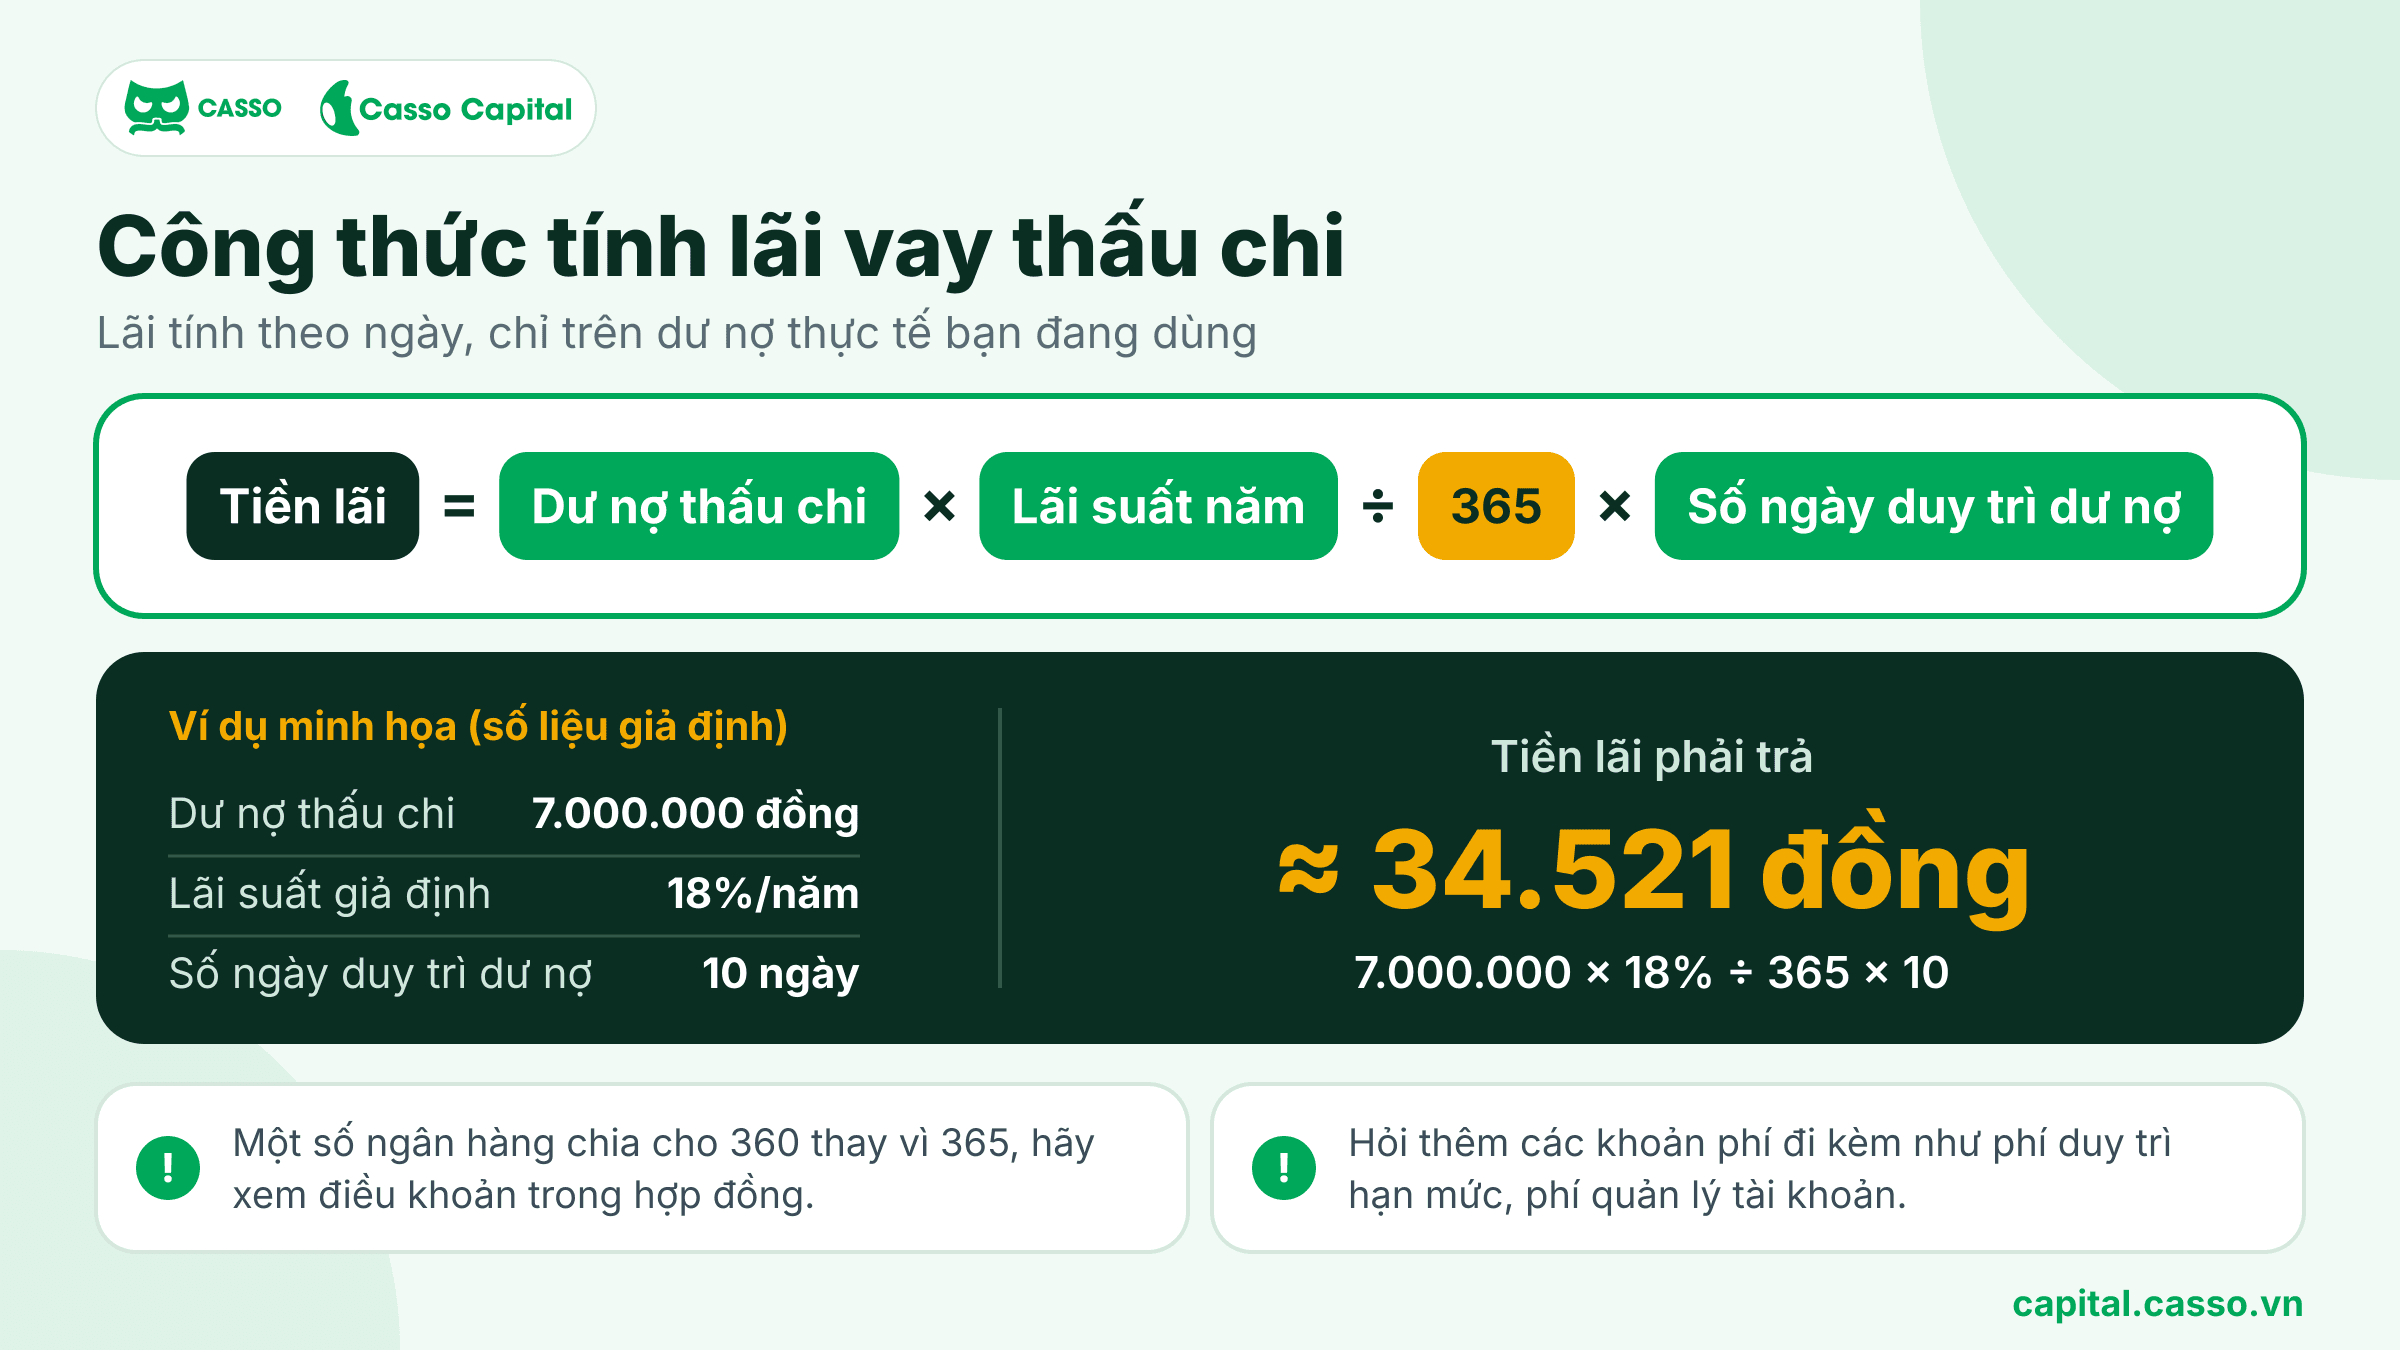
Lãi thấu chi tính theo ngày, trên dư nợ thực tế. Công thức tham khảo:
Tiền lãi = Dư nợ thấu chi x Lãi suất năm ÷ 365 x Số ngày duy trì dư nợ
Nếu dư nợ thay đổi trong tháng, ngân hàng tính từng đoạn theo số dư của từng ngày rồi cộng lại. Một số ngân hàng chia cho 360 thay vì 365, và có sản phẩm chốt số dư tại một thời điểm nhất định trong ngày, vì vậy bạn nên đọc kỹ điều khoản về cách tính lãi trong hợp đồng.
Điều kiện vay thấu chi tín chấp
Điều kiện vay cụ thể do từng ngân hàng và từng sản phẩm quy định, nhưng thường xoay quanh bốn nhóm: tư cách pháp lý, khả năng tài chính, lịch sử tín dụng và tài khoản tại ngân hàng cấp hạn mức. Vì không có tài sản bảo đảm, ngân hàng thường đặt tiêu chí về khả năng trả nợ chặt hơn so với thấu chi thế chấp.
Đối tượng | Điều kiện thường gặp |
Cá nhân | Công dân Việt Nam trong độ tuổi vay theo quy định của ngân hàng (thường từ đủ 18 hoặc 20 đến 65 hoặc 70 tuổi); có thu nhập ổn định, thường nhận qua tài khoản; không có nợ xấu; có tài khoản thanh toán tại ngân hàng cấp hạn mức. |
Doanh nghiệp | Pháp nhân hoạt động hợp pháp và đã hoạt động một thời gian nhất định; báo cáo tài chính cho thấy doanh thu và lợi nhuận ổn định; có hóa đơn bán hàng và dòng tiền rõ ràng; không có nợ xấu; có tài khoản thanh toán tại ngân hàng cấp hạn mức. |
Hồ sơ vay thấu chi tín chấp gồm những gì?
Với cá nhân, hồ sơ thường gồm đề nghị vay theo mẫu của ngân hàng, giấy tờ tùy thân và giấy tờ chứng minh thu nhập như hợp đồng lao động, bảng lương hoặc sao kê tài khoản nhận lương trong vài tháng gần nhất.
Với doanh nghiệp, ngân hàng thường cần giấy tờ pháp lý, báo cáo tài chính, tờ khai thuế, sao kê tài khoản và hóa đơn bán hàng gần đây để đánh giá doanh thu và dòng tiền.
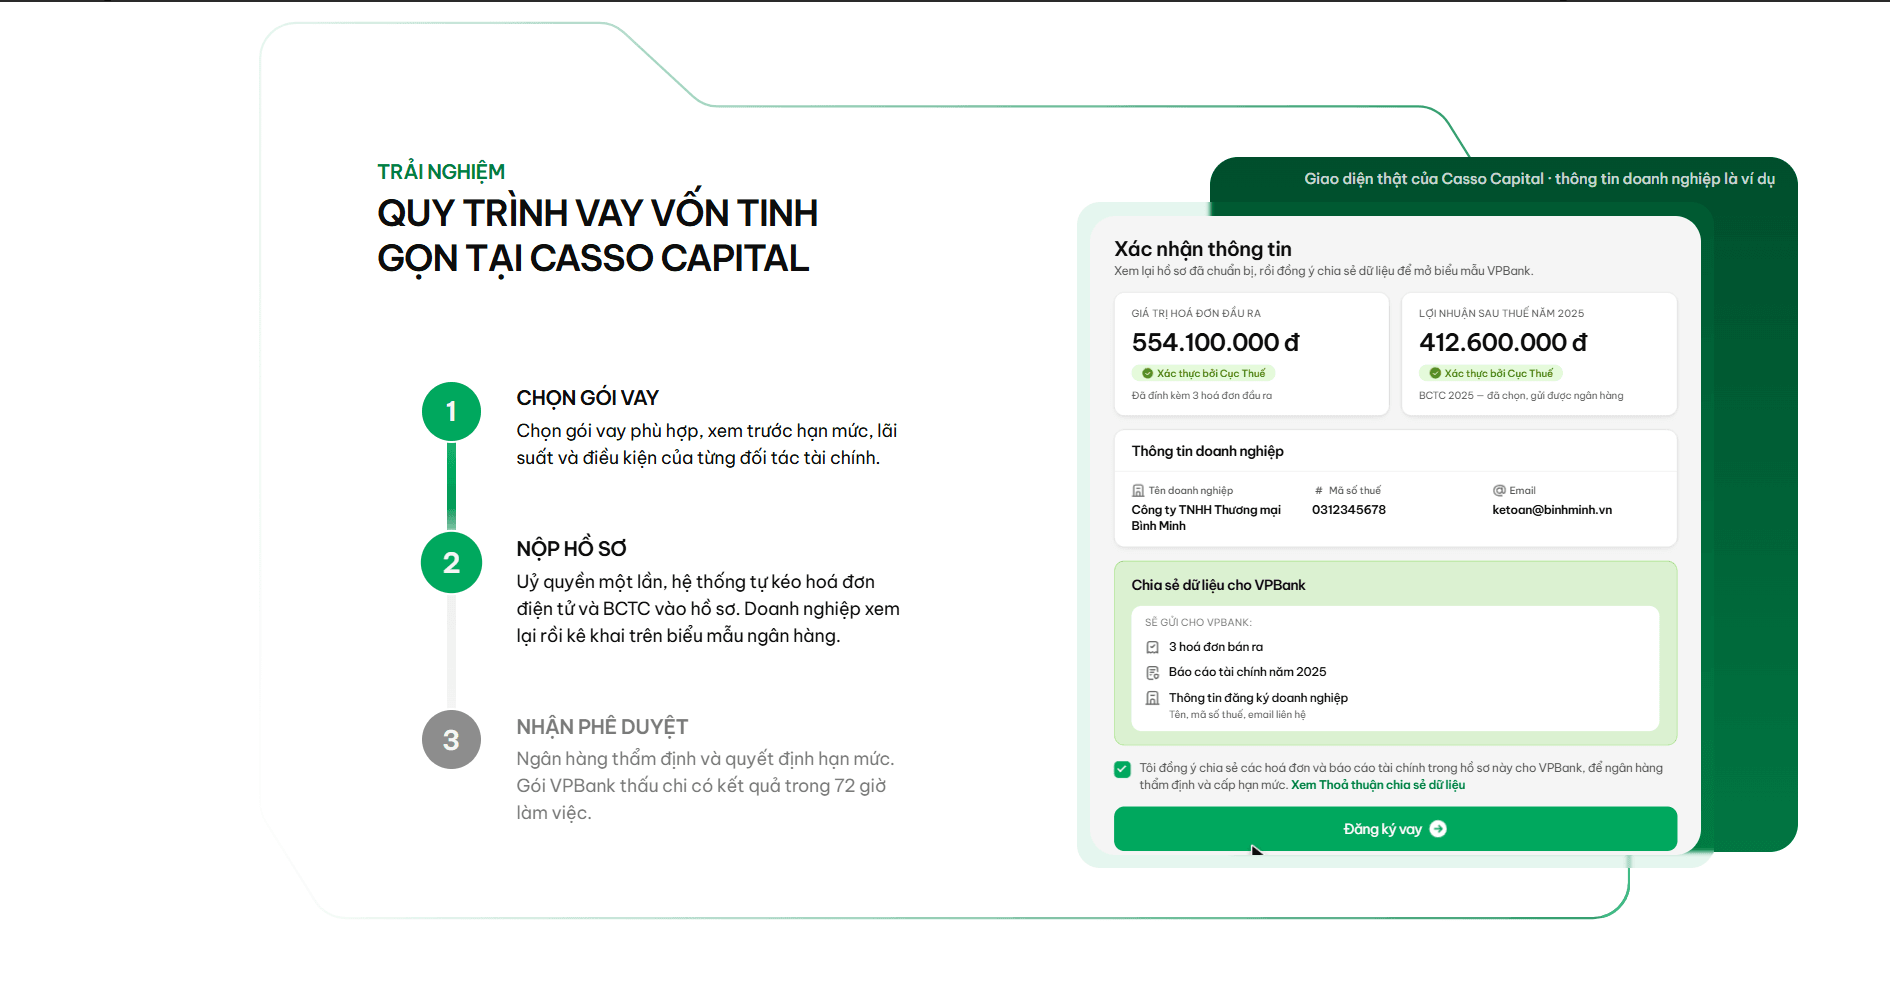
Một số ngân hàng cho phép nộp hồ sơ trực tuyến, có nơi còn tự động lấy dữ liệu hóa đơn điện tử và báo cáo tài chính sau khi doanh nghiệp ủy quyền. Dù theo cách nào, hồ sơ nhất quán và cập nhật vẫn là điều kiện để quá trình thẩm định diễn ra thuận lợi.
Hạn mức vay thấu chi tín chấp được xác định như thế nào?
Hạn mức là số tiền tối đa bạn được thấu chi, do ngân hàng quyết định sau khi thẩm định. Bạn không phải dùng hết hạn mức, và hạn mức cũng không phải là số tiền được chuyển ngay vào tài khoản.
Ngân hàng thường cân nhắc bốn yếu tố. Thứ nhất là thu nhập hoặc doanh thu và lợi nhuận, vì đây là căn cứ của khả năng trả nợ. Thứ hai là dòng tiền thực tế đi qua tài khoản. Thứ ba là lịch sử tín dụng và các nghĩa vụ nợ hiện có. Thứ tư là chính sách tín dụng của ngân hàng đối với từng nhóm khách hàng. Với cá nhân, hạn mức thường gắn với bội số thu nhập hàng tháng. Với doanh nghiệp, hạn mức gắn với quy mô doanh thu và chu kỳ kinh doanh.
Để được xem xét hạn mức phù hợp, bạn nên duy trì dòng tiền đi qua tài khoản ngân hàng, thanh toán các nghĩa vụ tín dụng đúng hạn và chuẩn bị hồ sơ khớp với số liệu đã kê khai. Hạn mức có thể được điều chỉnh khi gia hạn, tùy kết quả sử dụng và tình hình tài chính của bạn.
Lãi suất và các chi phí cần lưu ý
Lãi suất thấu chi tín chấp thường cao hơn thấu chi có tài sản bảo đảm vì ngân hàng chịu rủi ro lớn hơn. Mức cụ thể phụ thuộc vào ngân hàng, nhóm khách hàng và hồ sơ của từng người, nên cần đối chiếu với hợp đồng thay vì chỉ nhìn mức lãi được quảng bá. Hãy xác nhận lãi suất được quy đổi theo năm hay theo tháng, cố định hay điều chỉnh theo thời điểm.
Ngoài lãi, tổng chi phí có thể gồm phí cấp hoặc duy trì hạn mức, phí quản lý tài khoản, phí rút tiền mặt hoặc chuyển khoản (nếu có) và phí bảo hiểm khoản vay nếu sản phẩm yêu cầu. Một số sản phẩm giới hạn việc rút tiền mặt từ hạn mức. Khi trả chậm, phần nợ quá hạn thường chịu lãi cao hơn lãi trong hạn.
Ưu điểm và rủi ro của vay thấu chi tín chấp
Ưu điểm
Ưu điểm lớn nhất là không cần tài sản bảo đảm. Bạn không phải đưa bất động sản, ô tô hay sổ tiết kiệm đi cầm cố, nên không mất công định giá, công chứng hay đăng ký tài sản. Điều này phù hợp với cá nhân và doanh nghiệp nhỏ chưa có nhiều tài sản nhưng có thu nhập và dòng tiền đều.
Thứ hai là chi phí gắn với nhu cầu thực tế. Lãi chỉ tính trên phần dư nợ và theo ngày, khi có tiền vào bù hết dư nợ thì lãi dừng lại. Phần hạn mức chưa dùng không bị tính lãi, nên bạn có thể giữ hạn mức như một nguồn dự phòng.
Thứ ba là tính linh hoạt. Hạn mức xoay vòng, bạn chủ động dùng và hoàn trả nhiều lần trong thời hạn hiệu lực mà không phải làm lại hồ sơ cho mỗi lần dùng. Với doanh nghiệp, đây là cách xử lý chênh lệch thời gian giữa chi nhập hàng, trả lương và thu tiền từ khách hàng.
Rủi ro và hạn chế
Cần cân nhắc ba điểm. Lãi suất thường cao hơn khoản vay có tài sản bảo đảm nên dùng kéo dài sẽ tốn kém. Việc chi vượt số dư dễ thành thói quen nếu không theo dõi dư nợ. Và hạn mức có thời hạn, ngân hàng có thể điều chỉnh khi gia hạn, nên không nên xem đây là nguồn vốn dài hạn. Trả chậm còn có thể bị tính lãi quá hạn và ảnh hưởng đến lịch sử tín dụng. Thấu chi tín chấp phù hợp nhất với nhu cầu ngắn hạn, có nguồn thu rõ ràng để hoàn trả.
Casso Capital mang đến giải pháp gói vay thấu chi VPBank
Casso Capital hỗ trợ doanh nghiệp tiếp cận thấu chi tín chấp VPBank như thế nào?
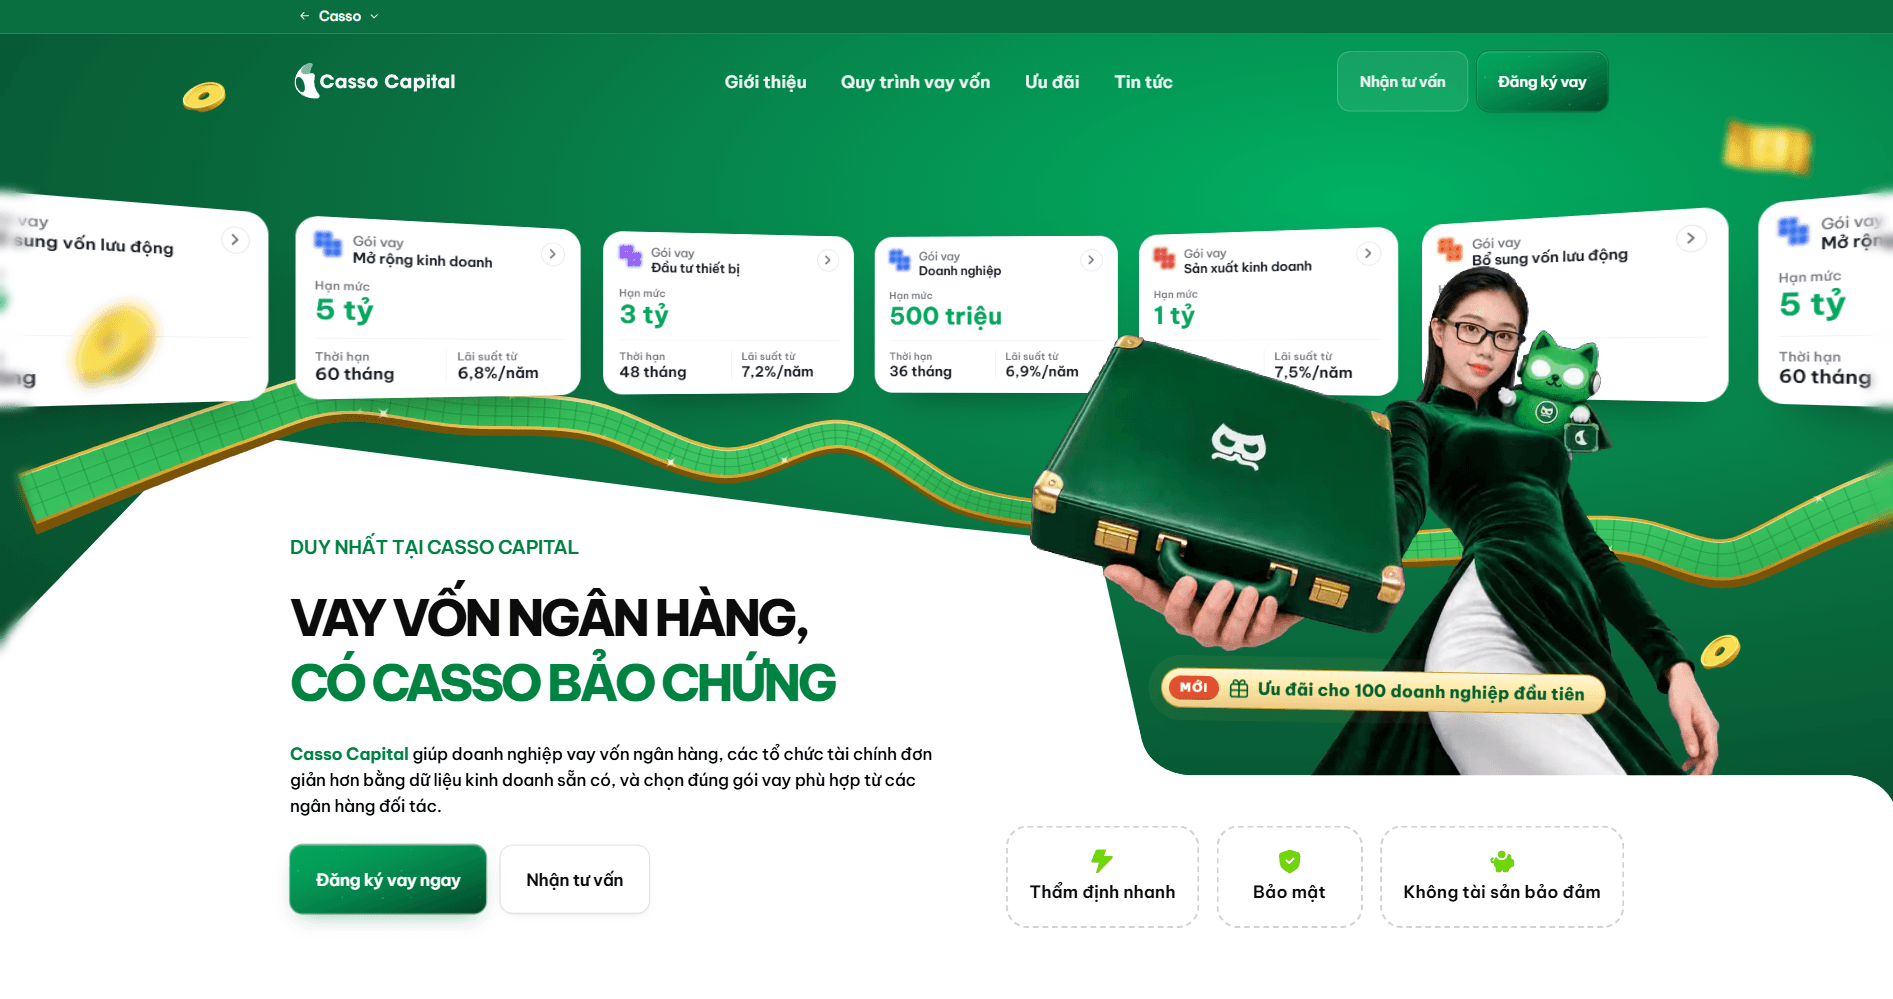
Với doanh nghiệp cần nguồn vốn dự phòng ngắn hạn, doanh nghiệp có thể tham khảo giải pháp vay thấu chi tín chấp do Casso Capital hỗ trợ tư vấn và kết nối cùng VP Bank. Casso hỗ trợ doanh nghiệp tìm hiểu điều kiện và kết nối dữ liệu hóa đơn, báo cáo tài chính, còn VPBank thẩm định và quyết định hạn mức, lãi suất và thời điểm giải ngân.
Chương trình vay vốn của Casso Capital hướng đến công ty TNHH hoặc công ty cổ phần đã hoạt động tối thiểu một năm. Doanh nghiệp đăng ký gói vay thấu chi từ Casso Capital không cần có tài sản bảo đảm, quy trình thẩm định diễn ra nhanh chóng, mọi thông tin đều được bảo mật.
Hạn mức và cách tính lãi cần biết
Hạn mức tối đa của gói vay thấu chi lên đến 500 triệu đồng, lãi suất từ 1,5%/tháng và thời hạn hạn mức từ 3 đến 12 tháng. Mức cụ thể do VPBank quyết định theo hồ sơ và được ghi trong hợp đồng tín dụng. Lãi chỉ tính trên số tiền âm đang sử dụng, chốt sau 18:00 mỗi ngày, nên khoản hoàn trả trước 18:00 trong ngày không phát sinh lãi của ngày đó.
Nếu doanh nghiệp của bạn đáp ứng các điều kiện trên và muốn kiểm tra khả năng tiếp cận, bạn có thể đăng ký nhận tư vấn tại capital.casso.vn. Hơn thế nữa, tại Casso Capital còn có chính sách bảo chứng hồ sơ vay, đối với những hồ sơ thỏa điều kiện và được Casso Capital thẩm định cao, sẽ có khả năng tiếp cận gói vốn nhanh chóng và đồng thời nhận gói quà tặng trị giá lên đến 3,8 triệu đồng.
Câu hỏi thường gặp về vay thấu chi tín chấp
Vay thấu chi tín chấp có cần tài sản đảm bảo không?
Không. Thấu chi tín chấp được cấp dựa trên uy tín và khả năng tài chính của người vay, không cần tài sản bảo đảm. Đổi lại, ngân hàng thường xét kỹ khả năng trả nợ và áp dụng lãi suất cao hơn thấu chi có tài sản bảo đảm.
Vay thấu chi là tín chấp hay thế chấp?
Có cả hai. Thấu chi là cách cấp vốn qua hạn mức trên tài khoản, còn tín chấp hay thế chấp là hình thức bảo đảm. Bạn có thể gặp thấu chi tín chấp (không tài sản) hoặc thấu chi thế chấp (có tài sản như sổ tiết kiệm), tùy sản phẩm của ngân hàng.
Chưa dùng hạn mức thấu chi có bị tính lãi không?
Thông thường không, vì lãi chỉ tính trên dư nợ thực tế. Tuy nhiên một số sản phẩm có phí cấp hoặc duy trì hạn mức, nên bạn cần xem điều khoản phí trong hợp đồng.
Trả chậm khoản thấu chi thì sao?
Phần nợ quá hạn thường chịu lãi cao hơn lãi trong hạn, và việc trả chậm có thể ảnh hưởng đến lịch sử tín dụng. Nếu dự kiến khó trả đúng hạn, hãy liên hệ ngân hàng sớm để trao đổi phương án.
Kết luận
Vay thấu chi tín chấp cho phép bạn chi vượt số dư tài khoản trong một hạn mức mà không cần tài sản bảo đảm, chỉ trả lãi cho phần đã dùng và dùng lại hạn mức khi đã hoàn trả. Đây là lựa chọn phù hợp với nhu cầu vốn ngắn hạn có nguồn thu rõ ràng. Trước khi đăng ký, hãy kiểm tra điều kiện, hạn mức, lãi suất, phí và cách tính lãi trong hợp đồng, rồi ước tính tổng chi phí theo kế hoạch sử dụng của mình.
Nếu doanh nghiệp quan tâm gói vay thấu chi từ Casso Capital, liên hệ tư vấn giải pháp và điều kiện áp dụng tại đây:
- Website: https://capital.casso.vn/
- Hotline: 1900 8144