Bài viết này giải thích khái niệm, cách hoạt động, cách tính lãi qua ví dụ cụ thể, các hình thức vay thấu chi và những lưu ý để bạn đánh giá xem hình thức này có phù hợp với nhu cầu của mình hay không.
Vay thấu chi là gì?
Khái niệm vay thấu chi
Thấu chi nghĩa là chi vượt số tiền đang có. Khi dùng dịch vụ này, số dư tài khoản thanh toán có thể xuống mức âm, nhưng không được vượt quá hạn mức ngân hàng đã cấp. Phần âm đó chính là khoản vay: ngân hàng tính lãi trên phần này cho đến khi bạn hoàn trả đủ.
Vay thấu chi thường dùng cho nhu cầu ngắn hạn như bù đắp thiếu hụt dòng tiền, thanh toán hóa đơn đến hạn hoặc xử lý chi phí phát sinh ngoài kế hoạch.
Cho vay thấu chi là gì?
Nhìn từ phía ngân hàng, cho vay thấu chi là việc tổ chức tín dụng chấp thuận cho khách hàng chi vượt số tiền có trên tài khoản thanh toán, với mức chi vượt tối đa do hai bên thỏa thuận. Ngân hàng đánh giá thu nhập, dòng tiền và lịch sử tín dụng của khách hàng để quyết định có cấp hạn mức hay không và cấp ở mức nào.
Tài khoản vay thấu chi là gì?
Tài khoản vay thấu chi là tài khoản thanh toán được gắn thêm hạn mức thấu chi. Khi số dư đủ, tài khoản hoạt động như bình thường. Khi số dư không đủ, bạn vẫn chi được đến mức hạn mức cho phép. Điểm khác với tài khoản thanh toán thông thường nằm ở chỗ tài khoản thông thường từ chối giao dịch khi số dư không đủ, còn tài khoản thấu chi cho phép số dư âm trong giới hạn đã duyệt.
Khoản vay thấu chi là gì?
Khoản vay thấu chi là phần dư nợ phát sinh khi số dư tài khoản âm. Khác với khoản vay có kỳ hạn, nơi bạn nhận một khoản tiền cố định và trả theo lịch, khoản vay thấu chi thay đổi từng ngày theo mức chi tiêu và số tiền bạn nạp lại vào tài khoản. Nếu bạn không dùng đến hạn mức, không có khoản vay nào phát sinh và không có lãi phải trả.
Vay thấu chi hoạt động như thế nào?
Để trả lời câu hỏi vay thấu chi như thế nào, bạn có thể hình dung quy trình qua bốn bước: ngân hàng cấp hạn mức, bạn chi tiêu vượt số dư, lãi phát sinh theo ngày trên dư nợ, và bạn nạp tiền để hoàn trả.
Ngân hàng cấp hạn mức thấu chi
Sau khi thẩm định hồ sơ, ngân hàng cấp cho bạn một hạn mức thấu chi gắn với tài khoản thanh toán. Hạn mức này có thời gian hiệu lực nhất định và có thể được xem xét gia hạn khi hết hạn. Mức hạn mức phụ thuộc vào thu nhập hoặc dòng tiền, lịch sử tín dụng, mối quan hệ với ngân hàng và tài sản bảo đảm (nếu có).
Cách sử dụng hạn mức
Bạn dùng tài khoản như bình thường: chuyển khoản, thanh toán, rút tiền. Khi số tiền chi vượt số dư, phần chênh lệch được tính là dư nợ thấu chi. Khi có tiền về tài khoản, khoản tiền đó thường được dùng để bù dư nợ trước, rồi mới tạo số dư dương. Dư nợ giảm đến đâu thì hạn mức khả dụng được khôi phục đến đó, nên bạn có thể dùng lại hạn mức trong suốt thời gian hiệu lực.
Cách tính lãi vay thấu chi
Lãi thấu chi tính theo ngày trên dư nợ thực tế. Công thức tham khảo:
Tiền lãi = Dư nợ thấu chi x Lãi suất năm ÷ 365 x Số ngày duy trì dư nợ
Một số ngân hàng chia cho 360 thay vì 365, nên hãy xem điều khoản trong hợp đồng. Ngoài lãi, bạn nên hỏi ngân hàng về các khoản phí đi kèm như phí duy trì hạn mức hoặc phí quản lý tài khoản. Nếu dư nợ quá hạn, ngân hàng áp dụng lãi suất quá hạn cao hơn lãi suất trong hạn.
Ví dụ về vay thấu chi
Các số liệu dưới đây là giả định để minh họa cách tính, không phải mức lãi suất của một ngân hàng cụ thể.
Ví dụ 1: cá nhân
Chị Lan có hạn mức thấu chi 20 triệu đồng, số dư tài khoản 5 triệu đồng. Chị cần thanh toán học phí 12 triệu đồng. Sau giao dịch, số dư tài khoản là âm 7 triệu đồng, tức dư nợ thấu chi 7 triệu đồng. Mười ngày sau, chị nạp 10 triệu đồng vào tài khoản và dư nợ về 0.
Chỉ tiêu | Giá trị |
Hạn mức thấu chi | 20.000.000 đồng |
Số dư ban đầu | 5.000.000 đồng |
Số tiền chi | 12.000.000 đồng |
Dư nợ thấu chi | 7.000.000 đồng |
Lãi suất giả định | 18%/năm |
Số ngày duy trì dư nợ | 10 ngày |
Tiền lãi phải trả | 7.000.000 x 18% ÷ 365 x 10 ≈ 34.521 đồng |
Ví dụ 2: doanh nghiệp nhỏ
Một công ty phân phối có hạn mức thấu chi 300 triệu đồng, số dư tài khoản 40 triệu đồng. Công ty cần trả nhà cung cấp 150 triệu đồng ngay hôm nay để giữ giá nhập, trong khi khách hàng sẽ thanh toán 200 triệu đồng sau 15 ngày. Dư nợ thấu chi phát sinh là 110 triệu đồng.
Chỉ tiêu | Giá trị |
Hạn mức thấu chi | 300.000.000 đồng |
Số dư ban đầu | 40.000.000 đồng |
Số tiền chi trả nhà cung cấp | 150.000.000 đồng |
Dư nợ thấu chi | 110.000.000 đồng |
Lãi suất giả định | 18%/năm (tương đương 1,5%/tháng) |
Số ngày duy trì dư nợ | 15 ngày |
Tiền lãi phải trả | 110.000.000 x 18% ÷ 365 x 15 ≈ 813.699 đồng |
Khi tiền từ khách hàng về tài khoản, dư nợ được bù lại, hạn mức khả dụng trở về mức ban đầu và công ty chỉ trả lãi cho 15 ngày đã dùng.
Các hình thức vay thấu chi phổ biến
Vay thấu chi tín chấp
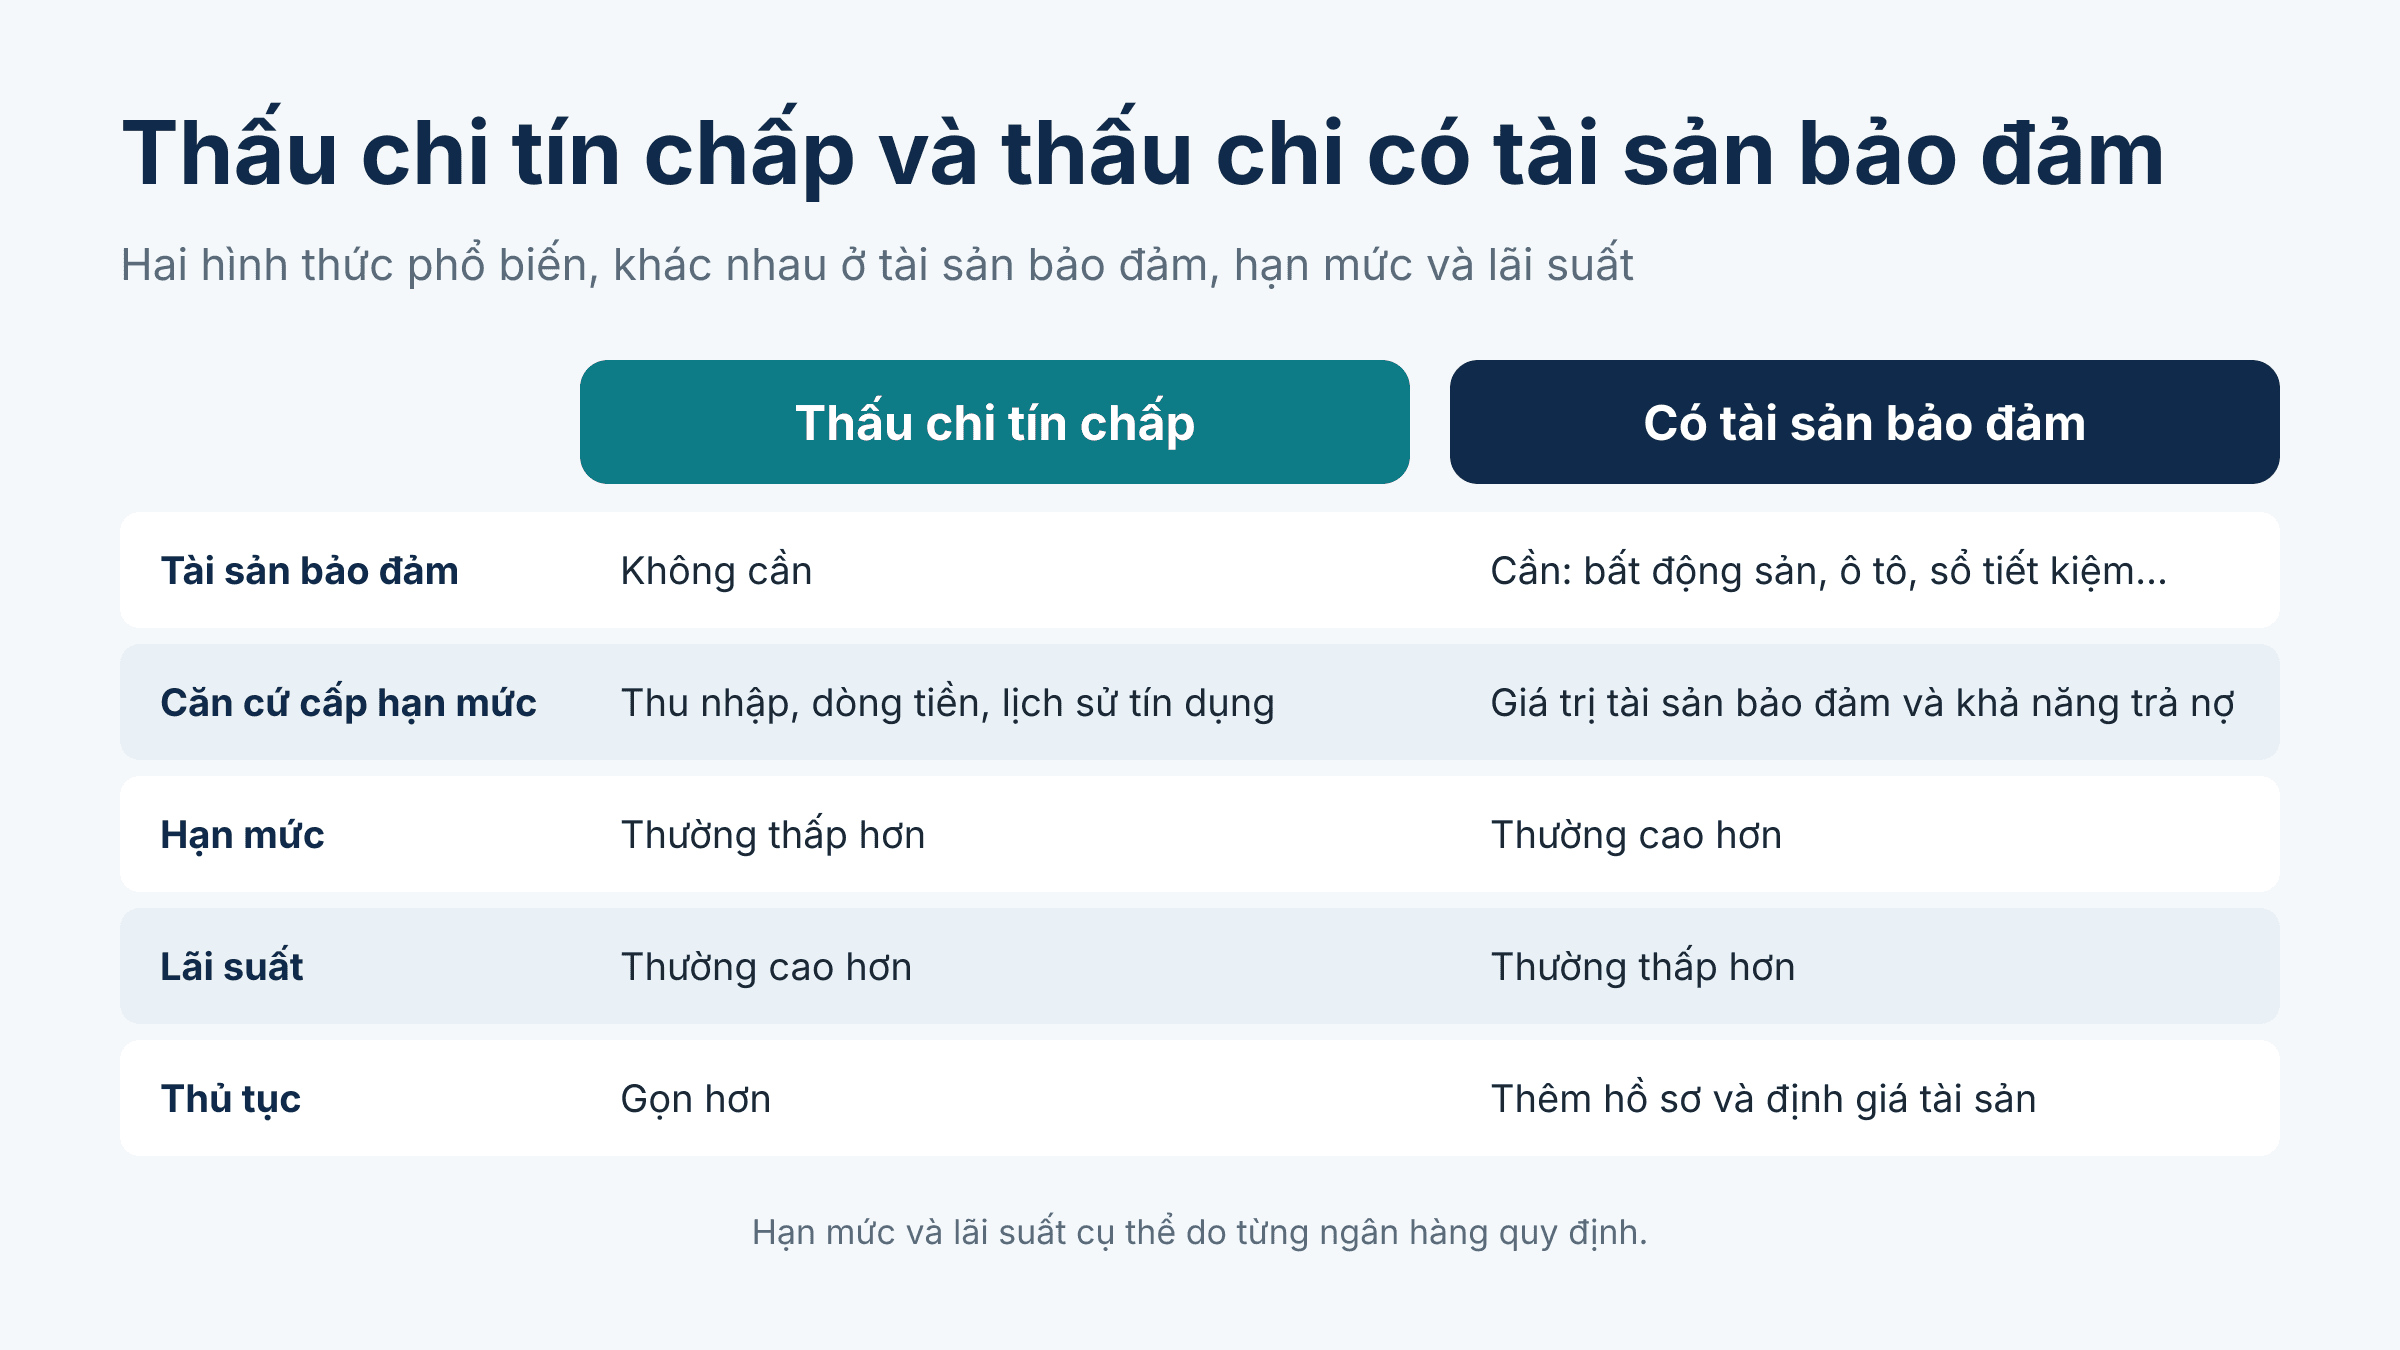
Thấu chi tín chấp không yêu cầu tài sản bảo đảm. Ngân hàng căn cứ vào thu nhập, dòng tiền và lịch sử tín dụng để cấp hạn mức. Thủ tục thường gọn hơn, nhưng hạn mức thường thấp hơn và lãi suất cao hơn so với hình thức có tài sản bảo đảm.
Vay thấu chi có tài sản bảo đảm
Với hình thức này, khách hàng dùng tài sản như bất động sản, ô tô hoặc sổ tiết kiệm để bảo đảm khoản thấu chi. Nhờ có tài sản bảo đảm, ngân hàng có thể cấp hạn mức cao hơn với lãi suất thấp hơn. Đổi lại, khách hàng cần chuẩn bị hồ sơ tài sản và chấp nhận rủi ro bị xử lý tài sản nếu không trả được nợ.
Vay thấu chi cá nhân và doanh nghiệp
Thấu chi cá nhân phục vụ nhu cầu chi tiêu, thường có hạn mức từ vài triệu đến vài chục triệu đồng và xét theo thu nhập. Thấu chi doanh nghiệp gắn với tài khoản thanh toán của công ty hoặc hộ kinh doanh, phục vụ nhu cầu vốn lưu động như trả nhà cung cấp, chi lương hay nhập hàng trong lúc chờ khách thanh toán. Ngân hàng xét theo doanh thu, dòng tiền và báo cáo tài chính của doanh nghiệp.
Vay thấu chi phù hợp với ai? Ưu điểm và rủi ro cần biết
Ưu điểm của vay thấu chi
Điểm mạnh lớn nhất của vay thấu chi là tính linh hoạt. Hạn mức đã được duyệt sẵn nên khi cần chi gấp, bạn không phải làm hồ sơ vay mới mà xử lý được khoản chi ngay trên tài khoản đang dùng. Lãi chỉ tính trên số tiền thực tế đã dùng, theo số ngày dùng, nên nếu hoàn trả nhanh thì chi phí vay rất nhỏ.
Thấu chi cũng giúp bạn chủ động hơn về dòng tiền. Khi dư nợ được bù, hạn mức khả dụng được khôi phục nên bạn có thể dùng lại nhiều lần trong suốt thời gian hiệu lực, không phải vay mới mỗi lần thiếu tiền. Với doanh nghiệp, đây là cách giữ nhịp thanh toán nhà cung cấp, trả lương hay nhập hàng trong lúc chờ khách thanh toán. Với hình thức tín chấp, bạn còn tiếp cận được nguồn tiền này mà không cần thế chấp tài sản.
Rủi ro và hạn chế
Điểm cần lưu ý là lãi thấu chi thường cao hơn khoản vay dài hạn, nên hình thức này phù hợp nhất với nhu cầu ngắn hạn. Bạn chỉ cần theo dõi dư nợ và hoàn trả đúng hạn, vì nợ quá hạn sẽ bị tính lãi phạt cao hơn và có thể bị báo cáo lên Trung tâm Thông tin tín dụng Quốc gia (CIC).
Khi nào nên và không nên dùng vay thấu chi
Vay thấu chi phù hợp khi bạn thiếu hụt dòng tiền trong thời gian ngắn và biết rõ khoản tiền nào sẽ về để hoàn trả. Ví dụ: doanh nghiệp chờ khách hàng thanh toán đơn hàng, hoặc người có thu nhập ổn định cần xử lý một chi phí đột xuất trước kỳ lương.
Bạn không nên dùng thấu chi cho chi tiêu thường xuyên hoặc nhu cầu vốn dài hạn như mua tài sản lớn, mở rộng quy mô. Những trường hợp này nên chọn khoản vay có kỳ hạn phù hợp để chi phí lãi được kiểm soát tốt hơn.
Casso Capital cung cấp gói vay thấu chi VPBank
Casso Capital hỗ trợ doanh nghiệp tiếp cận thấu chi VPBank như thế nào?
Casso Capital là nền tảng hỗ trợ doanh nghiệp tiếp cận vốn vay ngân hàng dựa trên dữ liệu doanh nghiệp đã có, như hóa đơn điện tử và báo cáo tài chính, được kết nối khi doanh nghiệp cho phép. Casso Capital đóng vai trò kết nối với ngân hàng đối tác và không phải là bên cho vay: VPBank là đơn vị thẩm định và quyết định cấp tín dụng.
Gói vay hướng tới doanh nghiệp vừa và nhỏ, chủ yếu là công ty trách nhiệm hữu hạn và công ty cổ phần đã hoạt động trên một năm, có dòng tiền tương đối ổn định và cần nguồn tiền dự phòng hoặc xử lý chi phí phát sinh. Cơ chế sử dụng giống thấu chi thông thường: doanh nghiệp được cấp một hạn mức, chủ động dùng khi cần và chỉ trả lãi trên số tiền thực tế đã dùng, theo số ngày dùng.
Giải pháp Casso Capital mang lại cho doanh nghiệp
Phần hỗ trợ của Casso Capital tập trung vào khâu hồ sơ. Doanh nghiệp chỉ cần ủy quyền một lần, hệ thống sẽ tự điền dữ liệu hóa đơn điện tử và báo cáo tài chính vào hồ sơ; doanh nghiệp xem lại, kê khai theo biểu mẫu của ngân hàng và ký số. Trước khi nộp, Casso Capital đối chiếu hồ sơ với tiêu chí của VPBank và cho biết khả năng được duyệt theo bốn mức (rất thấp, thấp, trung bình, cao), nhờ đó doanh nghiệp biết trước hồ sơ đã sẵn sàng hay cần bổ sung. Việc kết nối dữ liệu và xem đánh giá này không mất phí và không ràng buộc.
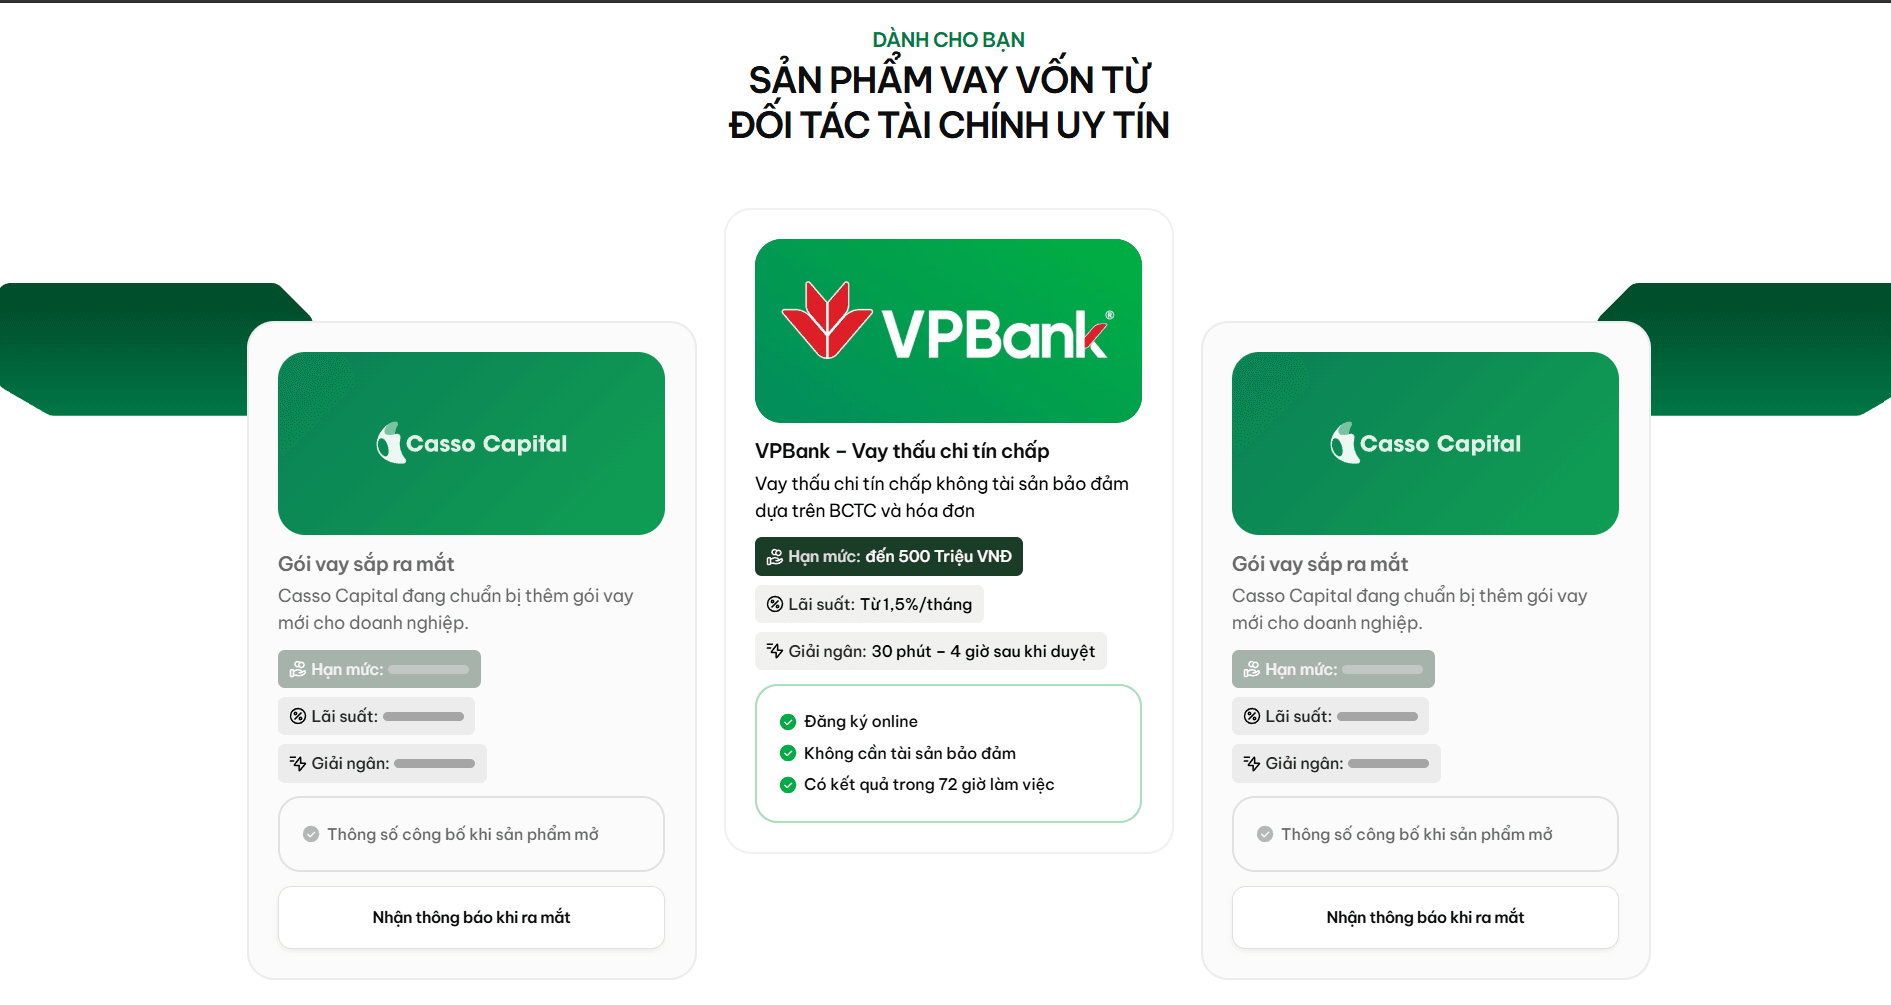
Về sản phẩm, gói vay thấu chi tín chấp của VPBank cấp hạn mức đến 500 triệu đồng, không cần tài sản bảo đảm, thời hạn hạn mức từ 3 đến 12 tháng và lãi suất từ 1,5%/tháng; nợ gốc cần thanh toán hết khi hạn mức đến hạn.
Lãi chỉ tính trên số tiền đang âm và được chốt sau 18 giờ mỗi ngày, nên khoản nào hoàn trả trước 18 giờ cùng ngày thì không phát sinh lãi. Việc đăng ký vay thấu chi VPBank thực hiện trực tuyến thông qua Casso Capital. Theo thông tin công bố, kết quả có trong vòng 72 giờ làm việc và sau khi được duyệt, tiền có thể về tài khoản trong khoảng 30 phút đến 4 giờ.
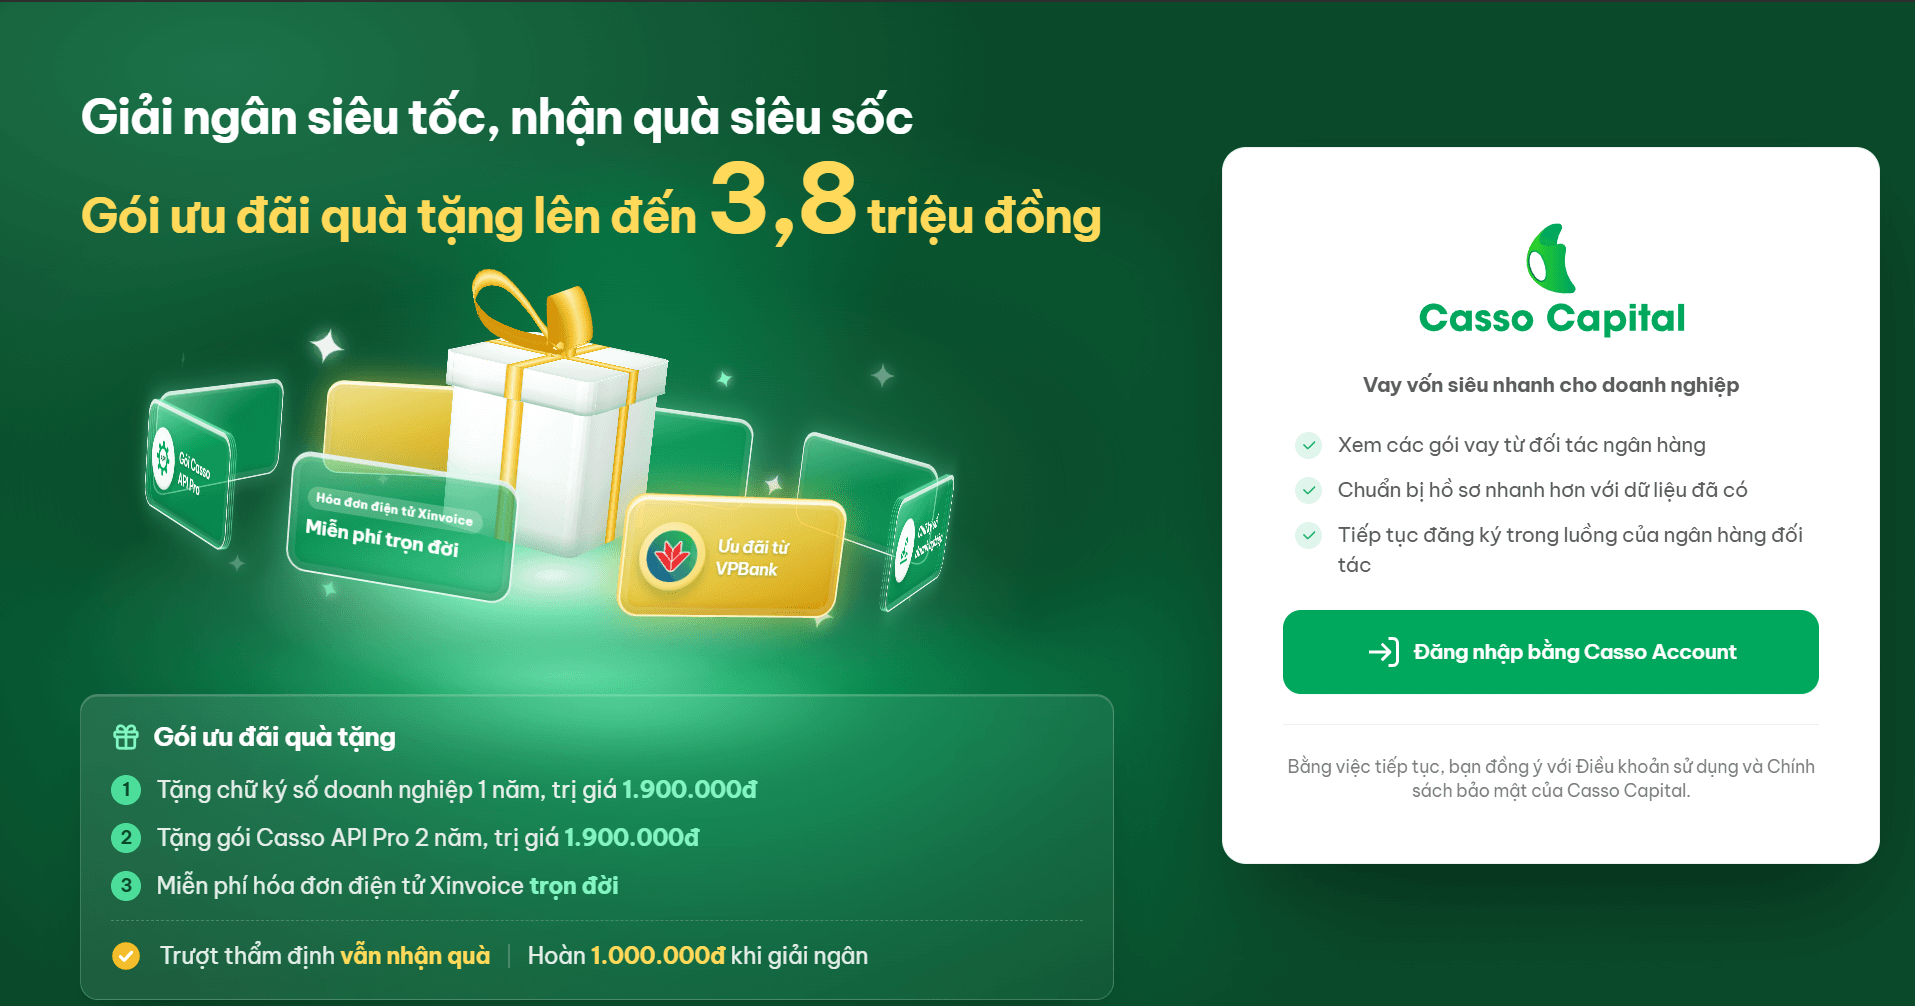
Đặc biệt, Casso Capital có chính sách bảo chứng hồ sơ vay, đối với những hồ sơ thỏa điều kiện và được Casso Capital thẩm định cao, sẽ có khả năng tiếp cận gói vốn nhanh và đồng thời nhận gói quà tặng trị giá lên đến 3,8 triệu đồng.
Truy cập vào Casso Capital ngay để được tư vấn thông tin chi tiết
Câu hỏi thường gặp về vay thấu chi
Vay thấu chi có cần tài sản đảm bảo không?
Không bắt buộc. Thấu chi tín chấp không cần tài sản bảo đảm, ngân hàng xét theo thu nhập hoặc dòng tiền và lịch sử tín dụng. Thấu chi có tài sản bảo đảm thường được hạn mức cao hơn và lãi suất thấp hơn.
Hạn mức thấu chi tối đa là bao nhiêu?
Hạn mức do ngân hàng quyết định dựa trên thu nhập hoặc dòng tiền, lịch sử tín dụng và tài sản bảo đảm. Với cá nhân, hạn mức thường từ vài triệu đến vài chục triệu đồng. Với doanh nghiệp, hạn mức có thể cao hơn tùy hồ sơ và gói vay.
Vay thấu chi có ảnh hưởng lịch sử tín dụng không?
Nếu bạn hoàn trả đúng hạn, lịch sử tín dụng không bị ảnh hưởng xấu. Nếu quá hạn, thông tin có thể được báo cáo lên CIC và ảnh hưởng đến khả năng vay vốn sau này.
Doanh nghiệp có vay thấu chi được không?
Được. Nhiều ngân hàng cho phép doanh nghiệp chi vượt số dư tài khoản thanh toán trong hạn mức được phê duyệt trước, thường để phục vụ vốn lưu động ngắn hạn.
Kết luận
Vay thấu chi cho phép bạn chi vượt số dư tài khoản trong một hạn mức đã duyệt và chỉ trả lãi trên phần dư nợ thực tế, tính theo ngày. Hình thức này hợp với nhu cầu ngắn hạn có nguồn hoàn trả rõ ràng, còn với nhu cầu vốn dài hạn, khoản vay có kỳ hạn thường hợp lý hơn. Trước khi đăng ký, hãy so sánh lãi suất, phí, thời gian duy trì hạn mức và điều kiện áp dụng.
Nếu doanh nghiệp quan tâm gói vay thấu chi từ Casso Capital, liên hệ tư vấn giải pháp và điều kiện áp dụng tại đây:
- Website: https://capital.casso.vn/
- Hotline: 1900 8144