Bài viết này cho biết ai được vay thấu chi, ngân hàng xét duyệt những yếu tố nào, khi nào cần tài sản bảo đảm, quy trình xét duyệt diễn ra ra sao và những lý do khiến hồ sơ bị từ chối. Nếu chưa nắm khái niệm thấu chi, bạn có thể đọc lại bài Vay thấu chi là gì trước khi đọc tiếp.
Ai được vay thấu chi?
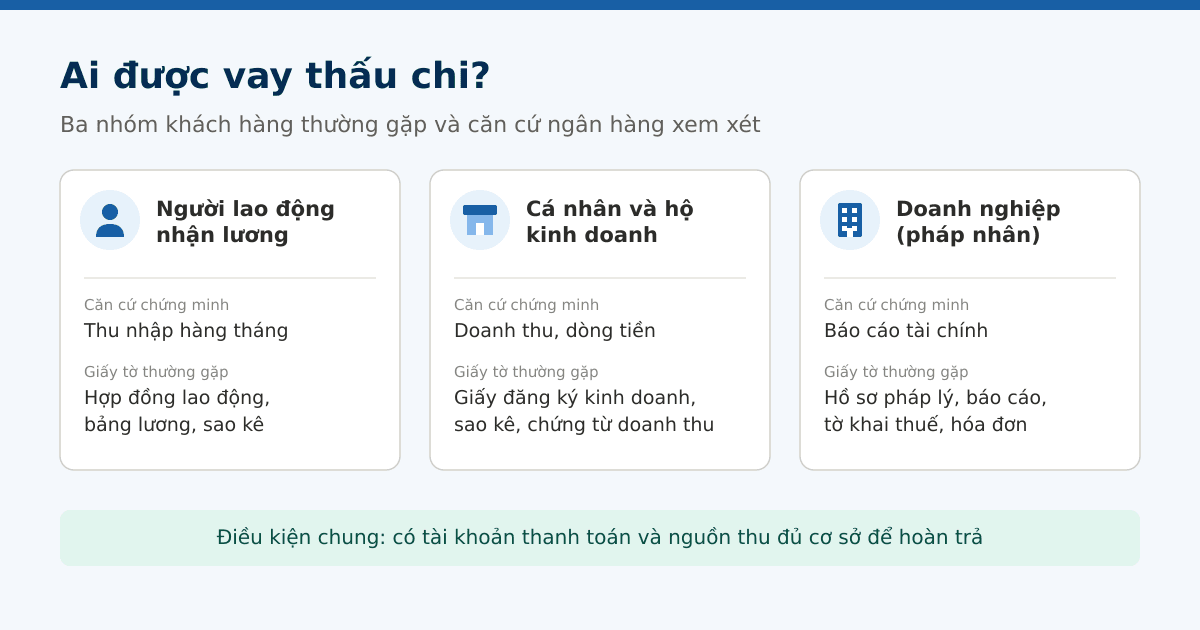
Vay thấu chi dành cho khách hàng có tài khoản thanh toán tại ngân hàng và có nguồn thu đủ cơ sở để hoàn trả. Mỗi ngân hàng và mỗi sản phẩm đặt tiêu chí riêng, nhưng đối tượng thường chia thành ba nhóm.
Người lao động nhận lương
Đây là nhóm phổ biến nhất của thấu chi cá nhân. Ngân hàng thường yêu cầu khách hàng là công dân Việt Nam trong độ tuổi vay theo quy định, đang làm việc theo hợp đồng lao động và nhận lương qua tài khoản. Một số sản phẩm đòi hỏi thời gian công tác tối thiểu tại đơn vị hiện tại hoặc mức lương tối thiểu. Hạn mức thường gắn với thu nhập hàng tháng, và người nhận lương qua chính ngân hàng cấp hạn mức thường dễ chứng minh khả năng trả nợ hơn.
Cá nhân kinh doanh và hộ kinh doanh
Nhóm này không có bảng lương để đối chiếu nên ngân hàng xét theo doanh thu và dòng tiền thực tế. Hồ sơ thường gồm giấy đăng ký kinh doanh, sao kê tài khoản và chứng từ thể hiện doanh thu như hóa đơn hoặc kê khai thuế. Hoạt động kinh doanh cần đủ lâu để ngân hàng thấy mức thu ổn định, thời gian tối thiểu tùy từng ngân hàng.
Doanh nghiệp
Thấu chi doanh nghiệp gắn với tài khoản thanh toán của công ty và phục vụ nhu cầu vốn lưu động. Doanh nghiệp cần là pháp nhân hoạt động hợp pháp, đã hoạt động một thời gian nhất định, có doanh thu và lợi nhuận ổn định theo báo cáo tài chính, có hóa đơn bán hàng và dòng tiền rõ ràng, không có nợ xấu. Lịch sử tín dụng cá nhân của người đại diện theo pháp luật cũng có thể được xem xét.
Ngân hàng xét duyệt những yếu tố nào?
Khi xem xét hồ sơ, ngân hàng cần trả lời một câu hỏi: khách hàng có đủ khả năng và thiện chí hoàn trả hay không. Câu trả lời dựa trên bốn nhóm yếu tố dưới đây.
Thu nhập và khả năng trả nợ
Ngân hàng so sánh thu nhập hoặc doanh thu với các nghĩa vụ trả nợ hiện có để xác định mức hạn mức hợp lý. Thu nhập càng ổn định và càng được thể hiện rõ qua tài khoản ngân hàng thì càng dễ được chấp nhận. Khoản thu không có chứng từ thường khó được tính vào hạn mức.
Lịch sử tín dụng
Ngân hàng tra cứu dữ liệu tại Trung tâm Thông tin tín dụng Quốc gia (CIC) để xem bạn có nợ xấu hoặc từng trả chậm hay không. Nợ xấu (nhóm 3 trở lên) thường là lý do khiến hồ sơ bị từ chối, còn trả chậm nhiều lần có thể làm giảm hạn mức được cấp. Số khoản vay đang có và mức dư nợ hiện tại cũng được tính vào đánh giá.
Dòng tiền qua tài khoản
Dòng tiền vào ra đều đặn cho thấy thu nhập có thật và giúp ngân hàng hiểu cách bạn sử dụng tiền. Với thấu chi, yếu tố này đặc biệt quan trọng vì tiền thu về tài khoản chính là nguồn bù đắp dư nợ. Một số ngân hàng còn đặt yêu cầu về lượng tiền vào tài khoản trong từng kỳ sau khi cấp hạn mức.
Tài sản bảo đảm
Với thấu chi có tài sản bảo đảm, ngân hàng thẩm định thêm tài sản như sổ tiết kiệm, bất động sản hoặc ô tô, gồm pháp lý, giá trị và khả năng xử lý. Tài sản càng rõ ràng và dễ chuyển đổi thành tiền thì hạn mức có thể càng cao. Với thấu chi tín chấp, bước này không có và ngân hàng dựa nhiều hơn vào ba yếu tố còn lại.
Vay thấu chi có cần tài sản bảo đảm không?
Không bắt buộc. Tùy sản phẩm, ngân hàng cấp thấu chi theo hai cách: thấu chi tín chấp - không cần tài sản bảo đảm, hoặc thấu chi thế chấp - có tài sản bảo đảm. Đây cũng là câu trả lời cho thắc mắc về hình thức vay thấu chi: hình thức được phân loại chủ yếu theo cách bảo đảm khoản vay (tín chấp hoặc thế chấp) và theo đối tượng vay (cá nhân hoặc doanh nghiệp).
Còn phương thức vay thấu chi là gì? Đó là cách bạn nhận và trả tiền: ngân hàng cấp một hạn mức gắn với tài khoản thanh toán, bạn chi vượt số dư khi cần và hoàn trả bằng cách nạp tiền vào tài khoản. Lãi được tính theo ngày trên dư nợ thực tế.
Quy trình xét duyệt vay thấu chi
Quy trình khác nhau giữa các ngân hàng, nhưng thường gồm năm bước sau.
- Tiếp nhận nhu cầu: khách hàng đăng ký tại quầy hoặc trực tuyến và cho biết nhu cầu về hạn mức.
- Nộp hồ sơ: gồm đề nghị cấp hạn mức theo mẫu, giấy tờ pháp lý và chứng từ chứng minh thu nhập hoặc doanh thu.
- Thẩm định: ngân hàng kiểm tra hồ sơ, tra cứu CIC, đánh giá thu nhập, dòng tiền và tài sản bảo đảm nếu có.
- Phê duyệt: ngân hàng thông báo hạn mức, thời hạn hiệu lực, lãi suất và các khoản phí.
- Ký hợp đồng và kích hoạt hạn mức: khách hàng ký hợp đồng tín dụng, ngân hàng gắn hạn mức vào tài khoản thanh toán để bạn sử dụng.
Thời gian xử lý phụ thuộc vào ngân hàng và mức độ đầy đủ của hồ sơ. Hồ sơ đầy đủ ngay từ đầu và khớp với số liệu đã kê khai thường giúp rút ngắn thời gian thẩm định.
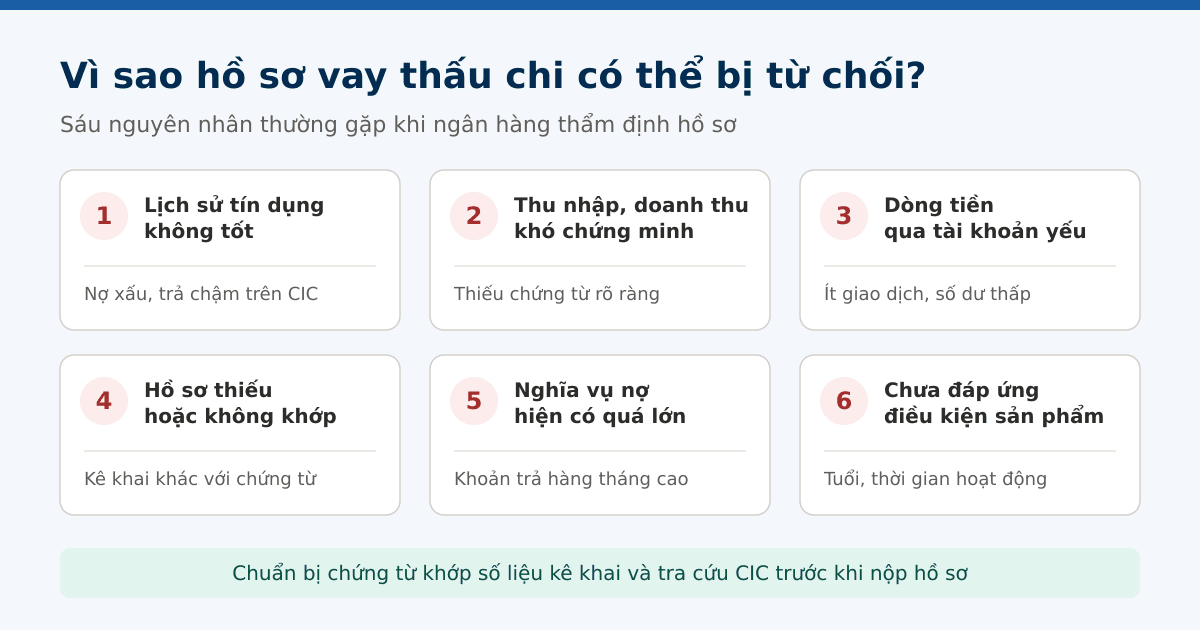
Vì sao hồ sơ vay thấu chi có thể bị từ chối?
Hồ sơ bị từ chối thường rơi vào một trong các nguyên nhân dưới đây.
Casso Capital mang lại giải pháp cung cấp gói vay thấu chi cùng VPBank
Với doanh nghiệp cần nguồn vốn dự phòng ngắn hạn, một hướng tham khảo là chương trình vay thấu chi tín chấp của VPBank do Casso Capital hỗ trợ tư vấn. Casso Capital là nền tảng kết nối, không phải tổ chức tín dụng: Casso hỗ trợ tiếp nhận nhu cầu và hướng dẫn chuẩn bị hồ sơ, còn VPBank thẩm định và quyết định cấp hạn mức.
Đối với 100 doanh nghiệp đầu tiên đủ điều kiện đăng ký trải nghiệm giải pháp gói vay thấu chi của Casso Capital cùng VP Bank, Casso Capital miễn phí chữ ký số doanh nghiệp 1 năm, miễn phí dịch vụ hóa đơn điện tử trọn đời cùng nhiều quà tặng hấp dẫn khác trị giá lên đến 3,8 triệu đồng.
Với Casso Capital, hạn mức tối đa là 500 triệu đồng và lãi suất từ 1,5%/tháng. Mức cụ thể do VPBank quyết định theo hồ sơ của từng doanh nghiệp. Nếu doanh nghiệp của bạn đáp ứng các điều kiện trên, bạn có thể đăng ký nhận tư vấn tại capital.casso.vn để kiểm tra khả năng tiếp cận.
Câu hỏi thường gặp về điều kiện vay thấu chi
Chưa có thu nhập ổn định thì có vay thấu chi được không?
Khó. Ngân hàng cần căn cứ để tin rằng bạn có nguồn hoàn trả. Nếu thu nhập chưa ổn định, hồ sơ có thể bị từ chối hoặc chỉ được cấp hạn mức thấp. Một số ngân hàng có thấu chi có tài sản bảo đảm như sổ tiết kiệm, phù hợp hơn với trường hợp này.
Có nợ xấu trên CIC thì có vay thấu chi được không?
Thông thường là không. Nợ xấu là lý do phổ biến khiến hồ sơ bị từ chối. Bạn nên tất toán khoản nợ, duy trì trả nợ đúng hạn và hỏi ngân hàng về điều kiện được xem xét lại.
Có cần mở tài khoản tại ngân hàng cấp hạn mức không?
Có. Thấu chi gắn với tài khoản thanh toán nên bạn cần có tài khoản tại ngân hàng cấp hạn mức. Nhiều ngân hàng cho phép mở tài khoản trực tuyến khi đăng ký.
Kết luận
Điều kiện vay thấu chi xoay quanh khả năng trả nợ của bạn: thu nhập hoặc doanh thu ổn định, lịch sử tín dụng tốt, dòng tiền rõ ràng qua tài khoản. Đối với những doanh nghiệp đang có nhu cầu vay thấu chi, doanh nghiệp nên tự kiểm tra tình trạng doanh thu, chuẩn bị chứng từ khớp với số liệu kê khai và xem lại lịch sử tín dụng của mình.
Nếu doanh nghiệp quan tâm gói vay thấu chi từ Casso Capital, liên hệ tư vấn giải pháp và điều kiện áp dụng tại đây:
- Website: https://capital.casso.vn/
- Hotline: 1900 8144