Bài viết giải thích hai hình thức này là gì, so sánh vay thấu chi và vay tín chấp kèm bảng tổng hợp, và gợi ý trường hợp nào nên chọn hình thức nào.
Vay thấu chi là gì?
Vay thấu chi việc ngân hàng chấp nhận cho khách hàng chi vượt số tiền mà khách hàng đang có trong tài khoản, với hạn mức tối đa tùy vào trường hợp. Ngân hàng đánh khả năng trả nợ của khách hàng để quyết định hạn mức là bao nhiêu
Vay tín chấp là gì?
Vay tín chấp là khoản vay không có tài sản bảo đảm, ngân hàng xét duyệt dựa trên uy tín tín dụng và khả năng trả nợ của người vay, chủ yếu là thu nhập hoặc dòng tiền kinh doanh và lịch sử tín dụng. Khi được duyệt, ngân hàng giải ngân số tiền đã ký trong hợp đồng, thường là một lần, và bạn trả góp gốc cùng lãi theo kỳ cho đến khi tất toán.
Vay thấu chi cũng có loại không cần tài sản bảo đảm, gọi là thấu chi tín chấp. Nói cách khác, tín chấp mô tả việc không có tài sản bảo đảm, còn thấu chi mô tả cách cấp và sử dụng vốn. Nếu bạn muốn hiểu rõ nhóm sản phẩm này, có thể xem thêm vay thấu chi tín chấp là gì để nắm điều kiện và hạn mức.
Thấu chi và tín chấp giống nhau ở điểm nào?
Trước khi đi vào khác biệt, cần thấy hai hình thức có khá nhiều điểm chung, vì cùng là hoạt động cho vay của ngân hàng:
- Cùng là khoản vay có hợp đồng tín dụng: cả hai đều phải có thỏa thuận cho vay ghi rõ số tiền hoặc hạn mức, thời hạn, lãi suất và phí. Đây là tài liệu bạn cần đọc kỹ trước khi ký, dù chọn hình thức nào.
- Có thể không cần tài sản bảo đảm: vay tín chấp theo định nghĩa là không có tài sản bảo đảm, còn thấu chi thì có cả loại tín chấp và loại có tài sản bảo đảm.
- Cùng xét khả năng trả nợ và lịch sử tín dụng: ngân hàng đều xem thu nhập hoặc doanh thu, tổng nghĩa vụ nợ hiện tại và dữ liệu tín dụng tại Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC) trước khi quyết định.
- Cùng được ghi nhận trên CIC và cùng có lãi quá hạn: trả đúng hạn giúp lịch sử tín dụng tốt hơn; trả chậm thì khoản quá hạn bị ghi nhận và bị áp lãi quá hạn theo hợp đồng.
Vay thấu chi khác gì vay tín chấp?
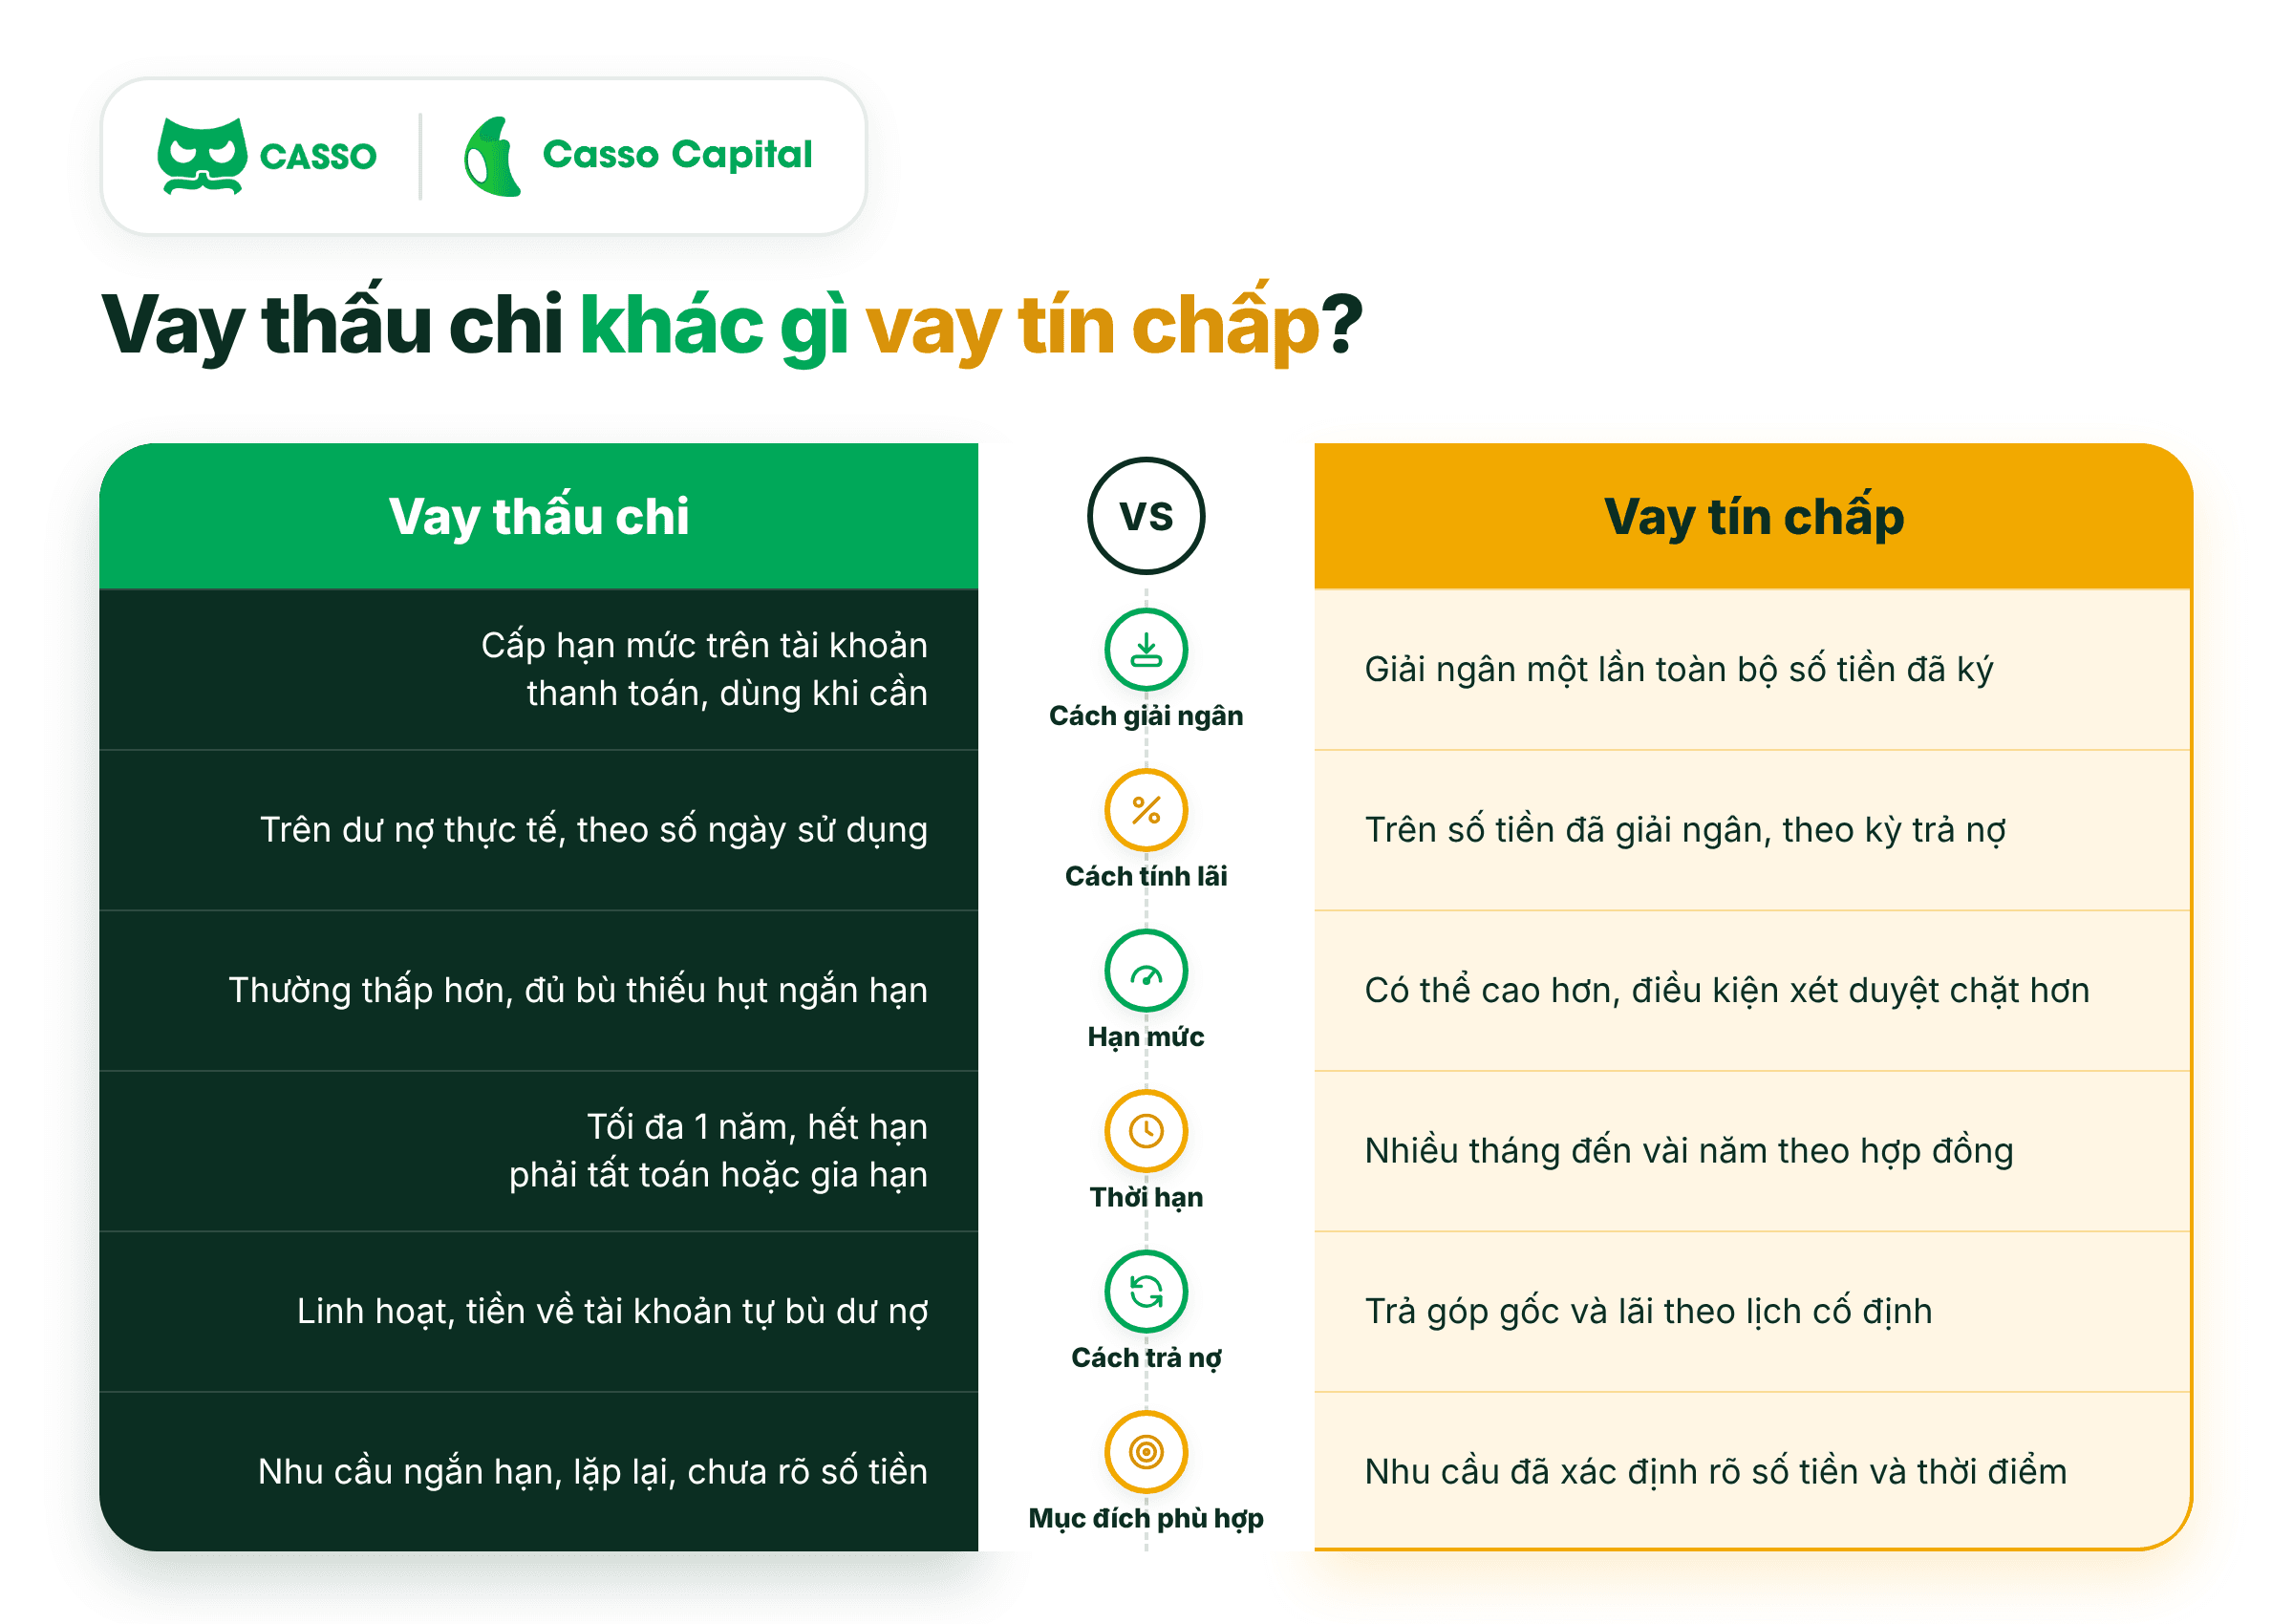
Khác biệt lớn nhất không nằm ở tài sản bảo đảm mà nằm ở cách tiền đến tay bạn và cách bạn trả lại. Sáu tiêu chí dưới đây là những điểm cần phân biệt trước khi chọn.
Cách giải ngân: theo hạn mức và giải ngân một lần
Thấu chi được cấp theo hạn mức: ngân hàng gắn hạn mức vào tài khoản thanh toán và bạn tự quyết định dùng bao nhiêu, lúc nào. Vay tín chấp thì giải ngân một lần toàn bộ số tiền đã ký, tiền về tài khoản và khoản vay bắt đầu chạy ngay từ thời điểm đó. Hệ quả là với thấu chi, không dùng thì không phát sinh lãi; còn vay tín chấp, tiền đã về là bắt đầu tính lãi dù bạn chưa dùng hết.
Cách tính lãi
Thấu chi tính lãi trên dư nợ thực tế và theo số ngày dư nợ tồn tại, nên tiền lãi thay đổi theo cách bạn sử dụng. Vay tín chấp tính lãi trên số tiền đã giải ngân theo kỳ, phổ biến là theo dư nợ giảm dần, và số tiền lãi mỗi kỳ được xác định trước trong lịch trả nợ. Nói ngắn gọn, lãi thấu chi do bạn chủ động chi phối, còn lãi vay tín chấp là con số đã biết trước.
Hạn mức vay
Hạn mức thấu chi thường thấp hơn vì mục đích của sản phẩm là bù thiếu hụt tạm thời, không phải tài trợ nhu cầu lớn. Vay tín chấp có thể cho số tiền cao hơn nhưng đi kèm điều kiện về thu nhập và lịch sử tín dụng chặt hơn. Cả hai đều do ngân hàng quyết định theo từng hồ sơ, nên mức cụ thể tùy chính sách từng ngân hàng.
Thời hạn vay
Hạn mức thấu chi được duy trì tối đa 1 năm, hết thời hạn phải tất toán dư nợ hoặc làm thủ tục gia hạn và khi đó hồ sơ được xem xét lại. Vay tín chấp có kỳ hạn dài hơn, thường tính bằng nhiều tháng đến vài năm theo hợp đồng, nên phù hợp với nhu cầu cần thời gian trả dài.
Cách trả nợ: linh hoạt và trả góp cố định
Với thấu chi, bạn không có lịch trả gốc cố định hằng tháng. Với vay tín chấp, bạn trả góp theo lịch đã ký, mỗi kỳ gồm một phần gốc và phần lãi. Thấu chi linh hoạt hơn nhưng cần tính kỷ luật; vay tín chấp cứng nhắc hơn nhưng dễ lập kế hoạch tài chính.
Mục đích sử dụng
Thấu chi phù hợp với nhu cầu ngắn hạn, lặp lại và khó đoán chính xác thời điểm, chẳng hạn bù khoảng trống giữa lúc phải trả tiền nhập hàng và lúc tiền bán hàng về. Vay tín chấp phù hợp với nhu cầu đã xác định rõ số tiền và thời điểm, như mua sắm lớn, sửa nhà hay một kế hoạch đầu tư cụ thể.
Nên chọn vay thấu chi hay vay tín chấp?
Câu trả lời phụ thuộc vào ba điều: bạn cần bao nhiêu tiền, cần trong bao lâu và tiền trả nợ đến từ đâu. Không có hình thức nào tốt hơn tuyệt đối.
Trường hợp nên chọn vay thấu chi
- Nhu cầu ngắn hạn, lặp lại: bạn cần tiền vài ngày đến vài tuần mỗi tháng rồi hoàn lại, thay vì cần một khoản lớn giữ lâu.
- Dòng tiền vào đều và dự đoán được: tiền về tài khoản thường xuyên giúp dư nợ được bù nhanh, nên tiền lãi thực trả thấp.
- Chưa biết chắc sẽ cần bao nhiêu: hạn mức cho phép bạn chỉ dùng đúng phần cần, không phải vay trọn gói rồi trả lãi cho phần chưa dùng.
- Muốn có nguồn dự phòng: hạn mức sẵn trên tài khoản giúp bạn xử lý chi phí phát sinh mà không phải làm hồ sơ mới mỗi lần.
Trường hợp nên chọn vay tín chấp
- Cần một khoản xác định, dùng ngay: số tiền và thời điểm đã rõ, ví dụ thanh toán một hợp đồng hoặc mua thiết bị.
- Cần thời gian trả dài hơn một năm: kỳ hạn dài giúp số tiền trả mỗi kỳ nhẹ hơn so với phải tất toán trong vòng 1 năm như thấu chi.
- Muốn biết trước số tiền phải trả mỗi tháng: lịch trả góp cố định giúp bạn lập kế hoạch chi tiêu và dòng tiền dễ hơn.
- Hạn mức thấu chi được cấp không đủ: khi nhu cầu vượt hạn mức ngân hàng duyệt, khoản vay có kỳ hạn thường là lựa chọn hợp lý hơn.
Casso Capital: thấu chi tín chấp VPBank, hồ sơ làm một lần cho doanh nghiệp
Với doanh nghiệp, lý do chọn thấu chi thường rất thực tế: làm hồ sơ một lần, sau đó dùng và hoàn trả theo nhịp tiền về mà không phải xin vay lại. Casso Capital đồng hành cùng doanh nghiệp tiếp cận gói thấu chi tín chấp của VPBank theo đúng tinh thần đó.
Gói thấu chi tín chấp VPBank có gì
Gói có hạn mức đến 500 triệu đồng, lãi từ 1,5%/tháng và không cần tài sản bảo đảm. Hạn mức gắn vào tài khoản thanh toán VPBank của doanh nghiệp, lãi chỉ tính trên số tiền đang âm và chốt sau 18:00 mỗi ngày, nên phần hoàn trả trước 18:00 cùng ngày không phát sinh lãi của ngày đó. Bạn có thể xem trước thông tin gói vay thấu chi tín chấp VPBank qua Casso Capital trước khi quyết định.
Ba bước đăng ký, dữ liệu tự điền
- Chọn gói vay: xem trước hạn mức, lãi suất và điều kiện ngay từ đầu, việc kiểm tra miễn phí và không ràng buộc.
- Nộp hồ sơ: bạn ủy quyền một lần, hệ thống tự lấy hóa đơn điện tử và báo cáo tài chính vào hồ sơ; bạn xem lại, kê khai trên biểu mẫu của ngân hàng rồi ký số.
- Nhận phê duyệt: VPBank trả kết quả trong 72 giờ làm việc, không tính thứ Bảy và Chủ nhật; khi được duyệt, tiền về tài khoản trong khoảng 30 phút đến 4 giờ.
Bộ quà bảo chứng và khoản hoàn tiền đi kèm
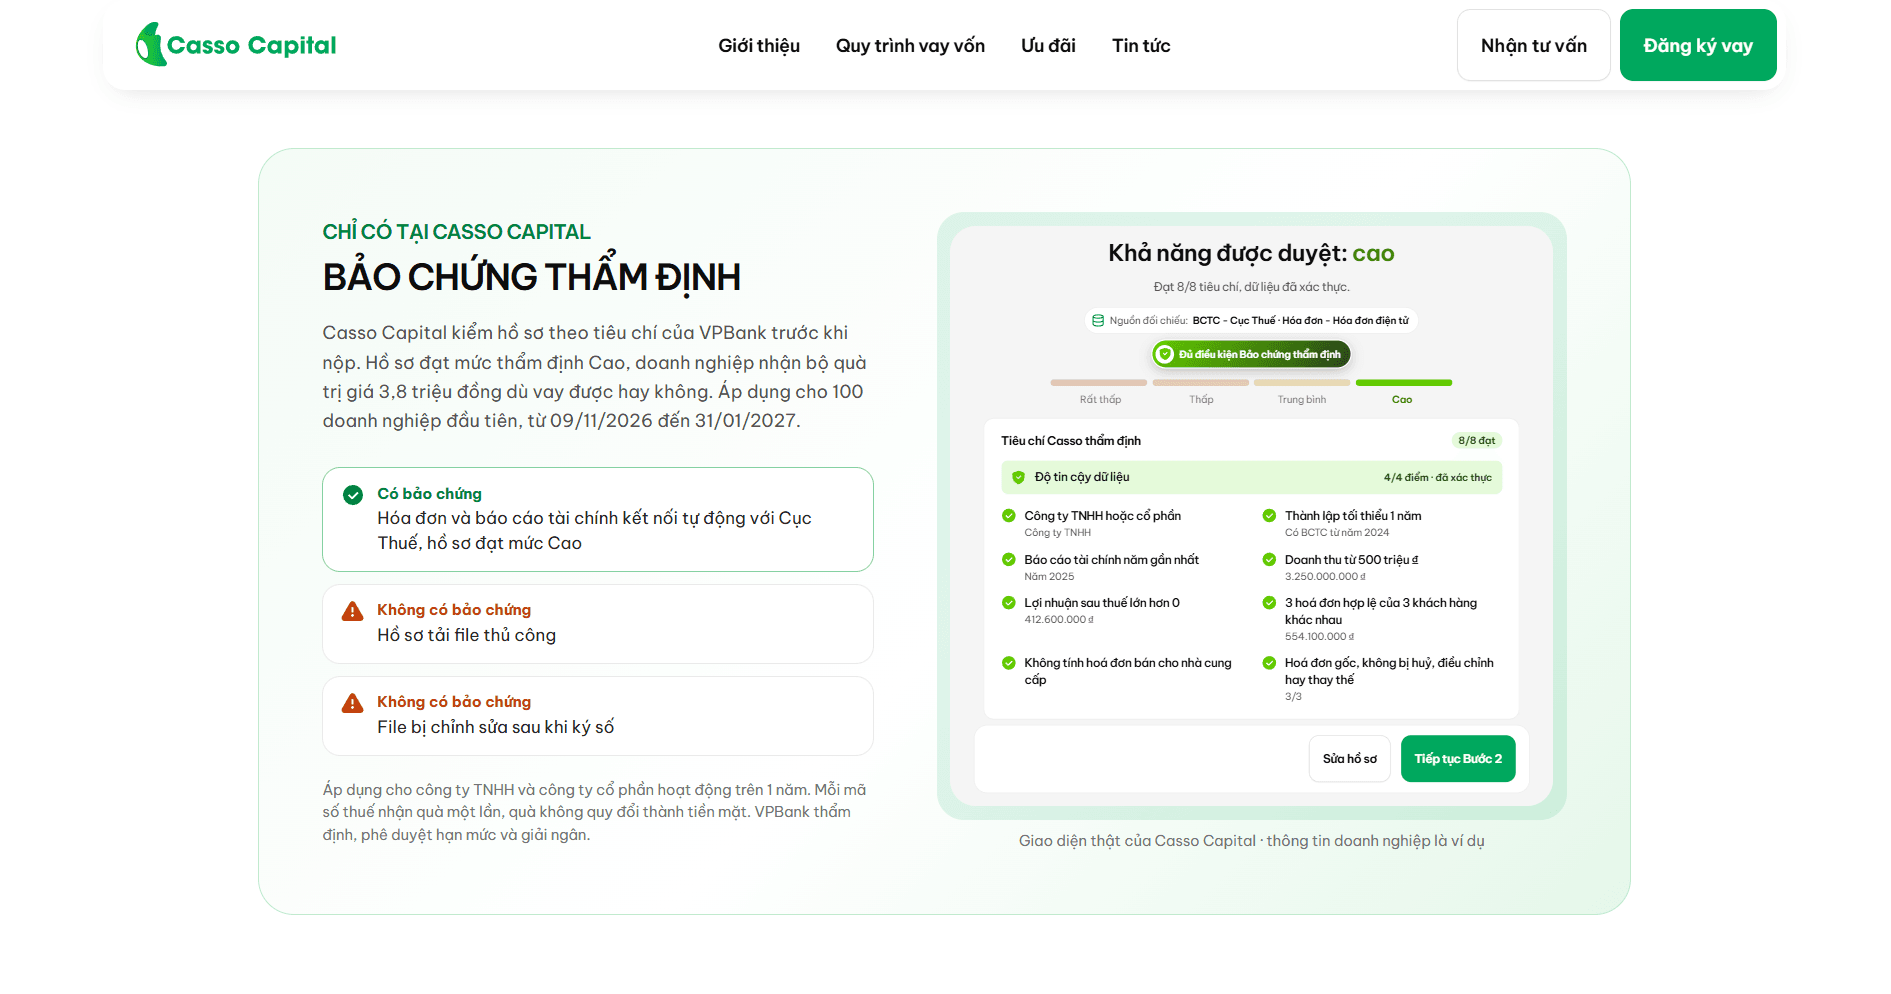
Doanh nghiệp nộp hồ sơ qua Casso Capital có thêm hai quyền lợi. Thứ nhất, hồ sơ kết nối tự động với Cục Thuế, được đánh giá mức Cao và thuộc 100 doanh nghiệp đầu tiên đăng ký có cơ hội nhận bộ quà 3,8 triệu đồng. Thứ hai, khoản thấu chi VPBank giải ngân thành công với dư nợ bình quân tháng từ 100 triệu đồng trong 30 ngày kể từ ngày được cấp tín dụng được hoàn 1.000.000 đồng, chương trình chạy trong 3 tháng hoặc đến khi hết ngân sách. Chi tiết điều kiện áp dụng có trong thể lệ chương trình quà bảo chứng hồ sơ vay.
Câu hỏi thường gặp
Vay thấu chi có phải là vay tín chấp không?
Không hẳn. Thấu chi có hai loại: thấu chi tín chấp, không cần tài sản bảo đảm, và thấu chi có tài sản bảo đảm như sổ tiết kiệm, giấy tờ có giá hoặc bất động sản. Vì vậy chỉ thấu chi tín chấp mới là một dạng cấp tín dụng không có tài sản bảo đảm, và nó vẫn khác vay tín chấp thông thường ở cách giải ngân theo hạn mức, cách tính lãi theo ngày và cách trả nợ linh hoạt.
Có thể vừa vay thấu chi vừa vay tín chấp không?
Về nguyên tắc là được, nếu bạn đáp ứng điều kiện của từng sản phẩm. Nhưng ngân hàng cộng tất cả nghĩa vụ nợ hiện tại khi xét hồ sơ, nên đang có khoản vay tín chấp sẽ làm phần thu nhập còn lại để trả khoản mới ít đi, và hạn mức thấu chi được duyệt có thể thấp hơn. Bạn nên tính tổng số tiền phải trả mỗi tháng của cả hai khoản trước khi đăng ký thêm.
Kết luận
Vay thấu chi khác vay tín chấp ở lãi tính trên dư nợ thực tế theo ngày thay vì theo lịch trả góp, thời hạn tối đa 1 năm thay vì nhiều kỳ dài hơn, và cách trả nợ linh hoạt theo dòng tiền thay vì trả góp cố định. Thấu chi mạnh ở nhu cầu ngắn hạn, lặp lại và có dòng tiền về đều; vay tín chấp mạnh ở nhu cầu đã xác định rõ số tiền và cần thời gian trả dài. Trước khi ký, hãy so sánh tổng chi phí của cả hai theo đúng cách bạn dự định sử dụng, đọc kỹ điều khoản lãi, phí và điều kiện trả trước hạn.
Nếu doanh nghiệp quan tâm gói vay thấu chi từ Casso Capital, liên hệ tư vấn giải pháp và điều kiện áp dụng tại đây:
- Website: https://capital.casso.vn/
- Hotline: 1900 8144