Bài viết giải thích hạn mức thấu chi là gì, mức tham khảo theo từng loại thấu chi, những yếu tố ngân hàng xem xét và cách để tăng hạn mức. Các số liệu trong bài chỉ mang tính tham khảo, tùy chính sách từng ngân hàng.
Hạn mức vay thấu chi là gì?
Hạn mức vay thấu chi là số tiền tối đa ngân hàng cho phép bạn chi vượt số dư trên tài khoản thanh toán. Đây không phải khoản tiền được chuyển vào tài khoản ngay. Khoản vay chỉ phát sinh khi bạn chi vượt số dư, và lãi chỉ tính trên phần dư nợ thực tế, nên hạn mức lớn không đồng nghĩa với chi phí lớn nếu bạn dùng có kế hoạch.
Theo quy định của Ngân hàng Nhà nước, thấu chi là việc ngân hàng chấp thuận cho khách hàng chi vượt số tiền có trên tài khoản thanh toán trong một mức tối đa đã thỏa thuận. Mức này được duy trì trong thời hạn tối đa 1 năm và phải ghi rõ trong thỏa thuận cho vay. Pháp luật không ấn định một con số hạn mức cố định, nên con số cụ thể do từng ngân hàng quyết định sau khi thẩm định hồ sơ.
Vay thấu chi tối đa được bao nhiêu?
Không có một mức tối đa dùng chung. Hạn mức phụ thuộc trước hết vào loại thấu chi bạn đăng ký, vì mỗi loại được ngân hàng xét theo căn cứ khác nhau. Các con số dưới đây chỉ mang tính tham khảo, tùy chính sách từng ngân hàng.
Hạn mức vay thấu chi tín chấp
Thấu chi tín chấp không cần tài sản bảo đảm, nên ngân hàng dựa vào thu nhập, lịch sử tín dụng và dòng tiền của người vay để đánh giá khả năng trả nợ. Vì rủi ro cao hơn, hạn mức thường thấp hơn và lãi suất thường cao hơn so với thấu chi có tài sản bảo đảm.
Hạn mức vay thấu chi có tài sản bảo đảm
Khi có tài sản bảo đảm như sổ tiết kiệm, giấy tờ có giá hoặc bất động sản, ngân hàng có căn cứ để thu hồi nợ nếu người vay không trả được. Vì vậy hạn mức thường cao hơn và lãi suất thường thấp hơn thấu chi tín chấp. Hạn mức thường được tính theo một tỷ lệ phần trăm giá trị tài sản. Tỷ lệ này khác nhau giữa các loại tài sản và giữa các ngân hàng: sổ tiết kiệm dễ định giá nên thường được cấp tỷ lệ cao, còn bất động sản được tính trên giá trị ngân hàng thẩm định.
Hạn mức thấu chi cho doanh nghiệp
Với doanh nghiệp, ngân hàng không xét thu nhập cá nhân mà xét quy mô và sức khỏe hoạt động kinh doanh: doanh thu, lợi nhuận, báo cáo tài chính, hóa đơn bán hàng và dòng tiền đi qua tài khoản. Hạn mức thường gắn với chu kỳ kinh doanh, vì mục đích của thấu chi doanh nghiệp là bù chênh lệch giữa thời điểm chi nhập hàng, trả lương và thời điểm thu tiền từ khách hàng.
Mức tham khảo có thể từ vài trăm triệu đồng trở lên tùy quy mô doanh nghiệp, và cao hơn khi có tài sản bảo đảm. Doanh nghiệp có doanh thu ổn định, hóa đơn đầu ra đều đặn và báo cáo tài chính rõ ràng thường được xem xét hạn mức thuận lợi hơn. Mức cụ thể tùy chính sách từng ngân hàng.
Ngân hàng xác định hạn mức thấu chi dựa trên yếu tố nào?
Ngân hàng không dùng một công thức chung cho mọi hồ sơ. Họ đánh giá tổng hợp khả năng trả nợ và mức rủi ro của từng khách hàng, bắt đầu từ thu nhập hoặc doanh thu rồi đối chiếu với bốn yếu tố dưới đây. Hồ sơ cũng chỉ được xem xét khi bạn đáp ứng các điều kiện vay thấu chi cơ bản của ngân hàng.
Lịch sử tín dụng (CIC)
Lịch sử tín dụng cho ngân hàng biết bạn đã trả nợ đúng hạn hay chưa. Dữ liệu này do Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC) tổng hợp từ các tổ chức tín dụng, gồm các khoản vay, thẻ tín dụng và thấu chi của bạn. Khoản nợ được xếp thành 5 nhóm: nhóm 1 là nợ đủ tiêu chuẩn, nhóm 3 đến nhóm 5 là nợ xấu. Hồ sơ có nợ xấu thường bị từ chối, còn nợ nhóm 2 (nợ cần chú ý) chưa phải nợ xấu nhưng khiến ngân hàng thận trọng hơn và có thể cấp hạn mức thấp hơn.
Tổng nghĩa vụ nợ hiện tại
Ngân hàng cộng các khoản bạn đang phải trả, như vay tiêu dùng, vay mua nhà hoặc xe, dư nợ thẻ tín dụng và thấu chi ở ngân hàng khác, rồi so với thu nhập hoặc dòng tiền. Nghĩa vụ nợ càng lớn thì phần thu nhập còn lại để trả khoản mới càng ít, và hạn mức được duyệt càng thấp. Với doanh nghiệp, ngân hàng so các khoản vay hiện có với doanh thu và dòng tiền của công ty.
Tài sản bảo đảm (nếu có)
Tài sản bảo đảm là yếu tố làm hạn mức tăng rõ nhất. Ngân hàng xem xét loại tài sản, giá trị thẩm định và mức độ dễ chuyển thành tiền khi cần thu hồi nợ. Sổ tiết kiệm và tiền gửi thường dễ định giá, còn bất động sản cần được thẩm định và làm thủ tục bảo đảm. Nếu không có tài sản, hồ sơ được xét theo hình thức tín chấp và hạn mức dựa hoàn toàn vào khả năng trả nợ.
Mối quan hệ với ngân hàng
Khách hàng gắn bó với ngân hàng thường được xem xét thuận lợi hơn vì ngân hàng có sẵn dữ liệu để đánh giá. Những yếu tố có ích gồm tài khoản thanh toán hoạt động đều, dòng tiền vào ra thường xuyên, số dư tiền gửi và thời gian sử dụng dịch vụ.
Cách tăng hạn mức vay thấu chi
Hạn mức không cố định mãi. Ngân hàng thường xem xét lại khi bạn gia hạn hoặc đề nghị điều chỉnh, dựa trên hồ sơ và cách bạn đã sử dụng hạn mức. Một số cách giúp hồ sơ được đánh giá tốt hơn:
- Giữ lịch sử trả nợ sạch: trả mọi khoản vay, thẻ tín dụng và dư nợ thấu chi đúng hạn, vì lịch sử tín dụng trên CIC là cơ sở đầu tiên để ngân hàng cân nhắc tăng hạn mức.
- Chứng minh thu nhập hoặc doanh thu tăng: bổ sung hợp đồng lao động, bảng lương, sao kê hoặc, với doanh nghiệp, báo cáo tài chính và hóa đơn bán hàng mới nhất để ngân hàng thấy khả năng trả nợ đã cải thiện.
- Giảm nghĩa vụ nợ khác: tất toán bớt khoản vay hoặc dư nợ thẻ tín dụng để phần thu nhập dành cho khoản thấu chi lớn hơn.
- Bổ sung tài sản bảo đảm: chuyển từ thấu chi tín chấp sang thấu chi có tài sản bảo đảm như sổ tiết kiệm thường mở ra hạn mức cao hơn.
- Sử dụng hạn mức có kỷ luật: dùng đúng nhu cầu và hoàn trả đúng hạn cho thấy bạn quản lý vốn vay tốt, là cơ sở để đề nghị xem xét lại hạn mức khi gia hạn.
Casso Capital - Hạn mức thấu chi tín chấp đến 500 triệu cùng VPBank
Chủ doanh nghiệp nào cũng có lúc cần một khoản vốn ngắn hạn để nhập hàng hay xoay vòng trong lúc chờ khách thanh toán. Casso Capital giúp việc này nhẹ nhàng hơn: bạn đăng ký gói thấu chi tín chấp của VPBank chỉ với 3 bước và một lần ủy quyền, phần còn lại để hệ thống hỗ trợ.
Gói thấu chi tín chấp, không cần tài sản bảo đảm
Với Casso Capital, gói thấu chi tín chấp của VPBank có hạn mức đến 500 triệu đồng, lãi từ 1,5%/tháng, không cần tài sản bảo đảm và thời hạn hạn mức từ 3 đến 12 tháng, hết hạn phải trả hết gốc. Lãi chỉ tính trên số tiền đang âm, chốt sau 18:00 mỗi ngày; nếu bạn trả trước 18:00 cùng ngày thì không phát sinh lãi của ngày đó. Gói phù hợp cho nhu cầu vốn ngắn hạn như nhập hàng theo mùa hoặc chờ khách hàng thanh toán.
Đăng ký dễ dàng chỉ với 3 bước
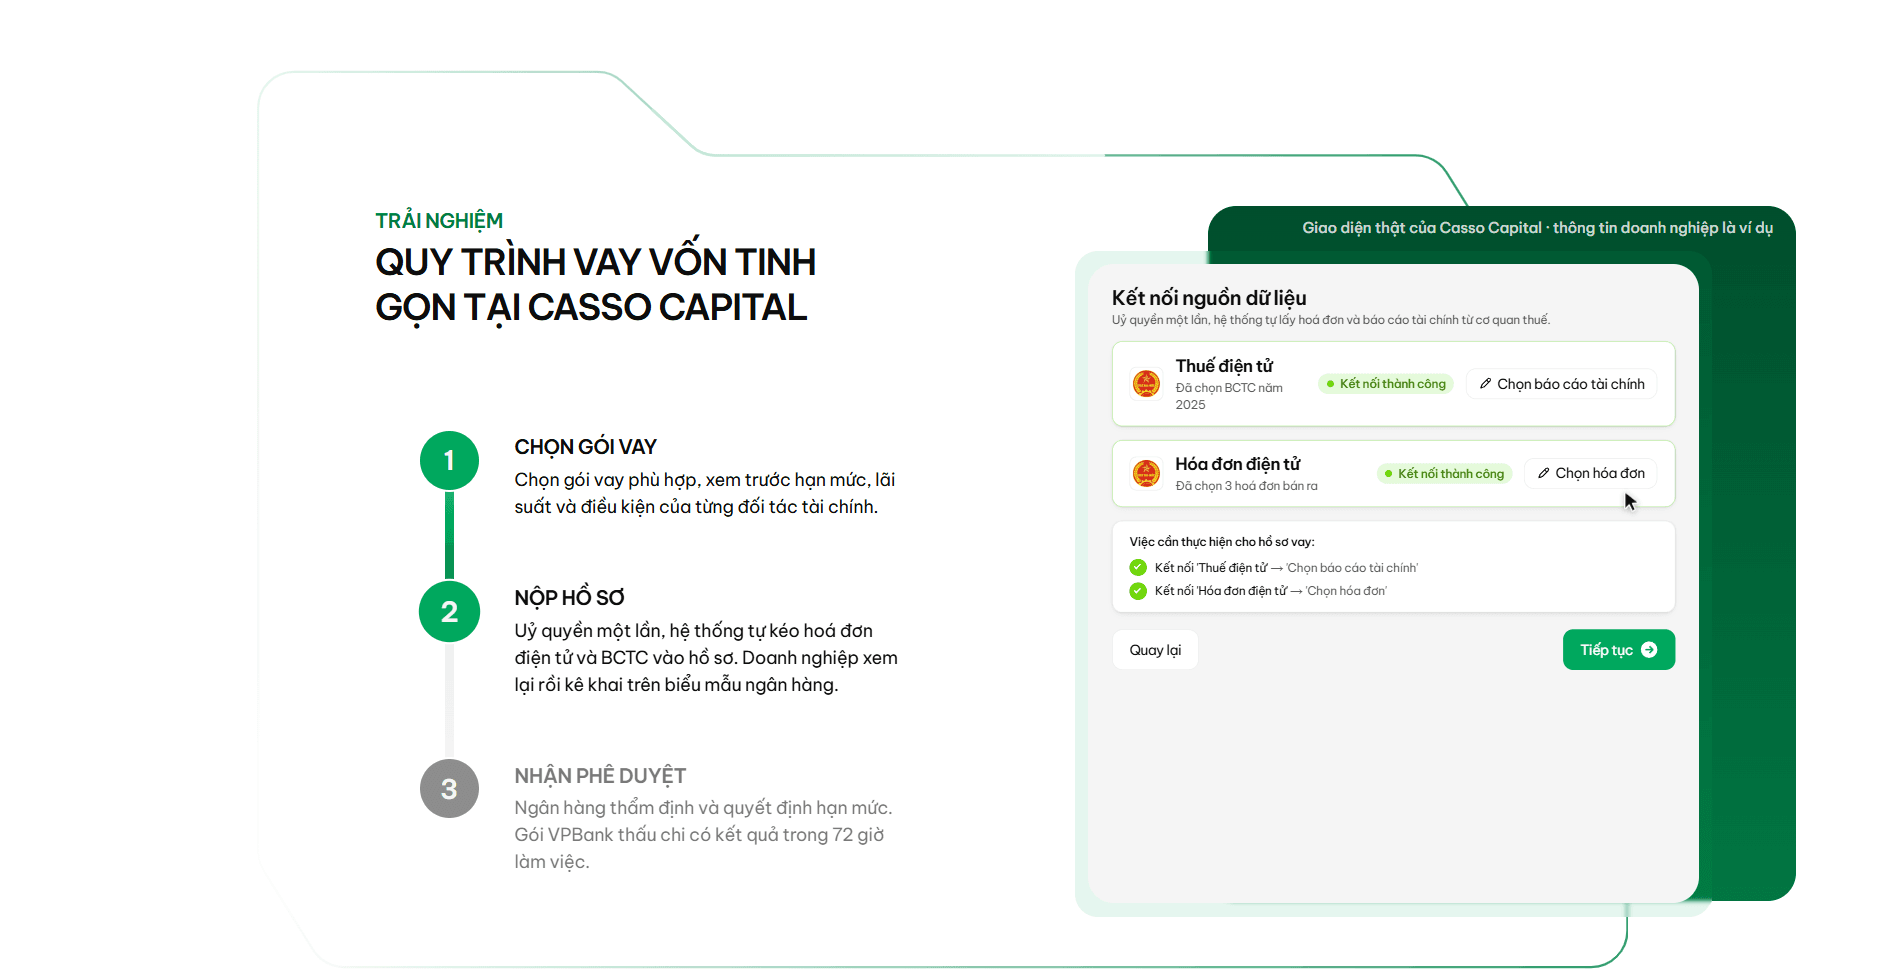
- Chọn gói và xem trước: bạn chọn gói vay và xem trước hạn mức, lãi suất, điều kiện ngay từ đầu.
- Ủy quyền một lần: hệ thống lấy hóa đơn điện tử và báo cáo tài chính, rà soát, kê khai trên biểu mẫu của ngân hàng, bạn chỉ việc ký số.
- Ngân hàng thẩm định và giải ngân: VPBank thẩm định, quyết định hạn mức và giải ngân.
Việc kết nối dữ liệu và xem đánh giá hồ sơ trên Casso Capital miễn phí, không ràng buộc, nên bạn có thể xem hồ sơ của mình đang ở mức nào trước khi quyết định. Theo công bố, giải ngân diễn ra từ 30 phút đến 4 giờ sau khi được duyệt, và có kết quả trong 72 giờ làm việc. Hồ sơ có hóa đơn và báo cáo tài chính kết nối tự động với Cục Thuế được đánh giá cao hơn hồ sơ tải file thủ công.
Đăng ký qua Casso Capital, bạn nhận thêm gì?
Khi đăng ký qua Casso Capital, doanh nghiệp được tặng quà bảo chứng hồ sơ vay trị giá lên đến 3.800.000 đồng. Quà dành cho 100 doanh nghiệp đầu tiên có hồ sơ đạt mức thẩm định "Cao", từ 09/11/2026 đến 31/01/2027, và vẫn nhận được dù vay được hay chưa vay được vốn. Ngoài ra, doanh nghiệp được hoàn 1.000.000 đồng khi khoản vay thấu chi VPBank giải ngân thành công, với dư nợ bình quân tháng từ 100 triệu đồng trong 30 ngày kể từ khi được cấp tín dụng. Chương trình kéo dài 3 tháng hoặc đến khi hết ngân sách.
Muốn xem trước hạn mức và điều kiện cho doanh nghiệp của mình, bạn có thể truy cập capital.casso.vn hoặc gọi tổng đài 1900 8144 để được hỗ trợ tư vấn.
Câu hỏi thường gặp
Hạn mức thấu chi có được cấp lại hằng năm không?
Không tự động. Mức thấu chi tối đa được duy trì trong thời hạn tối đa 1 năm, hết thời hạn thì bạn phải tất toán dư nợ hoặc làm thủ tục gia hạn, cấp lại hạn mức. Khi đó ngân hàng xem xét lại hồ sơ, kết quả sử dụng hạn mức và tình hình tài chính của bạn, nên hạn mức mới có thể bằng, cao hơn hoặc thấp hơn hạn mức cũ. Chính sách gia hạn tùy từng ngân hàng và được ghi trong hợp đồng.
Có nên dùng hết hạn mức thấu chi?
Không nên dùng hết hạn mức chỉ vì còn dư. Lãi chỉ tính trên phần đã dùng, nhưng dư nợ bbcàng lớn thì lãi càng nhiều, và lãi thấu chi thường cao hơn các khoản vay có tài sản bảo đảm. Dùng sát hạn mức cũng làm bạn mất phần dự phòng cho tình huống phát sinh. Nên dùng đúng nhu cầu, hoàn trả sớm khi có tiền về và giữ lại một phần hạn mức làm quỹ dự phòng.
Ngân hàng có thể giảm hạn mức thấu chi không?
Có thể, theo điều khoản trong hợp đồng. Hạn mức thường được điều chỉnh khi gia hạn, hoặc khi ngân hàng thấy tình hình tài chính của bạn xấu đi, chẳng hạn phát sinh nợ quá hạn hoặc lịch sử tín dụng suy giảm. Bạn nên đọc kỹ điều khoản về điều chỉnh, giảm hoặc chấm dứt hạn mức trước khi ký và theo dõi thông báo của ngân hàng.
Kết luận
Vay thấu chi tối đa được bao nhiêu không có một đáp án chung, vì hạn mức do ngân hàng quyết định theo từng hồ sơ, dựa trên loại thấu chi, lịch sử tín dụng, nghĩa vụ nợ hiện tại, tài sản bảo đảm và mối quan hệ với ngân hàng, và chỉ được duy trì tối đa 1 năm theo thỏa thuận. Thay vì tìm một con số, bạn nên xác định nhu cầu vốn thực tế, giữ lịch sử tín dụng tốt và chuẩn bị hồ sơ rõ ràng. Các số liệu trong bài chỉ để tham khảo, tùy chính sách từng ngân hàng, nên hỏi trực tiếp ngân hàng trước khi quyết định.
Nếu doanh nghiệp quan tâm gói vay thấu chi từ Casso Capital, liên hệ tư vấn giải pháp và điều kiện áp dụng tại đây:
- Website: https://capital.casso.vn/
- Hotline: 1900 8144