Bài viết trả lời vay thấu chi có phải là thẻ tín dụng không, so sánh hai sản phẩm theo sáu tiêu chí kèm bảng tổng hợp, gợi ý khi nào nên dùng cái nào và lưu ý về việc rút tiền từ thẻ tín dụng.
Vay thấu chi có phải là thẻ tín dụng không?
Đây là hai sản phẩm khác nhau. Vay thấu chi là hạn mức ngân hàng cấp trên tài khoản thanh toán, cho phép bạn chi vượt số dư và chỉ tính lãi trên phần dư nợ thực tế theo số ngày sử dụng.
Thẻ tín dụng thì gắn với một chiếc thẻ do ngân hàng phát hành. Theo quy định hiện hành, thẻ tín dụng là thẻ cho phép chủ thẻ thực hiện giao dịch thẻ trong phạm vi hạn mức tín dụng đã được cấp theo thỏa thuận với tổ chức phát hành thẻ. Điểm khác biệt dễ thấy nhất: thấu chi nằm trong tài khoản, thẻ tín dụng nằm trong chiếc thẻ, và cách tính lãi của hai bên không giống nhau.
Điểm giống nhau giữa vay thấu chi và thẻ tín dụng
Trước khi phân biệt, hãy thấy những điểm chung khiến nhiều người nhầm lẫn:
- Đều là hạn mức tín dụng xoay vòng: ngân hàng cấp trước một hạn mức, bạn dùng đến đâu thì phần đó thành dư nợ, trả xong lại dùng tiếp trong thời hạn.
- Đều không cần giải ngân từng lần: bạn không phải làm hồ sơ vay mới cho mỗi lần chi tiêu, chỉ cần hạn mức còn khả dụng.
- Đều xét trên khả năng trả nợ và lịch sử tín dụng: ngân hàng xem thu nhập hoặc dòng tiền, tổng nghĩa vụ nợ và dữ liệu tại Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC).
- Đều được ghi nhận trên CIC: trả đúng hạn giúp lịch sử tín dụng tốt hơn, còn chậm trả thì khoản quá hạn bị ghi nhận và ảnh hưởng các lần vay sau.
- Đều phát sinh phí nếu dùng sai cách: rút tiền mặt, chậm thanh toán hay vượt hạn mức đều có thể bị thu phí theo biểu phí của ngân hàng.
Vay thấu chi khác gì thẻ tín dụng?
Hình thức sử dụng (tài khoản và thẻ)
Thấu chi gắn với tài khoản thanh toán, nên mọi giao dịch chuyển khoản đều dùng được, miễn còn hạn mức. Thẻ tín dụng gắn với thẻ, mạnh nhất khi quẹt thẻ hoặc thanh toán trực tuyến tại các điểm chấp nhận thẻ. Với doanh nghiệp phải chuyển khoản cho nhà cung cấp, thấu chi thuận tiện hơn; với chi tiêu mua sắm, thẻ tín dụng tiện hơn.
Cách tính lãi và thời gian miễn lãi
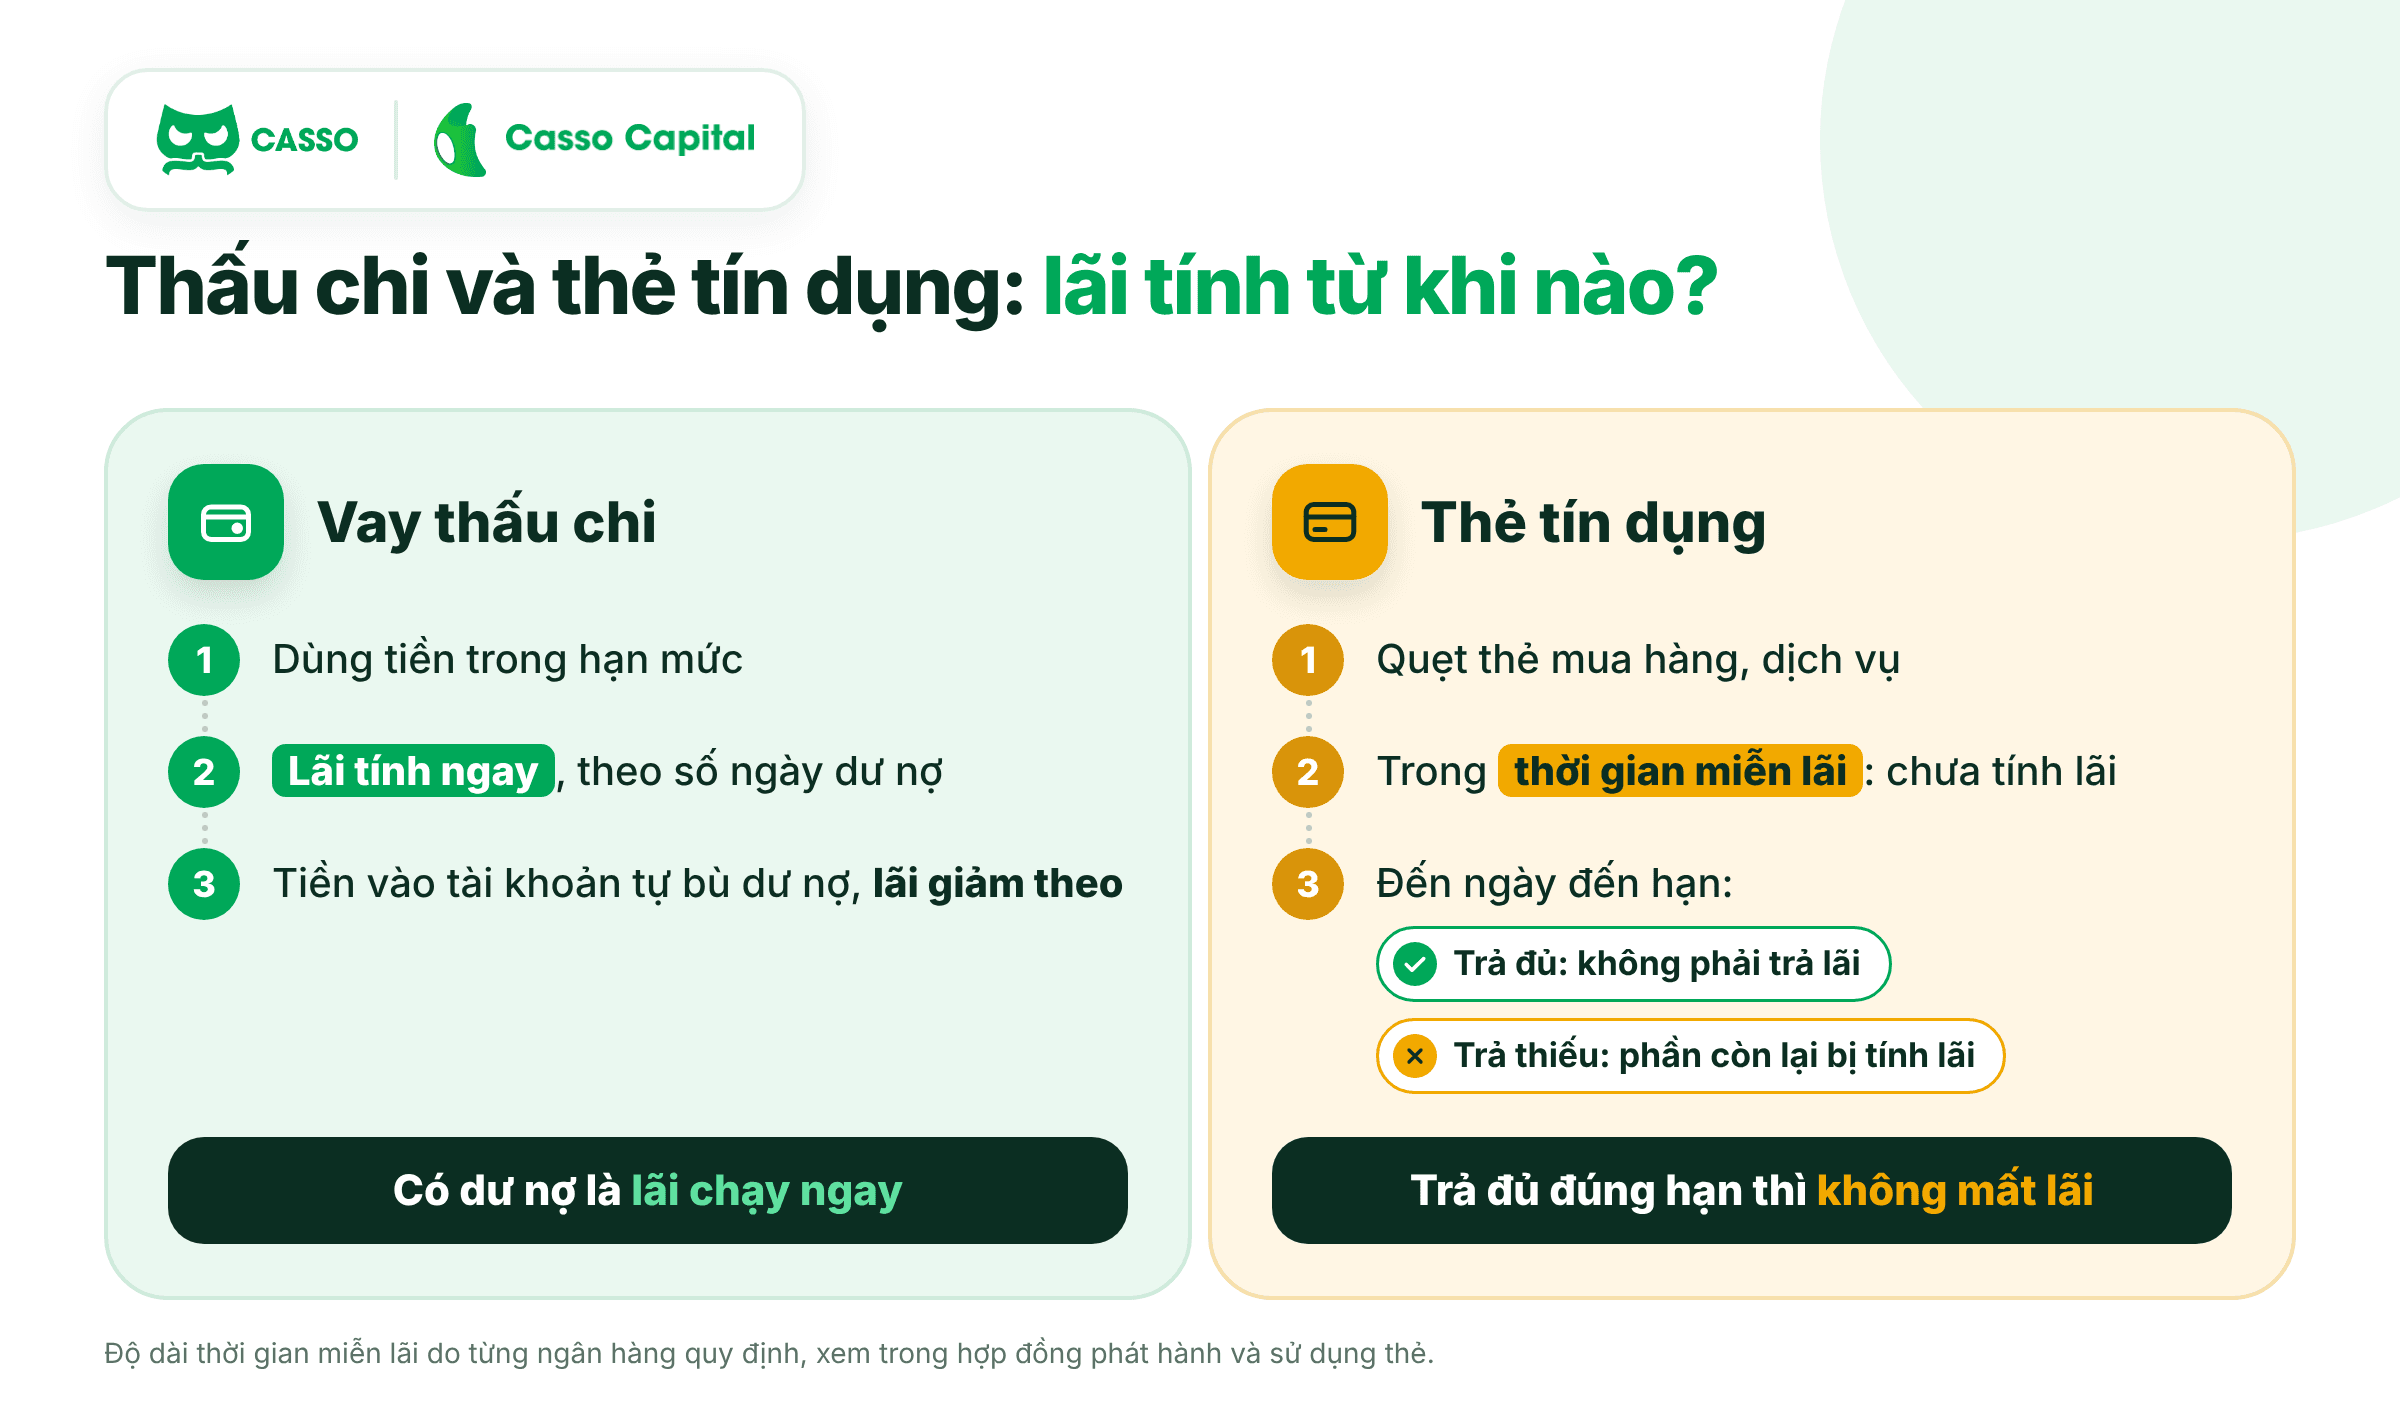
Đây là khác biệt quan trọng nhất. Thấu chi tính lãi ngay từ khi phát sinh dư nợ, trên số tiền thực dùng và theo số ngày. Thẻ tín dụng có thời gian miễn lãi cho giao dịch thanh toán hàng hóa, dịch vụ: nếu bạn trả hết dư nợ trong kỳ trước ngày đến hạn thì không phải trả lãi, nhưng trả không đủ thì phần còn lại bị tính lãi theo mức của thẻ, thường cao hơn nhiều khoản vay thông thường. Độ dài thời gian miễn lãi do từng ngân hàng quy định, bạn nên xem trong hợp đồng phát hành và sử dụng thẻ. Nếu muốn hiểu kỹ cách lãi thấu chi được tính theo ngày, bạn có thể xem thêm cách tính lãi vay thấu chi kèm công thức và ví dụ.
Rút tiền mặt và phí rút tiền
Thấu chi cho phép dùng tiền trong hạn mức qua tài khoản, còn việc rút tiền mặt phụ thuộc quy định của từng sản phẩm, nên bạn cần kiểm tra trong hợp đồng. Với thẻ tín dụng, rút tiền mặt tại ATM thường không được miễn lãi và chịu phí rút tiền, nên chi phí cao hơn hẳn so với quẹt thẻ mua hàng. Ngoài ra, chủ thẻ không được rút tiền mặt qua máy POS tại điểm chấp nhận thẻ, đây là hành vi bị cấm theo quy định về hoạt động thẻ ngân hàng.
Hạn mức và điều kiện mở
Hạn mức của cả hai đều do ngân hàng quyết định theo từng hồ sơ, dựa trên thu nhập hoặc doanh thu, lịch sử tín dụng và tài sản bảo đảm nếu có. Thẻ tín dụng thường được mở nhanh và phổ biến với cá nhân. Thấu chi gắn với tài khoản thanh toán, phù hợp cả với cá nhân và doanh nghiệp, và với doanh nghiệp thì ngân hàng xét dòng tiền, hóa đơn và báo cáo tài chính. Trước khi nộp hồ sơ, bạn nên đối chiếu các điều kiện vay thấu chi cơ bản của ngân hàng.
Cách thanh toán dư nợ
Với thấu chi, tiền vào tài khoản tự bù vào dư nợ, không có số tiền tối thiểu phải trả mỗi tháng, bạn trả sớm thì lãi giảm theo. Với thẻ tín dụng, mỗi kỳ ngân hàng phát hành sao kê và yêu cầu thanh toán tối thiểu một tỷ lệ nhất định của dư nợ trước ngày đến hạn; trả tối thiểu giúp bạn không bị phí chậm trả nhưng phần dư nợ còn lại vẫn bị tính lãi.
Ưu đãi, hoàn tiền
Thẻ tín dụng thường đi kèm ưu đãi tiêu dùng như hoàn tiền, tích điểm, trả góp 0% tại các đối tác, vì sản phẩm hướng tới chi tiêu mua sắm. Thấu chi gần như không có nhóm ưu đãi này, vì bản chất là nguồn vốn ngắn hạn bù dòng tiền; đổi lại, lãi chỉ tính trên số tiền thực dùng theo ngày nên chi phí minh bạch và dễ ước lượng hơn.
Nên vay thấu chi hay thẻ tín dụng?
Không có sản phẩm nào tốt hơn tuyệt đối. Hãy chọn theo việc bạn sẽ chi tiền vào đâu và trả lại trong bao lâu.
Khi nào nên dùng thẻ tín dụng
- Chi tiêu mua sắm, thanh toán tại điểm chấp nhận thẻ: đúng thế mạnh của thẻ, lại có thể hưởng ưu đãi hoàn tiền hoặc tích điểm.
- Trả hết dư nợ trong kỳ: khi chắc chắn trả đủ trước ngày đến hạn, bạn dùng được thời gian miễn lãi và gần như không tốn lãi.
- Nhu cầu nhỏ, phát sinh lẻ: các khoản chi vừa phải, không cần chuyển khoản số tiền lớn.
Khi nào nên dùng vay thấu chi
- Cần chuyển khoản hoặc thanh toán cho nhà cung cấp: tiền đi trực tiếp từ tài khoản, không phụ thuộc điểm chấp nhận thẻ.
- Dư nợ sẽ tồn tại vài ngày đến vài tuần: lãi tính theo ngày trên số tiền thực dùng nên chi phí dễ kiểm soát hơn là để dư nợ thẻ qua kỳ.
- Cần vốn lưu động cho kinh doanh: thấu chi được thiết kế để bù khoảng trống dòng tiền giữa lúc phải trả tiền và lúc tiền về.
- Muốn tránh phí rút tiền mặt: thay vì rút tiền từ thẻ tín dụng và chịu phí cùng lãi ngay, dùng hạn mức thấu chi qua tài khoản thường rẻ hơn.
Casso Capital: thấu chi tín chấp VPBank, nguồn vốn gọn cho doanh nghiệp
Nếu doanh nghiệp bạn đang xoay vốn, một hạn mức thấu chi đứng tên doanh nghiệp sẽ nhẹ gánh hơn nhiều. Casso Capital đồng hành cùng doanh nghiệp tiếp cận gói thấu chi tín chấp của VPBank, với phần hồ sơ được làm gọn lại hết mức.
Gói thấu chi tín chấp VPBank
Gói có hạn mức đến 500 triệu đồng, lãi từ 1,5%/tháng và không cần tài sản bảo đảm. Hạn mức gắn vào tài khoản thanh toán VPBank của doanh nghiệp nên dùng được cho chuyển khoản và thanh toán thường ngày. Lãi chỉ tính trên số tiền đang âm và chốt sau 18:00 mỗi ngày, nên phần hoàn trả trước 18:00 cùng ngày không phát sinh lãi của ngày đó. Bạn có thể đọc thêm thông tin gói vay thấu chi tín chấp VPBank qua Casso Capital để nắm chi tiết.
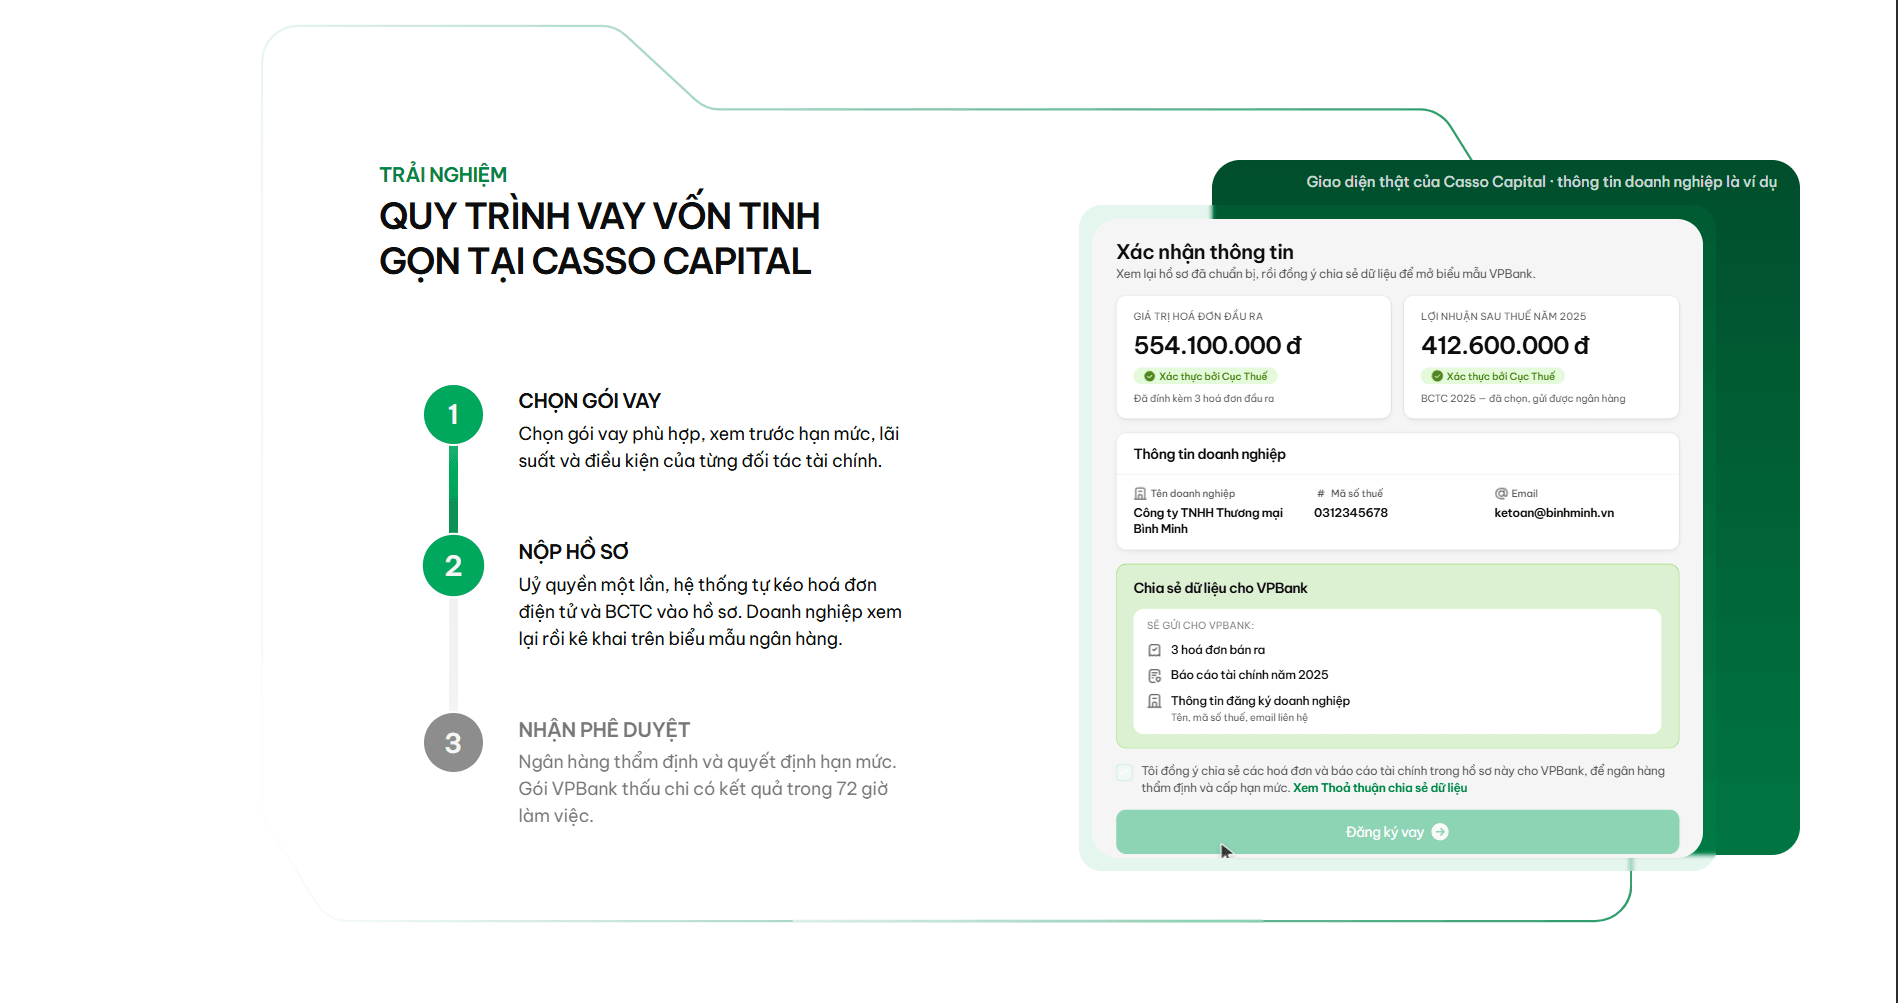
Đăng ký trong 3 bước
- Chọn gói vay: xem trước hạn mức, lãi suất và điều kiện; việc kiểm tra miễn phí và không ràng buộc.
- Nộp hồ sơ: bạn ủy quyền một lần, hệ thống tự lấy hóa đơn điện tử và báo cáo tài chính vào hồ sơ; bạn xem lại, kê khai trên biểu mẫu của ngân hàng rồi ký số.
- Nhận phê duyệt: VPBank trả kết quả trong 72 giờ làm việc, không tính thứ Bảy và Chủ nhật; khi được duyệt, tiền về tài khoản trong khoảng 30 phút đến 4 giờ.
Quyền lợi tăng thêm khi hồ sơ đi qua Casso Capital
Hồ sơ có hóa đơn và báo cáo tài chính kết nối tự động với Cục Thuế, được đánh giá mức Cao và thuộc 100 doanh nghiệp đầu tiên đăng ký sẽ nhận bộ quà bảo chứng 3,8 triệu đồng: chữ ký số 1 năm, Casso API Pro 2 năm và hóa đơn điện tử Xinvoice miễn phí trọn đời. Bên cạnh đó, khoản thấu chi VPBank giải ngân thành công với dư nợ bình quân tháng từ 100 triệu đồng trong 30 ngày kể từ ngày được cấp tín dụng được hoàn 1.000.000 đồng, chương trình kéo dài 3 tháng hoặc đến khi hết ngân sách. Bạn có thể xem đầy đủ điều kiện trong thể lệ chương trình quà bảo chứng hồ sơ vay.
Câu hỏi thường gặp
Có thể sở hữu cả thấu chi và thẻ tín dụng không?
Được, nếu bạn đáp ứng điều kiện của từng sản phẩm. Thực tế nhiều người dùng song song: thẻ tín dụng cho chi tiêu mua sắm và hưởng thời gian miễn lãi, thấu chi cho các khoản phải chuyển khoản hoặc cần tiền trong tài khoản. Chỉ cần lưu ý ngân hàng cộng cả dư nợ thẻ và dư nợ thấu chi vào tổng nghĩa vụ nợ khi xét hồ sơ mới, nên dùng nhiều hạn mức cùng lúc có thể làm hạn mức được duyệt lần sau thấp hơn.
Rút tiền mặt từ thẻ tín dụng hay thấu chi rẻ hơn?
Thông thường thấu chi rẻ hơn. Rút tiền mặt từ thẻ tín dụng vừa chịu phí rút tiền vừa bị tính lãi ngay, không có thời gian miễn lãi. Trong khi đó dư nợ thấu chi chỉ chịu lãi theo số ngày sử dụng. Tuy vậy, mức phí và lãi cụ thể khác nhau giữa các ngân hàng và từng sản phẩm, nên bạn hãy đối chiếu biểu phí của đúng sản phẩm mình đang dùng, và tham khảo thêm bài về lãi suất vay thấu chi để biết cách đọc đúng lãi và phí.
Kết luận
So sánh vay thấu chi và thẻ tín dụng, điểm chung là cả hai đều là hạn mức xoay vòng, còn khác biệt nằm ở ba chỗ: thẻ tín dụng có thời gian miễn lãi cho giao dịch mua hàng và nhiều ưu đãi tiêu dùng, nhưng rút tiền mặt thì đắt; thấu chi tính lãi ngay theo ngày trên số tiền thực dùng, nhưng linh hoạt cho chuyển khoản và phù hợp với vốn lưu động. Nếu bạn trả hết dư nợ trong kỳ và chủ yếu mua sắm, thẻ tín dụng hợp hơn. Nếu bạn cần tiền trong tài khoản để chi trả cho đối tác và sẽ hoàn lại trong vài ngày đến vài tuần, thấu chi là lựa chọn hợp lý. Trước khi dùng, hãy đọc kỹ lãi, phí và điều kiện trong hợp đồng của sản phẩm bạn chọn.
Nếu doanh nghiệp quan tâm gói vay thấu chi từ Casso Capital, liên hệ tư vấn giải pháp và điều kiện áp dụng tại đây:
- Website: https://capital.casso.vn/
- Hotline: 1900 8144