Bài viết này giải thích lãi suất thấu chi là gì, vì sao không có một mức lãi chung, cách đọc lãi suất và các loại phí trong hợp đồng, công thức tính lãi và cách đọc bảng sao kê thấu chi.
Lãi suất vay thấu chi là gì?
Khi dùng thấu chi, tài khoản thanh toán của bạn có thể xuống mức âm trong phạm vi hạn mức đã được duyệt. Phần âm đó là dư nợ thấu chi, và lãi suất vay thấu chi là mức lãi áp dụng cho dư nợ này.
Điểm cần phân biệt là hạn mức và dư nợ. Hạn mức là số tiền tối đa bạn được chi vượt trong tài khoản thanh toán, còn lãi chỉ tính trên phần bạn thực sự đã dùng, theo số ngày dùng. Ví dụ bạn được duyệt hạn mức thấu chi tối đa là 100 triệu đồng nhưng bạn chỉ thực sự dùng 10 triệu đồng thì lãi suất vay thấu chi chỉ tính trên 10 triệu đồng.
Lãi suất vay thấu chi là bao nhiêu?
Không có một mức lãi suất chung cho mọi khoản thấu chi. Mức lãi suất thấu chi cụ thể phụ thuộc vào ngân hàng, sản phẩm và hồ sơ của từng khách hàng, trong đó có bốn yếu tố thường gặp:
- Hình thức thấu chi: thấu chi tín chấp là hình thức vay thấu chi không có tài sản bảo đảm, thường có lãi suất cao hơn thấu chi thế chấp có tài sản bảo đảm vì lúc này ngân hàng chịu rủi ro lớn hơn.
- Nhóm khách hàng: cá nhân, hộ kinh doanh hay doanh nghiệp được xét theo những tiêu chí khác nhau.
- Hồ sơ của khách hàng: thu nhập hoặc doanh thu, dòng tiền qua tài khoản và lịch sử tín dụng.
- Chính sách từng thời kỳ: ngân hàng có thể điều chỉnh mức lãi và các chương trình áp dụng theo thời điểm.
Cách đọc lãi suất vay thấu chi
Cùng một mức lãi có thể được trình bày theo nhiều cách. Bạn có thể tham khảo bốn cách dưới đây để có thể đọc đúng con số trong hợp đồng.
Lãi suất theo năm và theo tháng
Lãi suất có thể được ghi theo %/năm hoặc %/tháng. Để so sánh, bạn cần quy về cùng một đơn vị. Thông thường, lãi suất vay thấu chi sẽ được ghi theo đơn vị %/năm, tuy nhiên bạn cũng cần lưu ý điểm này để quy đổi chính xác hơn trong trường hợp lãi suất ghi dưới dạng đơn vị khác. Dưới đây là ví dụ minh họa cách quy đổi, không phải lãi suất của một ngân hàng nào cụ thể:
Lãi suất theo tháng | Quy đổi gần đúng theo năm |
1%/tháng | 12%/năm |
1,5%/tháng | 18%/năm |
2%/tháng | 24%/năm |
Lãi suất cố định và lãi suất điều chỉnh
Lãi suất cố định là lãi suất giữ nguyên trong thời hạn duy trì hạn mức. Lãi suất điều chỉnh có thể thay đổi theo thời điểm và theo các yếu tố đã thỏa thuận trong hợp đồng. Với loại lãi suất điều chỉnh, bạn nên hỏi rõ lãi suất sẽ điều chỉnh theo căn cứ nào, bao lâu điều chỉnh một lần và biên độ điều chỉnh tối đa là bao nhiêu.
Lãi suất trong hạn và lãi suất quá hạn
Lãi suất trong hạn áp dụng khi bạn còn trong thời hạn duy trì hạn mức và thanh toán đúng cam kết. Khi nợ gốc quá hạn, ngân hàng áp dụng lãi suất quá hạn. Theo Thông tư 39/2016/TT-NHNN lãi suất áp dụng với nợ gốc quá hạn không vượt quá 150% lãi suất cho vay trong hạn tại thời điểm chuyển nợ quá hạn. Với lãi chậm trả, mức lãi không vượt quá 10%/năm tính trên số dư lãi chậm trả.
Lãi suất danh nghĩa và tổng chi phí thực tế
Lãi suất danh nghĩa là con số ghi trong hợp đồng. Tổng chi phí thực tế gồm cả lãi và các khoản phí. Ví dụ giả định: bạn dùng 100 triệu đồng trong 30 ngày với lãi suất 18%/năm, tiền lãi được tính là 100.000.000 x 18% ÷ 365 x 30 ≈ 1.479.452 đồng. Tuy nhiên, đây không phải là số tiền cuối cùng bạn phải trả nếu như có thêm phí quản lý tài khoản giả định 200.000 đồng trong tháng đó, thì tổng chi phí bạn cần trả là khoảng 1.679.452 đồng. Vì vậy, bạn cần hiểu rằng dù khoản vay có cùng lãi suất danh nghĩa nhưng vẫn có thể khác nhau về chi phí thực tế.
Công thức tính lãi vay thấu chi
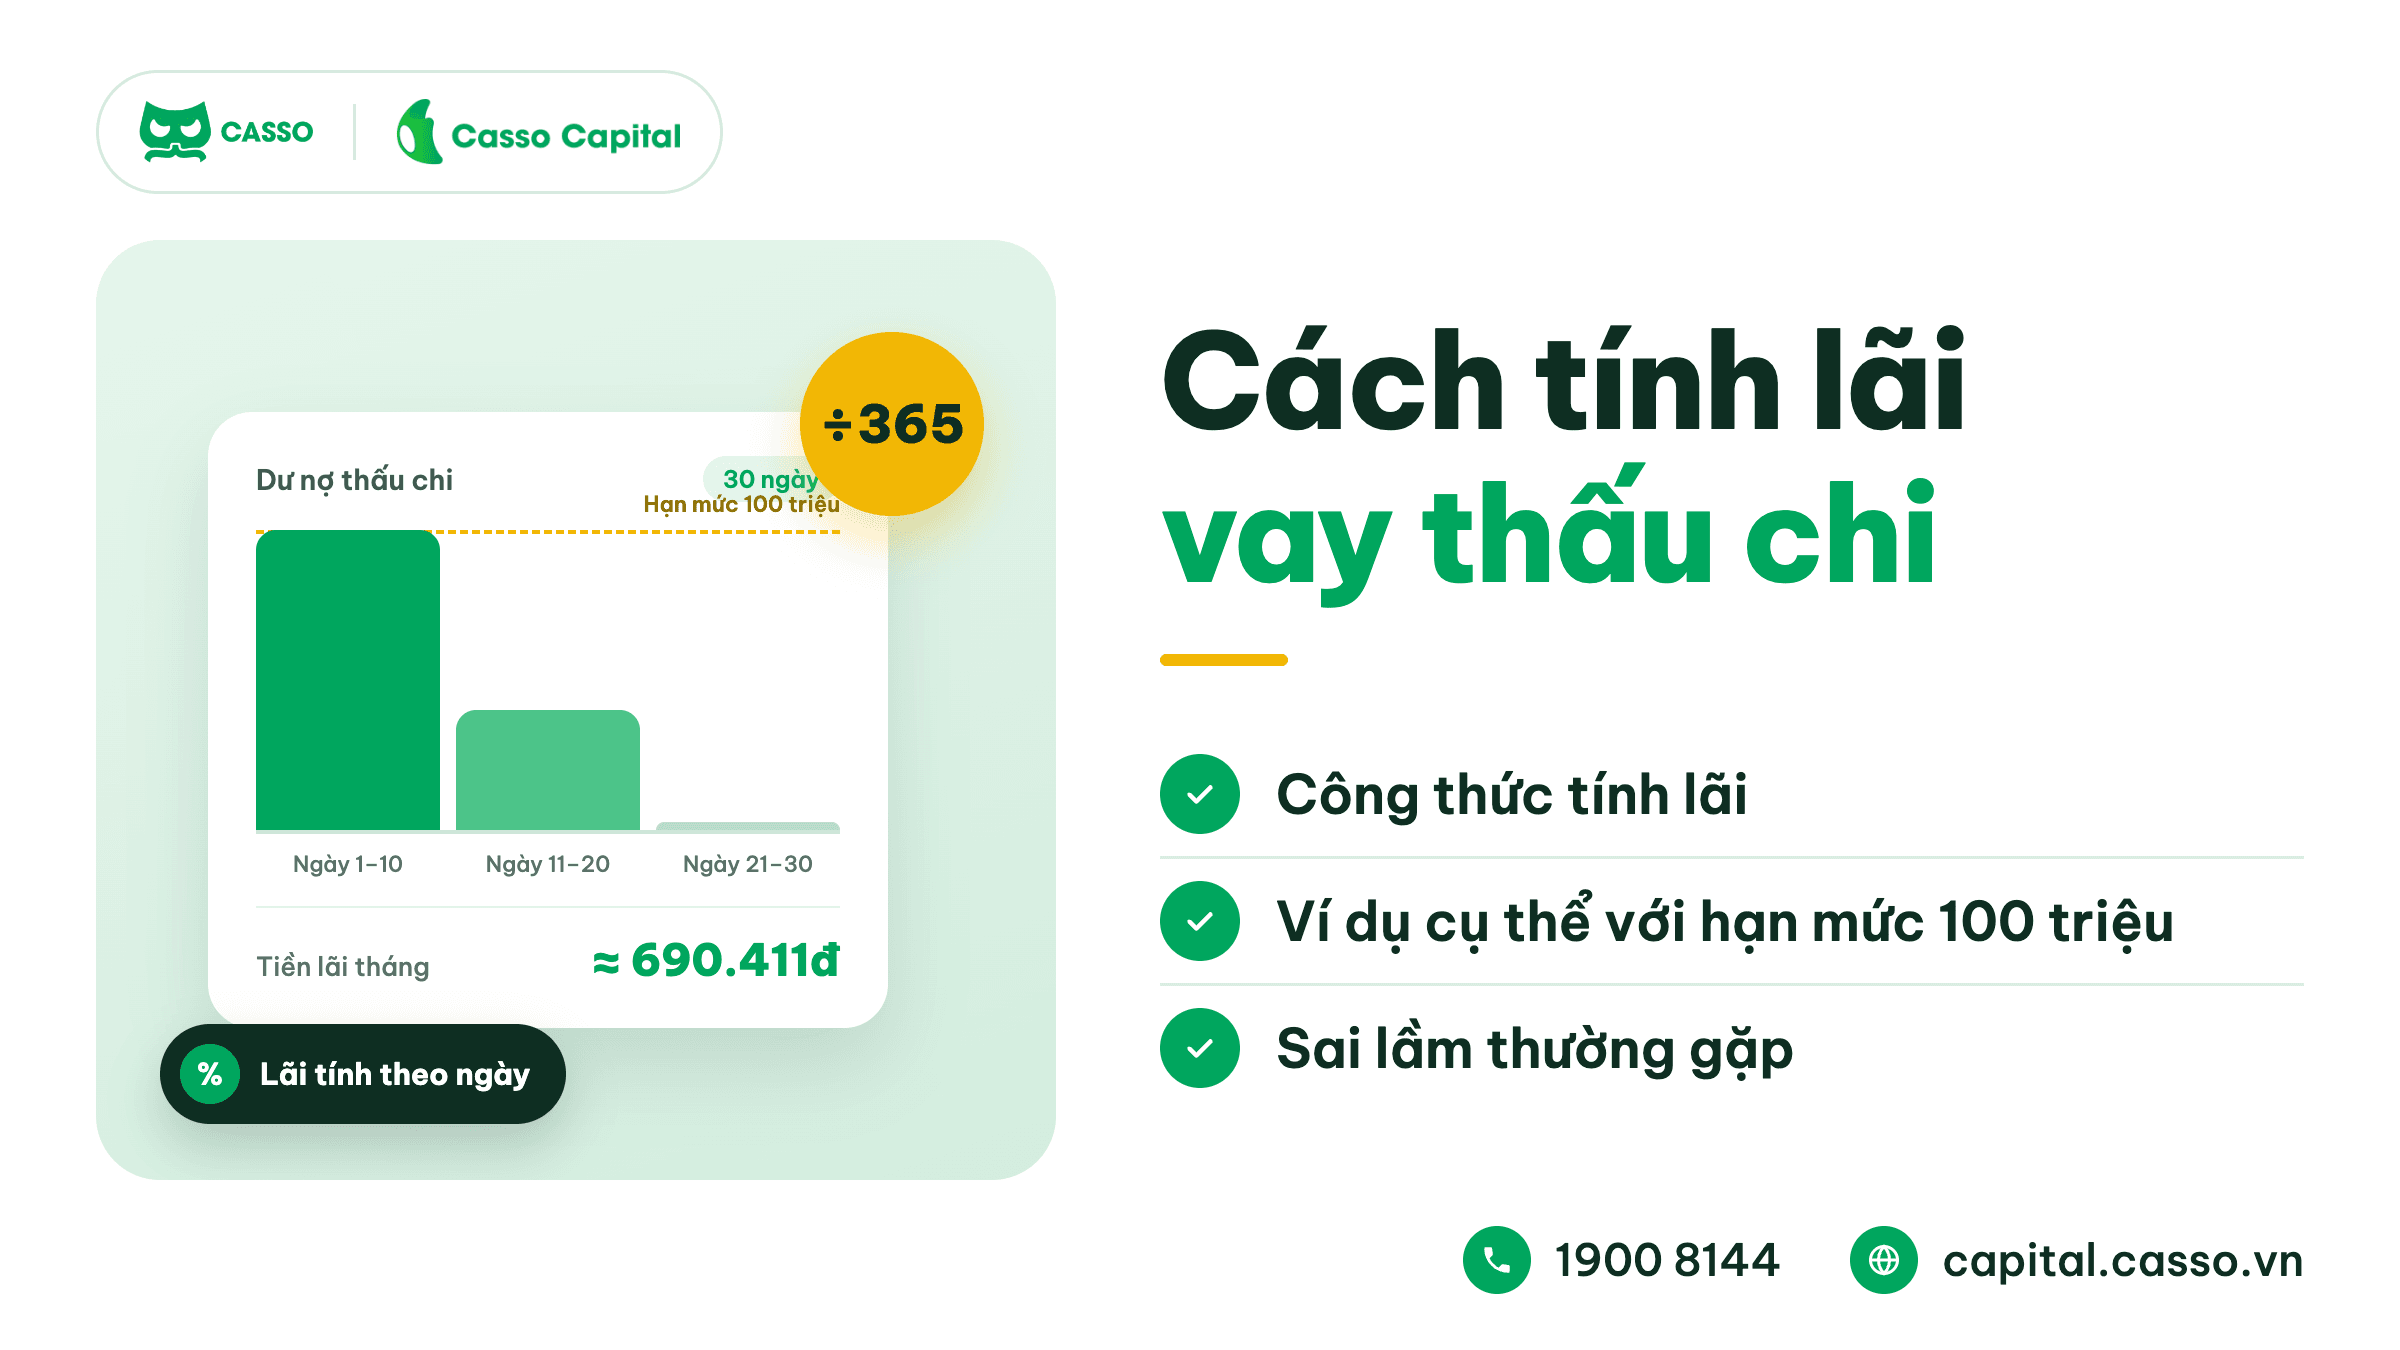
Lãi thấu chi tính theo ngày trên dư nợ thực tế. Công thức tham khảo:
Tiền lãi = Dư nợ thấu chi x Lãi suất năm ÷ 365 x Số ngày duy trì dư nợ
Phí vay thấu chi gồm những gì?
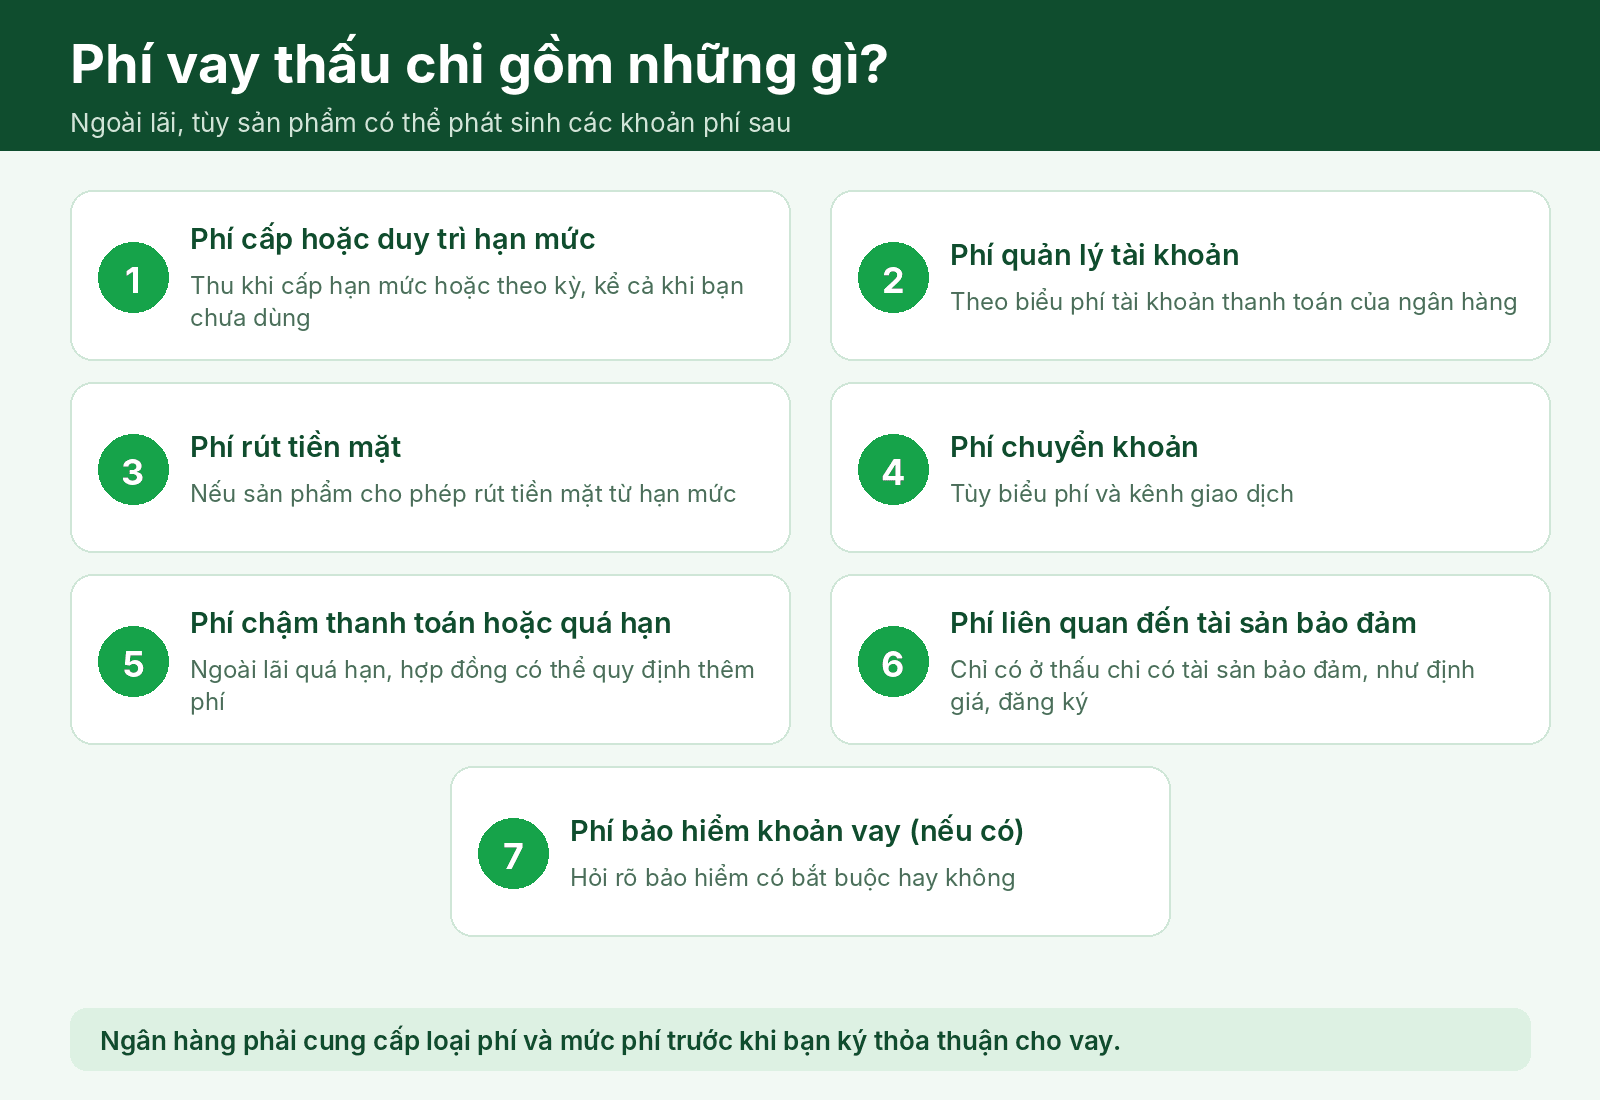
Ngoài lãi, ngân hàng có thể thu một số loại phí theo thỏa thuận. Loại phí và mức phí khác nhau theo từng sản phẩm, và ngân hàng phải cung cấp thông tin này trước khi bạn ký thỏa thuận. Dưới đây là các khoản phí thường gặp, bạn cần kiểm tra khoản nào có áp dụng với sản phẩm của mình.
Casso Capital - Bảo chứng gói vay thấu chi tín chấp VPBank
Thông tin lãi suất và cách tính lãi của gói
Casso Capital giúp doanh nghiệp vay vốn ngân hàng, các tổ chức tài chính đơn giản hơn bằng dữ liệu kinh doanh sẵn có, và chọn đúng gói vay phù hợp từ các ngân hàng đối tác VPBank.
Doanh nghiệp nhận được sự bảo chứng từ Casso Capital có thể nhận được gói vay thấu chi tín chấp có hạn mức đến 500 triệu đồng, lãi từ 1,5%/tháng và không cần tài sản bảo đảm. Bên cạnh đó, lãi chỉ tính trên số tiền đang âm, chốt sau 18:00 mỗi ngày. Nếu doanh nghiệp hoàn trả trước 18:00 cùng ngày thì không phát sinh lãi của ngày đó.
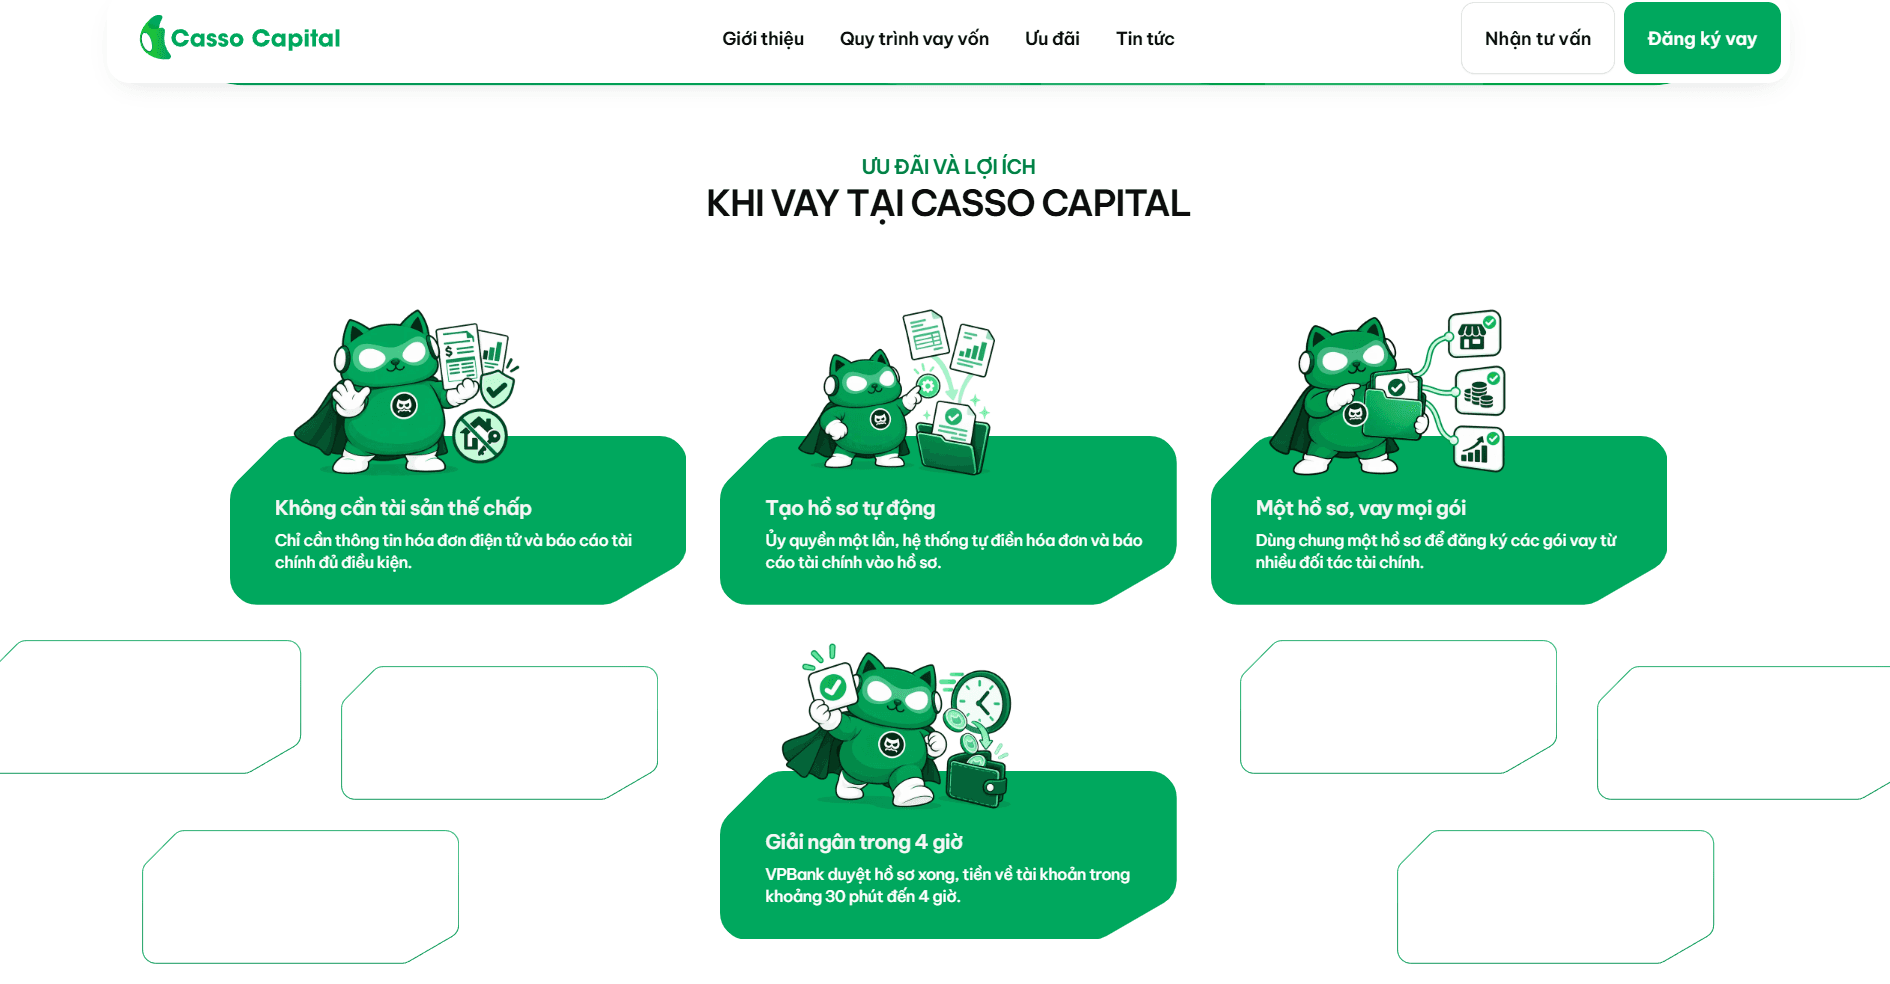
Ưu đãi đi kèm khi đăng ký qua Casso Capital
Quà bảo chứng hồ sơ vay trị giá 3.800.000 đồng, gồm chữ ký số doanh nghiệp 1 năm, gói Casso API Pro và hóa đơn điện tử Xinvoice miễn phí trọn đời. Đặc biệt, quà tặng chỉ dành cho 100 doanh nghiệp đầu tiên có hồ sơ đạt mức thẩm định "Cao", áp dụng từ 09/11/2026 đến 31/01/2027.
Hoàn 1.000.000 đồng cho khoản vay thấu chi VPBank giải ngân thành công, với điều kiện dư nợ bình quân tháng từ 100 triệu đồng trong 30 ngày kể từ khi được cấp tín dụng.
Để kiểm tra điều kiện và đăng ký tư vấn, bạn có thể truy cập capital.casso.vn hoặc gọi tổng đài 1900 8144 để được Casso Capital hỗ trợ
Câu hỏi thường gặp về lãi suất vay thấu chi
Lãi suất vay thấu chi tính theo ngày hay theo tháng?
Lãi thấu chi tính theo ngày trên dư nợ thực tế, sau đó cộng dồn và thu theo kỳ. Mức lãi có thể được ghi theo %/năm hoặc %/tháng nhưng cách tính vẫn dựa trên số ngày dư nợ tồn tại.
Không dùng hạn mức thấu chi có bị tính lãi không?
Thông thường không, vì lãi chỉ tính trên dư nợ thực tế. Tuy nhiên một số sản phẩm có phí cấp hoặc duy trì hạn mức, nên bạn cần đọc điều khoản phí trong hợp đồng.
Lãi suất quá hạn của vay thấu chi tối đa là bao nhiêu?
Theo Thông tư 39/2016/TT-NHNN, lãi suất áp dụng với nợ gốc quá hạn không vượt quá 150% lãi suất cho vay trong hạn tại thời điểm chuyển nợ quá hạn. Mức cụ thể được ghi trong hợp đồng.
Phí vay thấu chi gồm những khoản nào?
Tùy sản phẩm, phí có thể gồm phí cấp hoặc duy trì hạn mức, phí quản lý tài khoản, phí rút tiền mặt, phí chuyển khoản, phí liên quan đến tài sản bảo đảm và phí bảo hiểm khoản vay. Ngân hàng phải cung cấp loại phí và mức phí trước khi bạn ký thỏa thuận.
Kết luận
Lãi suất vay thấu chi không có một mức chung, và con số lãi suất %/năm chưa phải toàn bộ chi phí. Khi xem một khoản thấu chi, bạn nên hỏi rõ bốn điều: lãi được tính theo ngày như thế nào, ngân hàng chốt dư nợ lúc nào, lãi quá hạn là bao nhiêu và có những khoản phí nào. Đây là những thông tin cơ bản cần thiết mà bạn cần biết để chủ động ước tính được chi phí theo số tiền và số ngày dự định dùng.
Nếu doanh nghiệp quan tâm gói vay thấu chi từ Casso Capital, liên hệ tư vấn giải pháp và điều kiện áp dụng tại đây:
- Website: https://capital.casso.vn/
- Hotline: 1900 8144