Bài viết này giải thích cách trả nợ vay thấu chi, bao lâu phải trả, có phải trả lãi và gốc hàng tháng không, có trả góp được không, kèm ví dụ lịch trả và cách tiết kiệm lãi khi hoàn trả.
Vay thấu chi trả như thế nào?
Có hai cách hoàn trả khoản thấu chi, và bạn có thể dùng kết hợp: để tiền về tài khoản tự bù vào dư nợ, hoặc chủ động nộp tiền để giảm dư nợ sớm.
Cơ chế trả nợ tự động khi tiền vào tài khoản
Thấu chi gắn với tài khoản thanh toán của bạn. Khi số dư nợ trong tài khoản thanh toán đang âm, mọi khoản tiền chuyển vào tài khoản như tiền khách hàng thanh toán, tiền lương,...sẽ được tự động trừ trước vào phần âm. Dư nợ giảm đúng bằng số tiền đã tự động trừ, người dùng không cần lập lịch trả nợ riêng.
Vì hạn mức xoay vòng, sau khi dư nợ giảm bạn có thể tiếp tục chi trong hạn mức còn hiệu lực. Đây là điểm khác lớn nhất so với vay trả góp, nơi khoản đã trả không thể vay lại.
Trả chủ động qua app hoặc tại quầy
Khi có khoản tiền nhàn rỗi, bạn có thể nộp hoặc chuyển tiền vào tài khoản thấu chi qua ứng dụng ngân hàng, internet banking hoặc tại quầy giao dịch để giảm dư nợ ngay, không cần chờ tiền về. Lãi thấu chi tính theo số ngày dư nợ tồn tại nên trả càng sớm, số lãi phải trả càng ít. Kênh nộp tiền cụ thể do từng ngân hàng quy định.
Vay thấu chi bao lâu phải trả?
Thấu chi không có kỳ hạn trả từng khoản như vay từng lần. Thời hạn áp dụng cho cả hạn mức, và mọi dư nợ phát sinh trong thời gian đó đều phải hoàn trả khi hạn mức đến hạn.
Thời hạn hạn mức thấu chi (thường đến 12 tháng)
Theo quy định hiện hành, mức thấu chi chỉ được duy trì trong thời hạn tối đa 1 năm, và thỏa thuận cho vay phải ghi rõ hạn mức cùng thời hạn duy trì. Vì vậy thời hạn hạn mức thấu chi thường tính theo tháng và không vượt quá 12 tháng. Thời hạn cụ thể của bạn nằm trong hợp đồng tín dụng.
Thời điểm phải trả hết dư nợ gốc
Khi hạn mức đến hạn, toàn bộ dư nợ gốc phải được hoàn trả, hoặc hạn mức được gia hạn theo thỏa thuận với ngân hàng. Nếu hết hạn mà vẫn còn dư nợ và chưa gia hạn, khoản nợ chuyển sang quá hạn. Bạn nên lưu lại ngày đến hạn ngay khi ký hợp đồng và chuẩn bị nguồn tiền trước đó một khoản thời gian, vì việc xem xét gia hạn cũng cần thời gian xét duyệt.
Vay thấu chi có phải trả lãi hàng tháng không?
Lãi thấu chi được tính theo ngày trên dư nợ thực tế, và nhiều sản phẩm thu lãi theo kỳ hàng tháng. Có sản phẩm tự trích lãi từ tài khoản vào ngày chốt, có sản phẩm gửi thông báo để khách hàng thanh toán. Cách thu và ngày chốt lãi cụ thể ghi trong hợp đồng và trên sao kê. Nếu trong kỳ bạn không có dư nợ thì không phát sinh lãi, và lãi chưa thanh toán đúng hạn có thể bị tính thêm lãi chậm trả.
Vay thấu chi có phải trả gốc hàng tháng không?
Thông thường không có lịch trả gốc cố định theo tháng. Gốc giảm bất cứ lúc nào có tiền vào tài khoản, và mốc bắt buộc là khi hạn mức đến hạn. Tuy vậy, một số sản phẩm đặt thêm điều kiện về dòng tiền, chẳng hạn yêu cầu tiền vào tài khoản đạt một tỷ lệ nhất định trong một giai đoạn. Bạn cần đọc kỹ điều khoản này vì vi phạm có thể ảnh hưởng đến việc duy trì hạn mức.
Vay thấu chi có trả góp được không?
Theo nghĩa vay trả góp, tức mỗi tháng trả một khoản gốc và lãi đều nhau theo lịch cố định, thì thấu chi không vận hành như vậy. Thấu chi là hạn mức xoay vòng, nên không có bảng lịch trả góp chia đều ngay từ đầu.
Dù vậy, bạn vẫn có thể trả dần: mỗi lần có tiền về, một phần dư nợ được bù đi, nên dư nợ giảm theo từng đợt. Khác biệt là các đợt này do dòng tiền thực tế của bạn quyết định, không do ngân hàng ấn định trước.
Ví dụ lịch trả nợ vay thấu chi
Giả sử bạn có hạn mức thấu chi và sử dụng trong 30 ngày như bảng dưới. Mức lãi 18%/năm và cách tính theo dư nợ từng ngày chỉ là giả định để minh họa, không phải mức của một ngân hàng cụ thể.
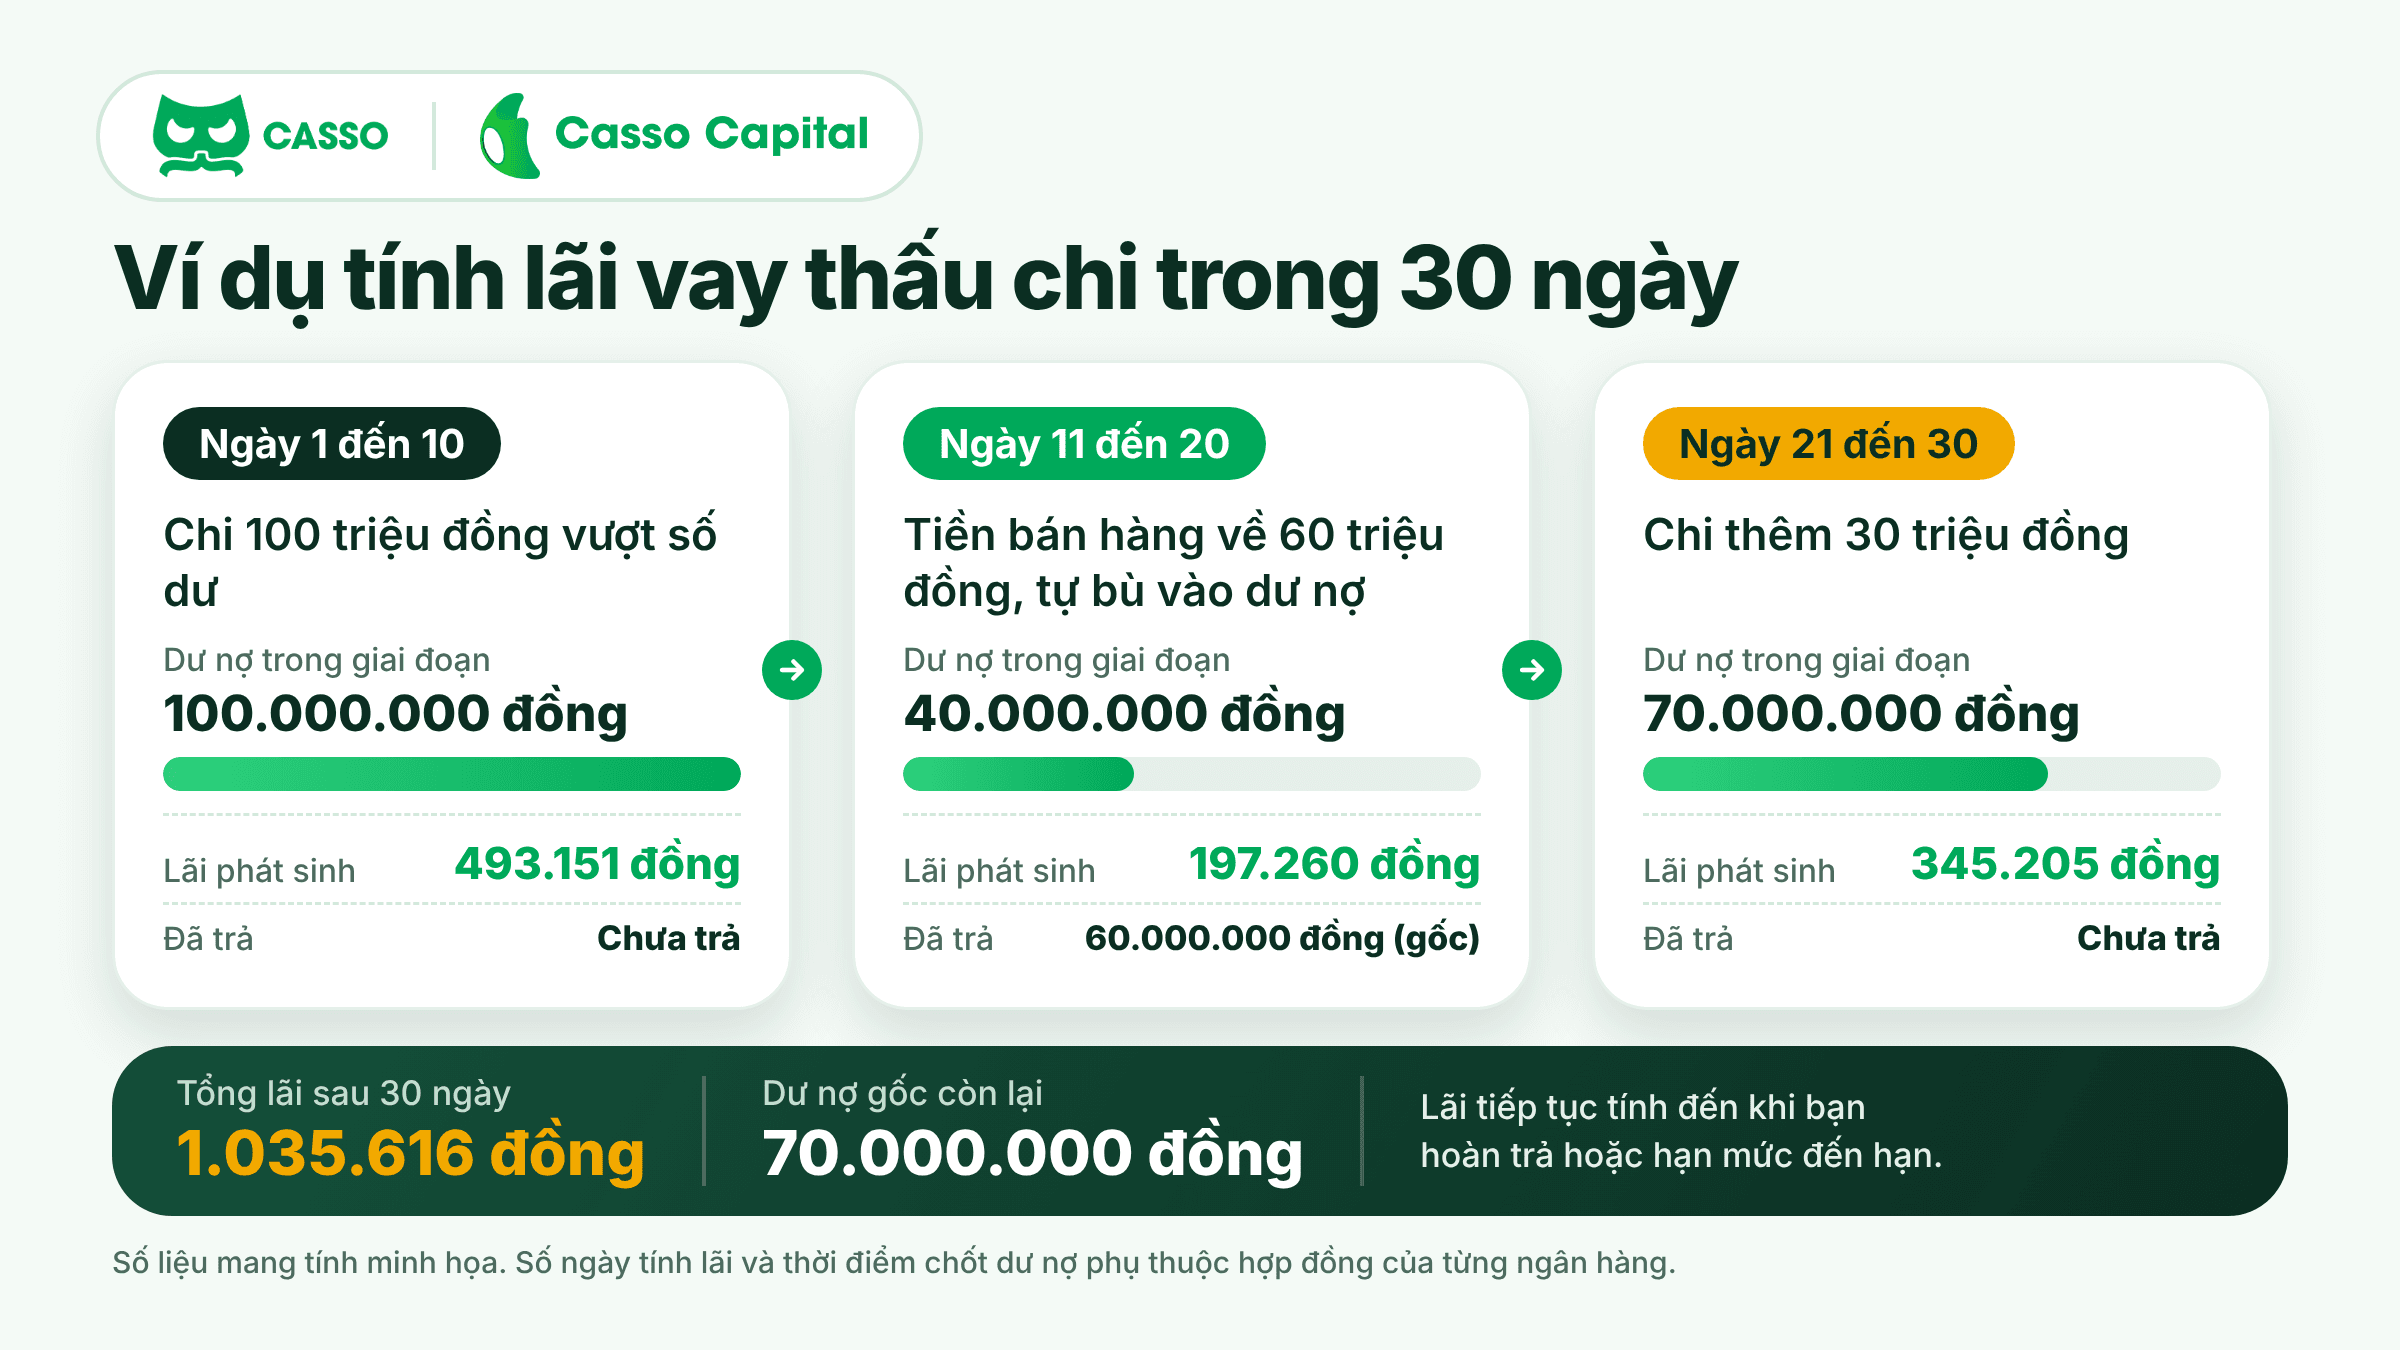
Tổng lãi trong 30 ngày là 1.035.616 đồng. Sau 30 ngày, dư nợ gốc còn 70 triệu đồng và tiếp tục chịu lãi cho đến khi bạn hoàn trả hoặc hạn mức đến hạn. Trên thực tế, số ngày tính lãi và thời điểm chốt dư nợ phụ thuộc vào hợp đồng của từng ngân hàng.
Trả nợ vay thấu chi như thế nào để tiết kiệm lãi?
Vì lãi tính theo ngày trên dư nợ thực tế, chi phí của khoản thấu chi phụ thuộc chủ yếu vào việc dư nợ tồn tại bao lâu. Ba thói quen sau giúp giảm chi phí đáng kể.
Trả sớm phần gốc khi có tiền nhàn rỗi
Mỗi khi có khoản thu, hãy dùng nó để giảm dư nợ trước rồi mới chi tiếp, thay vì để tiền nằm ở nơi khác trong khi tài khoản thấu chi vẫn âm. Phần gốc trả sớm không phải chịu lãi cho những ngày còn lại.
Theo dõi sao kê và ngày đến hạn
Sao kê cho biết dư nợ từng ngày, số ngày tính lãi, tiền lãi trong kỳ và ngày phải thanh toán. Việc xem sao kê định kỳ giúp bạn phát hiện sớm khoản phí hoặc giao dịch bất thường, đồng thời biết chính xác mình đang nợ bao nhiêu để quyết định trả thêm hay không.
Cài đặt trích nợ tự động
Nếu ngân hàng hỗ trợ trích lãi hoặc trích nợ tự động từ tài khoản, bạn nên bật tính năng này và giữ đủ số dư vào ngày trích. Cách này tránh trường hợp quên thanh toán dẫn đến lãi chậm trả, nhưng cần kiểm tra điều kiện áp dụng trong hợp đồng.
Điều gì xảy ra nếu không trả đúng hạn?
Phần nợ quá hạn thường bị tính lãi cao hơn lãi trong hạn, và có thể phát sinh phí theo hợp đồng. Việc trả chậm còn có thể được ghi nhận vào lịch sử tín dụng, ảnh hưởng đến khả năng gia hạn hạn mức hoặc vay ở những lần sau. Nếu dự kiến khó trả đúng hạn, hãy liên hệ ngân hàng sớm để trao đổi phương án, thay vì để khoản nợ chuyển sang quá hạn. Cách tính nợ và hướng xử lý chi tiết có trong bài về vay thấu chi quá hạn.
Casso Capital: thấu chi tín chấp VPBank, trả nợ theo nhịp dòng tiền của doanh nghiệp
Với doanh nghiệp, điều khiến thấu chi dễ chịu nhất là chuyện trả nợ gắn với dòng tiền thật: tiền hàng về tài khoản thì dư nợ giảm theo. Casso Capital đồng hành cùng doanh nghiệp tiếp cận gói thấu chi tín chấp của VPBank theo hướng đó, để việc xin hạn mức và theo dõi khoản vay nhẹ nhàng hơn.
Gói thấu chi tín chấp VPBank: lãi tính theo ngày, trả khi có tiền về
Gói thấu chi tín chấp VPBank trên Casso Capital có hạn mức đến 500 triệu đồng, lãi từ 1,5%/tháng, không cần tài sản bảo đảm. Hạn mức gắn vào tài khoản thanh toán VPBank của doanh nghiệp, dùng tới đâu tính lãi tới đó. Lãi chỉ tính trên số tiền đang âm và chốt sau 18:00 mỗi ngày, nên khoản trả lại trước 18:00 cùng ngày không phát sinh lãi của ngày đó.
Đăng ký chỉ với 3 bước
- Chọn gói vay: xem trước hạn mức, lãi suất và điều kiện của gói ngay từ đầu.
- Nộp hồ sơ: ủy quyền một lần, hệ thống tự kéo hóa đơn điện tử và báo cáo tài chính vào hồ sơ; bạn xem lại, kê khai trên biểu mẫu của ngân hàng rồi ký số.
- Nhận phê duyệt: VPBank thẩm định và quyết định hạn mức, có kết quả trong 72 giờ làm việc; tiền về tài khoản trong khoảng 30 phút đến 4 giờ sau khi được duyệt.
Quà khởi động khi đăng ký qua Casso Capital
Hồ sơ đạt mức thẩm định cao còn được Casso Capital bảo chứng bằng bộ quà trị giá 3,8 triệu đồng, gồm chữ ký số doanh nghiệp 1 năm, gói Casso API Pro 2 năm và hóa đơn điện tử Xinvoice miễn phí trọn đời. Doanh nghiệp vẫn nhận quà dù vay được hay chưa vay được. Chương trình dành cho 100 doanh nghiệp đầu tiên, từ 09/11/2026 đến 31/01/2027, mỗi mã số thuế nhận một lần và quà không quy đổi thành tiền mặt.
Ngoài ra, khoản vay thấu chi VPBank được giải ngân thành công, với dư nợ bình quân tháng từ 100 triệu đồng trong 30 ngày kể từ ngày được cấp tín dụng, được hoàn 1.000.000 đồng. Chương trình chạy trong 3 tháng hoặc đến khi hết ngân sách.
Casso Capital là nền tảng kết nối, không phải tổ chức tín dụng: VPBank là đơn vị thẩm định, quyết định hạn mức và giải ngân. Bạn có thể xem trước hạn mức và điều kiện cho doanh nghiệp của mình tại capital.casso.vn hoặc gọi tổng đài 1900 8144 để được hỗ trợ tư vấn chi tiết.
Câu hỏi thường gặp về cách trả nợ vay thấu chi
Trả nợ thấu chi xong có dùng lại hạn mức được không?
Có, nếu hạn mức vẫn còn thời hạn hiệu lực. Thấu chi là hạn mức xoay vòng: khi dư nợ giảm, phần hạn mức tương ứng được dùng lại, không cần làm hồ sơ mới cho mỗi lần chi. Khi hạn mức đến hạn, bạn cần trả hết dư nợ và làm thủ tục gia hạn nếu muốn tiếp tục sử dụng.
Trả trước hạn có bị phạt không?
Còn tùy sản phẩm và hợp đồng. Vì lãi tính theo số ngày dư nợ thực tế, trả sớm thường giúp giảm lãi phải trả. Việc có hay không phí trả nợ trước hạn nằm trong điều khoản phí của hợp đồng, nên bạn cần kiểm tra trước khi ký, và hỏi ngân hàng nếu điều khoản chưa rõ.
Kết luận
Vay thấu chi trả như thế nào? Câu trả lời ngắn gọn là trả theo dòng tiền: tiền vào tài khoản thì dư nợ giảm, lãi tính theo ngày trên số tiền đang âm, và toàn bộ dư nợ gốc phải được hoàn trả khi hạn mức đến hạn, tối đa 12 tháng. Thấu chi không có lịch trả gốc hàng tháng hay trả góp đều như vay từng lần, nên bạn cần chủ động theo dõi sao kê, ngày chốt lãi và ngày đến hạn. Trước khi đăng ký, hãy đọc kỹ điều khoản về lãi, phí và điều kiện duy trì hạn mức trong hợp đồng, rồi ước tính khoản phải trả theo kế hoạch dùng vốn của chính bạn.
Nếu doanh nghiệp quan tâm gói vay thấu chi từ Casso Capital, liên hệ tư vấn giải pháp và điều kiện áp dụng tại đây:
- Website: https://capital.casso.vn/
- Hotline: 1900 8144