


Trong kỷ nguyên số hóa, tự động hóa gạch nợ và quản lý dòng tiền không còn là một lựa chọn, mà là yếu tố sống còn để tối ưu hóa vận hành. Để hiện thực hóa mục tiêu này, việc ứng dụng api ngân hàng trở thành chiếc "chìa khóa" cốt lõi.
Tuy nhiên, khi đứng trước bài toán đồng bộ dữ liệu giao dịch, hàng ngàn doanh nghiệp từ các SME, đơn vị SaaS đến các shop thương mại điện tử luôn đau đầu giữa hai ngã rẽ: Phân bổ nguồn lực IT để tự kết nối trực tiếp với từng ngân hàng, hay tin dùng một nền tảng dịch vụ trung gian chuyên biệt?
Bài viết này sẽ mổ xẻ chi tiết ưu - nhược điểm của từng phương án, đồng thời đi sâu vào các tính năng "chìa khóa" giúp giải phóng hàng ngàn giờ lao động cho bộ phận kế toán, mang lại sự an tâm tuyệt đối cho các CEO.
1. Công nghệ lõi phía sau hệ thống tự động hóa dòng tiền
Trước khi so sánh chiến lược, chúng ta cần thống nhất về cách các hệ thống công nghệ tài chính đang giao tiếp với nhau. Hiểu rõ nền tảng sẽ giúp doanh nghiệp định hình được kiến trúc hệ thống bền vững.
Bản chất của API và Webhook ngân hàng
API ngân hàng (Application Programming Interface) là các "cổng giao tiếp" cho phép phần mềm quản trị nội bộ của bạn "nói chuyện" trực tiếp với hệ thống lõi (Core Banking) của ngân hàng. Nhiệm vụ chính của API là truy vấn lịch sử giao dịch và số dư một cách hoàn toàn tự động, thay thế việc kế toán phải đăng nhập thủ công vào ứng dụng ngân hàng.
Để hệ thống hoạt động mượt mà không độ trễ, webhook ngân hàng được tích hợp như một trạm phát tín hiệu. Thay vì hệ thống của bạn phải liên tục gửi lệnh API hỏi ngân hàng "có tiền vào chưa?", Webhook sẽ chủ động "bắn" thông báo (push notification) về máy chủ của doanh nghiệp ngay khoảnh khắc giao dịch thành công. Cơ chế này là nền tảng để kích hoạt các nghiệp vụ tiếp theo như: tự động đổi trạng thái đơn hàng, gửi email xác nhận hoặc cấp quyền truy cập khóa học, phần mềm.
Làn sóng Open Banking Việt Nam
Xu hướng open banking Việt Nam đang phát triển mạnh mẽ khi các tổ chức tài chính dần cởi mở hơn trong việc cung cấp API chuẩn hóa. Tuy nhiên, sự phân mảnh vẫn còn tồn tại. Mỗi ngân hàng hiện nay vẫn có những chuẩn mã hóa, cấu trúc dữ liệu và quy trình bảo mật riêng biệt. Đây chính là nút thắt lớn nhất khi doanh nghiệp muốn tự mình xây dựng mạng lưới thanh toán đa ngân hàng.
2. Phương án 1: Tự xây dựng tích hợp trực tiếp (In-house)
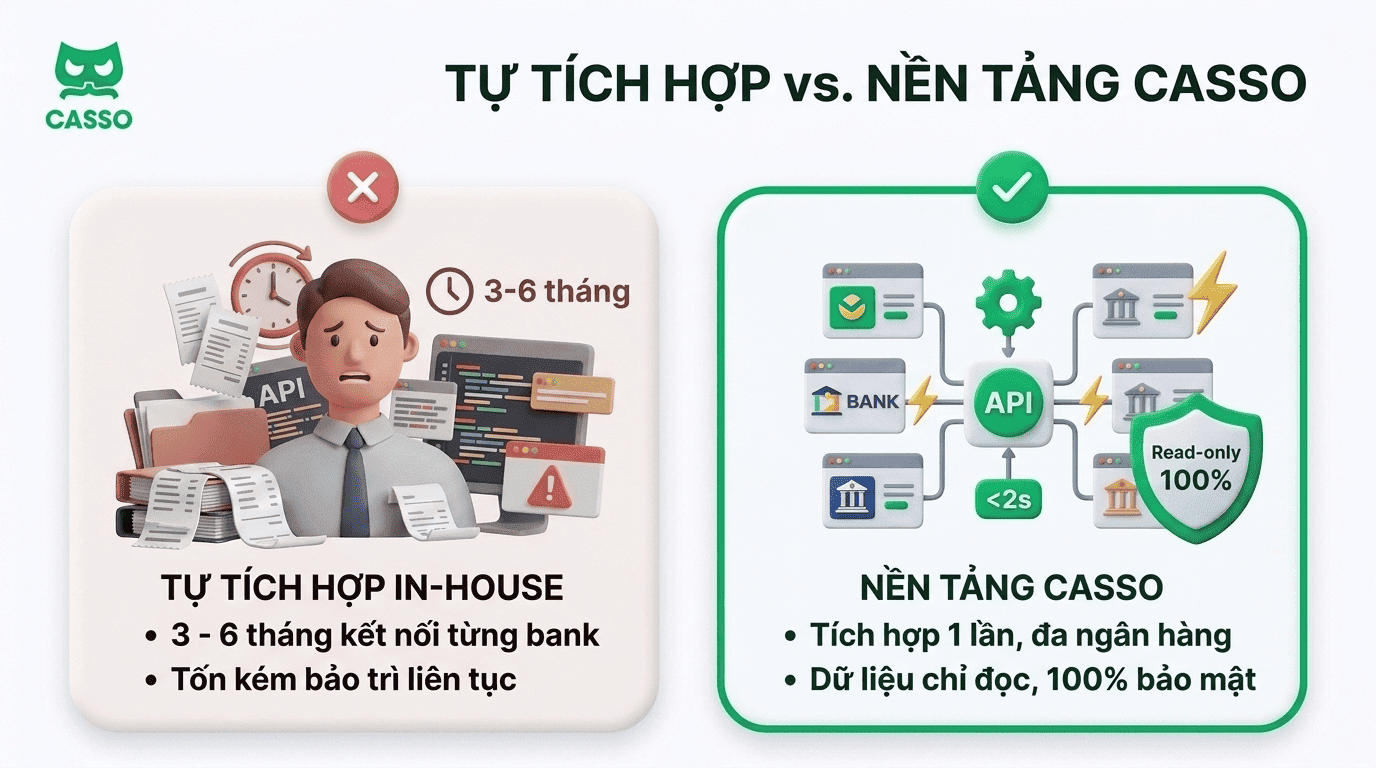
Đây là phương án doanh nghiệp sẽ dùng đội ngũ lập trình viên nội bộ để làm việc trực tiếp với ngân hàng, xin cấp tài liệu API và tự viết code kết nối.
Lợi thế kiểm soát toàn diện
Ưu điểm lớn nhất của việc tự xây dựng là doanh nghiệp nắm toàn quyền kiểm soát luồng dữ liệu mà không đi qua bất kỳ máy chủ của bên thứ ba nào. Hệ thống được "may đo" sát nhất với những logic nghiệp vụ đặc thù, cực kỳ phức tạp của riêng doanh nghiệp.
Giải pháp này đặc biệt phù hợp với các tập đoàn tài chính lớn, các ví điện tử hoặc các doanh nghiệp có hàng triệu giao dịch mỗi ngày, nơi hệ thống đòi hỏi khả năng tùy biến sâu để chịu tải cực lớn.
Nỗi đau về rủi ro nguồn lực và bảo trì hạ tầng
Đổi lại sự chủ động, bài toán chi phí và thời gian là rào cản khổng lồ. Quy trình từ lúc nộp hồ sơ, đàm phán hợp đồng, kiểm thử môi trường Sandbox đến khi nghiệm thu (Go-live) với một ngân hàng có thể ngốn từ 3 đến 6 tháng.
Hơn thế nữa, "nỗi ám ảnh" thực sự nằm ở khâu bảo trì. Bất cứ khi nào ngân hàng nâng cấp hệ thống hoặc thay đổi giao thức bảo mật, đội ngũ IT của bạn buộc phải tức tốc sửa code để không làm đứt gãy luồng thanh toán. Việc duy trì một đội ngũ kỹ sư túc trực chỉ để giải quyết lỗi đồng bộ dữ liệu là một sự lãng phí tài nguyên quá lớn đối với các công ty không chuyên về công nghệ lõi thanh toán.
3. Phương án 2: Sử dụng nền tảng kết nối trung gian chuyên biệt
Thay vì "phát minh lại chiếc bánh xe", hàng nghìn doanh nghiệp SME, cửa hàng online và các nền tảng SaaS hiện nay ưu tiên sử dụng một dịch vụ trung gian chuyên nghiệp làm cầu nối.
Giải phóng nguồn lực, triển khai thần tốc
Chỉ với một lần tích hợp duy nhất thông qua tài liệu API được chuẩn hóa cực kỳ rõ ràng, doanh nghiệp có thể kết nối ngay lập tức với hệ sinh thái hàng chục ngân hàng khác nhau. Thời gian triển khai rút ngắn từ vài tháng xuống chỉ còn vài giờ đến vài ngày. Mọi sự thay đổi, bảo trì từ phía Core Banking đều được đơn vị trung gian xử lý "êm thấm" ở tầng lõi. Đội ngũ IT của bạn được giải phóng hoàn toàn để tập trung vào việc phát triển tính năng sản phẩm cốt lõi.
Cam kết bảo mật tối thượng: "Dữ liệu chỉ đọc – Không quyền chuyển tiền"
Khác biệt lớn nhất làm nên sự an tâm của nền tảng trung gian chuẩn mực chính là ranh giới bảo mật. Đối với bài toán tự động gạch nợ (Collection), hệ thống như Casso Flow chỉ sử dụng công nghệ RPA (Robotic Process Automation) hoặc API đồng bộ dữ liệu ở trạng thái "Read-only" (Chỉ đọc).
Hệ thống chỉ có nhiệm vụ lắng nghe và trích xuất thông tin biến động số dư để gạch nợ, tuyệt đối không có khả năng khởi tạo lệnh chuyển tiền. Điều này có nghĩa là "chìa khóa két sắt" vẫn hoàn toàn nằm trong tay các CEO và Giám đốc tài chính. Dù luồng vận hành có tự động hóa đến đâu, rủi ro thất thoát tài chính từ hệ thống là bằng không.
4. Hệ sinh thái tính năng "Signature" của nền tảng trung gian
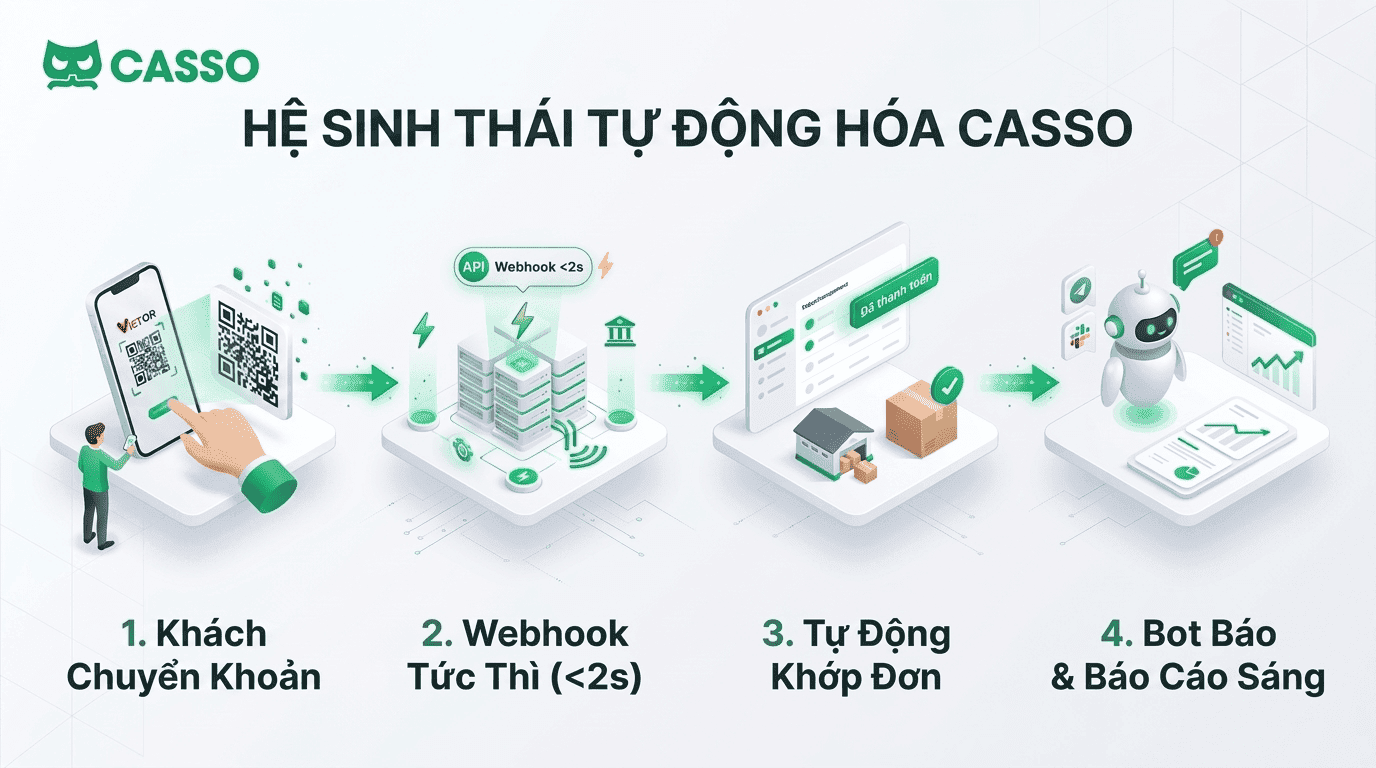
Không chỉ bán một đường truyền kết nối thô sơ, các nền tảng trung gian vượt trội mang đến một bộ công cụ mạnh mẽ, trực tiếp giải quyết nỗi đau của bộ phận kế toán và chăm sóc khách hàng:
- Casso Robot - Đồng bộ thông báo đa kênh: Thay vì kế toán phải liên tục chụp màn hình ứng dụng ngân hàng và gửi vào nhóm chat mỗi khi có tiền về, hệ thống Bot sẽ tự động đẩy thông báo biến động số dư theo thời gian thực (real-time) vào các nền tảng làm việc nội bộ như Telegram, Slack, Google Chat, hay Discord. Thông tin được minh bạch, tra soát nhanh chóng mà không cần giao điện thoại hay mã OTP cho nhân viên.
- Tích hợp Webhook & Plugin E-commerce tự động chốt đơn: Cung cấp sẵn các Plugin chuẩn hóa cho các nền tảng như WordPress / WooCommerce. Khách hàng quét mã QR thanh toán, tiền vào tài khoản công ty, và đơn hàng trên website lập tức tự động chuyển sang trạng thái "Đã thanh toán". Toàn bộ hành trình không cần một cú click chuột can thiệp của con người.
- Tính năng Nhúng sao kê công khai: Đặc biệt hữu ích cho các dự án gọi vốn cộng đồng, quỹ từ thiện hoặc các chiến dịch CSR của doanh nghiệp. Hệ thống cho phép nhúng trực tiếp lịch sử giao dịch (sao kê) lên website một cách minh bạch, tự động cập nhật mà không cần xuất file Excel thủ công.
- Báo cáo Email định kỳ tự động: Cung cấp bức tranh tài chính tổng quan qua email tổng hợp số dư, lượng giao dịch vào mỗi buổi sáng, giúp các cấp quản lý và CEO nắm bắt chính xác dòng tiền (cash flow) để ra quyết định kinh doanh kịp thời.
5. Lời khuyên chiến lược cho doanh nghiệp
Việc quyết định kiến trúc hệ thống thanh toán ảnh hưởng trực tiếp đến năng lực cạnh tranh. Đối với các hệ thống sàn TMĐT khổng lồ, việc tự xây dựng có thể là con đường dài hạn. Nhưng đối với bức tranh chung của các doanh nghiệp SME, các công ty dịch vụ B2B, hay các nền tảng SaaS, việc tinh gọn bộ máy là ưu tiên số một.
Sử dụng giải pháp trung gian không chỉ là thuê một công cụ phần mềm, mà là việc bạn đang trang bị một "nhân viên kế toán tự động" làm việc 24/7 không biết mệt mỏi. Kết hợp cùng các hệ sinh thái thanh toán hiện đại như thiết lập bộ công cụ tạo mã QR động chuyên nghiệp hoặc liên kết cùng các ví điện tử, cổng thanh toán payOS, doanh nghiệp sẽ tạo ra một vòng lặp trải nghiệm khách hàng hoàn hảo: Thanh toán nhanh chóng - Gạch nợ tức thời - Xuất hàng ngay lập tức.
Kết luận
Sự ra đời của api ngân hàng và các nền tảng tích hợp trung gian đã định nghĩa lại khái niệm vận hành doanh nghiệp. Bằng cách lựa chọn đúng giải pháp kết nối chuẩn hóa, an toàn với cơ chế "chỉ đọc", doanh nghiệp hoàn toàn có thể cắt giảm hàng ngàn giờ đối soát thủ công, minh bạch dòng tiền và bứt tốc doanh thu trong kỷ nguyên số.
🎯 Doanh nghiệp quan tâm đến các giải pháp tài chính số của Casso, có thể tìm hiểu tại:
📲 Hotline hỗ trợ: 1900 8144
🌐 Website Casso: https://casso.vn/
🌐 Website payOS: https://payos.vn/
🌐 Website Xinvoice: https://xinvoice.vn/
🌐 Casso Capitap: https://capital.casso.vn/
🌐 Loa X: https://loax.vn/
🌐 Giải pháp quản lý tài chính 4.0: https://casso.vn/flow/
📧 Email: support@casso.vn
Câu hỏi thường gặp (FAQ)
1. Nền tảng trung gian có thể can thiệp vào tài khoản để chuyển tiền đi không?
Tuyệt đối không. Các giải pháp như Casso Flow hoạt động dựa trên nguyên tắc "Read-only" (Dữ liệu chỉ đọc). Hệ thống chỉ được cấp quyền xem lịch sử giao dịch để đối soát và gạch nợ, hoàn toàn không có bất kỳ quyền hạn nào để khởi tạo lệnh chuyển khoản hay can thiệp vào số dư của doanh nghiệp.
2. Làm thế nào để tự động chốt đơn trên website WordPress/WooCommerce?
Khi sử dụng dịch vụ trung gian, bạn chỉ cần cài đặt Plugin có sẵn cung cấp cho WooCommerce. Kết hợp với webhook ngân hàng, khi khách hàng thanh toán thành công, hệ thống sẽ tự động cập nhật trạng thái đơn hàng (Order Status) sang "Processing" hoặc "Completed" ngay tức thì.
3. Casso Robot thông báo qua Telegram/Slack hoạt động như thế nào?
Hệ thống bot sẽ liên kết với các kênh chat nội bộ của doanh nghiệp. Ngay khi có tiền gửi vào tài khoản công ty, bot sẽ bắn tin nhắn thông báo (kèm nội dung chuyển khoản, số tiền) vào group chat ngay lập tức. Tính năng này giúp các bộ phận Sales, CSKH kiểm tra tiền về nhanh chóng mà không cần chờ kế toán xác nhận.
4. Dịch vụ trung gian có đáp ứng được khi ngân hàng nâng cấp bảo mật hoặc thay đổi chuẩn Open Banking Việt Nam?
Có. Đây là lợi ích lớn nhất của việc dùng dịch vụ trung gian. Mọi thay đổi từ phía ngân hàng (bảo trì hệ thống, thay đổi cấu trúc API) đều được đội ngũ kỹ sư của nền tảng trung gian chủ động cập nhật ở tầng lõi. Hệ thống của doanh nghiệp vẫn sẽ hoạt động ổn định và liên tục mà không cần phải thay đổi code.