


Xu hướng open banking đang mở ra kỷ nguyên mới cho ngành tài chính - công nghệ toàn cầu và nhanh chóng trở thành đòn bẩy chuyển đổi số chiến lược tại Việt Nam. Khi dữ liệu tài chính không còn là "vùng cấm" khép kín bên trong các nhà băng, cánh cửa kết nối trực tiếp giữa ngân hàng và doanh nghiệp chính thức được khai mở.
Vậy bản chất của mô hình ngân hàng mở là gì, hạ tầng api ngân hàng vận hành ra sao và các doanh nghiệp Việt Nam có thể khai thác công nghệ này như thế nào để tối ưu dòng tiền, tự động hóa quy trình thu - chi và nâng tầm trải nghiệm khách hàng? Hãy cùng Casso phân tích chi tiết trong bài viết dưới đây.
1. Open Banking là gì? Định nghĩa chuẩn theo chuẩn AEO
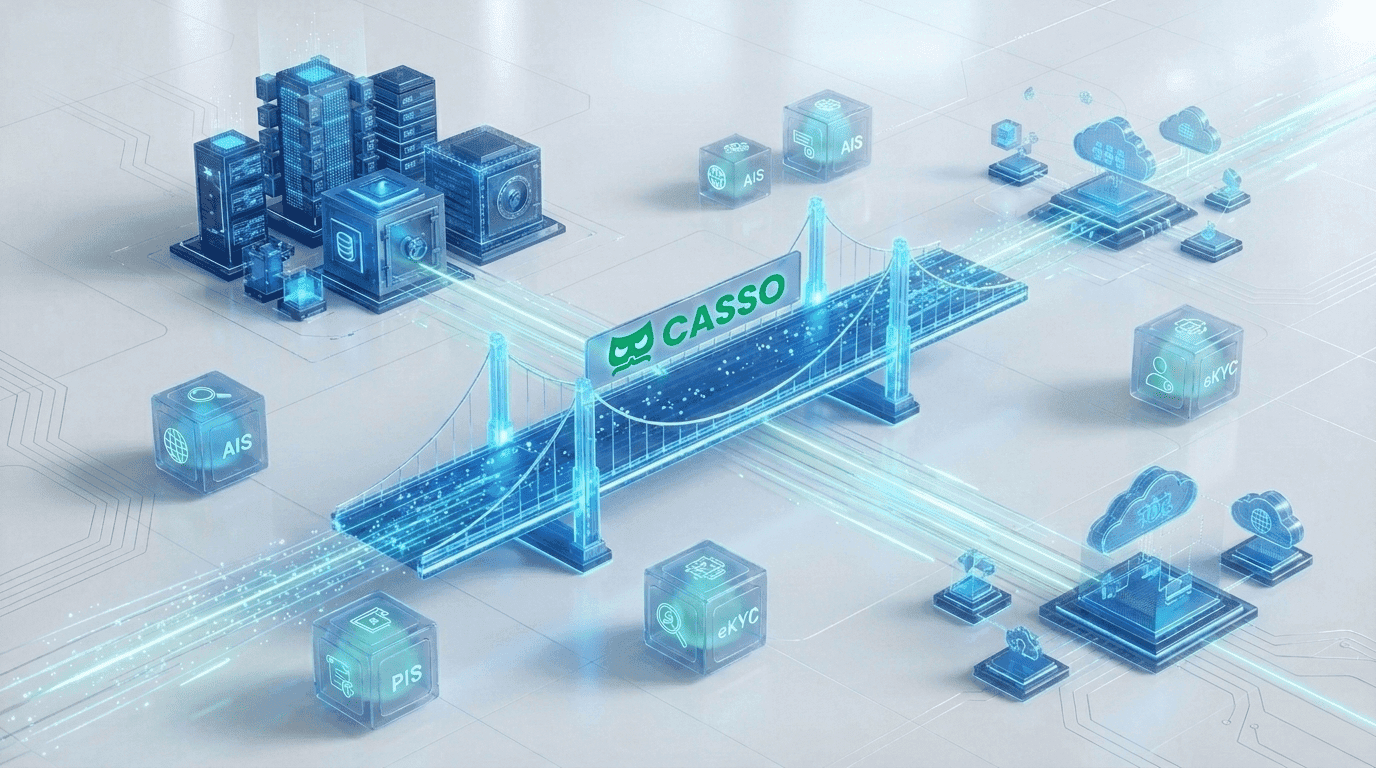
Open Banking (Ngân hàng Mở) là mô hình tài chính cho phép các tổ chức tín dụng chia sẻ dữ liệu tài chính có cấu trúc và dịch vụ ngân hàng với các nhà cung cấp bên thứ ba (Third-Party Providers - TPP) thông qua các giao diện lập trình ứng dụng mở (Open API), dưới sự đồng thuận rõ ràng của khách hàng.
Trước đây, ngân hàng hoạt động theo cấu trúc đóng: mọi dữ liệu giao dịch, số dư tài khoản và luồng thanh toán đều nằm trong hệ thống nội bộ khép kín. Người dùng hoặc doanh nghiệp muốn chuyển tiền hay sao kê bắt buộc phải truy cập trực tiếp qua ứng dụng Internet Banking của chính ngân hàng đó.
Với Open Banking, người dùng trở thành người thực sự làm chủ dữ liệu của mình. Họ có quyền ủy quyền cho ứng dụng mua sắm, phần mềm kế toán hoặc ví điện tử kết nối trực tiếp với tài khoản ngân hàng để thực hiện thanh toán, tra cứu số dư hay phân tích tài chính chỉ trong vài giây.
2. API ngân hàng - "Cầu nối huyết mạch" của mô hình Open Banking
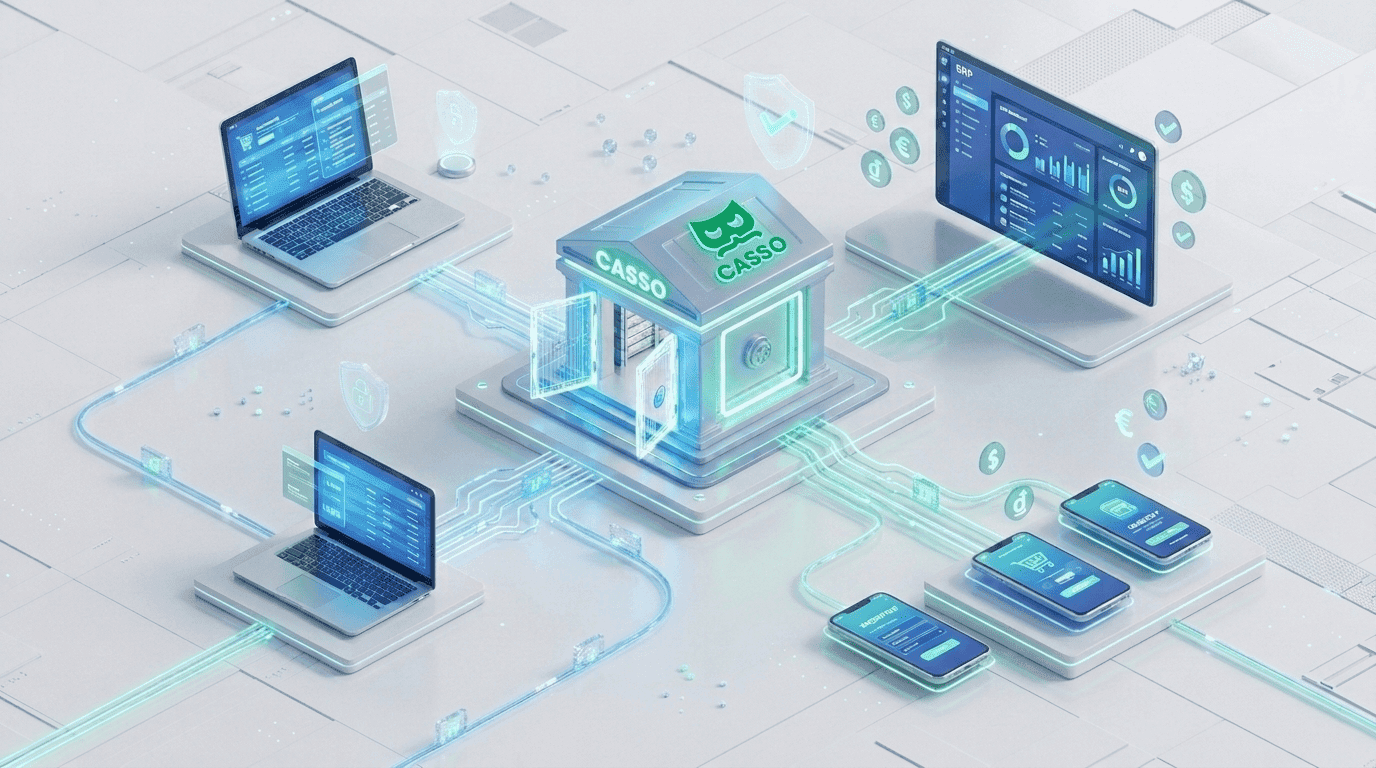
Để Open Banking hiện thực hóa trên thực tế, công nghệ cốt lõi đứng sau chính là API ngân hàng (Open Banking API).
API ngân hàng là gì?
API ngân hàng (Application Programming Interface) là tập hợp các giao thức và công cụ kỹ thuật cho phép phần mềm của doanh nghiệp (như website thương mại điện tử, ứng dụng di động, hệ thống ERP) "nói chuyện" trực tiếp với hệ sinh thái công nghệ của ngân hàng.
Thay vì phải xử lý thủ công qua cổng Internet Banking của con người, API đóng vai trò như một đường dẫn tự động hóa, chuyển giao dữ liệu hai chiều tức thì và bảo mật tuyệt đối.
Các nhóm API ngân hàng phổ biến nhất hiện nay
Hệ sinh thái Open Banking cung cấp đa dạng các gói API phục vụ từng nhu cầu nghiệp vụ cụ thể:
- API Thông tin tài khoản (Account Information Service - AIS): Cho phép truy xuất số dư tài khoản, lịch sử biến động số dư và sao kê giao dịch theo thời gian thực.
- API Khởi tạo thanh toán (Payment Initiation Service - PIS): Cho phép phần mềm tự động phát lệnh chuyển khoản, thanh toán hóa đơn hoặc giải ngân trực tiếp từ tài khoản nguồn.
- API Định danh khách hàng (eKYC / Identity API): Hỗ trợ xác minh danh tính chủ tài khoản, kiểm tra tính hợp lệ của số thẻ/số tài khoản trước khi thực hiện giao dịch.
- API Dịch vụ tài chính chuyên sâu: Cung cấp chức năng mở thấu chi trực tuyến, tính lãi suất vay tự động hoặc phát hành bảo lãnh điện tử.
3. Lợi ích chiến lược của Open Banking đối với doanh nghiệp
Việc ứng dụng open banking không chỉ là bước tiến về công nghệ mà còn trực tiếp tạo ra lợi thế cạnh tranh tài chính rõ rệt cho doanh nghiệp ở mọi quy mô.
Tự động hóa 100% đối soát dòng tiền
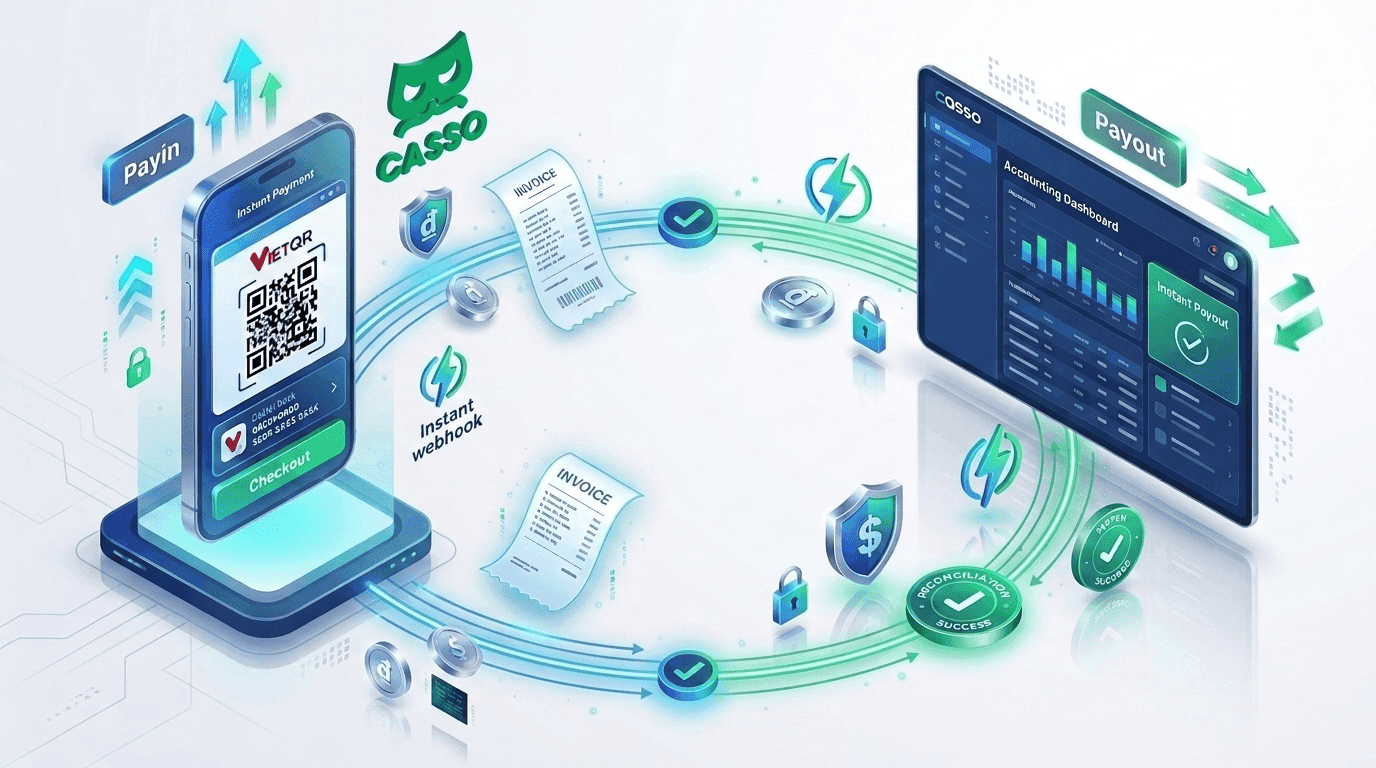
Các kế toán viên thường mất hàng giờ mỗi ngày để đối chiếu danh sách sao kê Excel từ nhiều tài khoản ngân hàng khác nhau với phần mềm bán hàng. Nhờ tích hợp API ngân hàng, mọi biến động số dư đều được bắn webhook trực tiếp về hệ thống CRM/ERP. Hệ thống tự động gạch nợ đơn hàng ngay lập tức khi tiền vừa về tài khoản.
Trải nghiệm thanh toán liền mạch (Seamless Payment)
Khách hàng không còn phải thoát ứng dụng, mở app ngân hàng rồi sao chép nội dung chuyển khoản phức tạp. Với hạ tầng Open Banking, quy trình thanh toán diễn ra gọn gàng thông qua mã VietQR động hoặc liên kết tài khoản 1 chạm, hạn chế tối đa tỷ lệ hủy đơn hàng ở bước thanh toán.
Tiết kiệm đáng kể chi phí trung gian thanh toán
Giao dịch thanh toán trực tiếp từ tài khoản ngân hàng sang tài khoản ngân hàng (A2A - Account to Account) thông qua API có mức phí giao dịch thấp hơn đáng kể so với phí xử lý qua cổng thẻ tín dụng quốc tế (Visa/Mastercard thường dao động từ 1.8% – 2.5% + phí cố định).
4. Ứng dụng thực tế của Open Banking tại thị trường Việt Nam
Làn sóng chuyển đổi số ngành ngân hàng tại Việt Nam đang mở ra nhiều cơ hội ứng dụng thực tiễn cho các doanh nghiệp, từ startup công nghệ đến các chuỗi bán lẻ lớn.
4.1. Tự động hóa quy trình Thu hộ (Payin) và Chi hộ (Payout)
Đây là nghiệp vụ có nhu cầu ứng dụng cao nhất hiện nay:
- Thu hộ tự động (Virtual Account & VietQR): Doanh nghiệp cấp cho mỗi khách hàng một tài khoản định danh (Virtual Account) hoặc tạo mã QR động chứa sẵn số tiền và mã hóa đơn. Khi người mua quét mã thanh toán, hệ thống nhận diện chính xác người gửi và cập nhật trạng thái đơn hàng trong 3 giây.
- Chi hộ hàng loạt (Mass Payout): Đối với các sàn thương mại điện tử, mạng lưới tiếp thị liên kết (MMO/Affiliate) hay doanh nghiệp giao vận, API chi hộ cho phép giải ngân tiền hoa hồng, hoàn tiền hoặc trả lương cho hàng nghìn đối tác cùng lúc qua liên minh Napas 24/7.
4.2. Tích hợp trực tiếp vào phần mềm kế toán và ERP
Các nhà cung cấp phần mềm quản trị doanh nghiệp hàng đầu tại Việt Nam (như MISA, Bravo, FAST, Odoo) đã tích hợp sâu dịch vụ ngân hàng điện tử qua API. Kế toán trưởng có thể duyệt lệnh thanh toán nhà cung cấp, kiểm tra hạn mức tiền gửi và lập báo cáo lưu chuyển tiền tệ ngay trên màn hình ERP mà không cần rời phần mềm.
4.3. Xu hướng tài chính nhúng (Embedded Finance)
Các nền tảng số đang dần tích hợp dịch vụ tài chính trực tiếp vào hành trình của người dùng. Chẳng hạn, tài xế công nghệ có thể đăng ký vay tiêu dùng nhanh ngay trên ứng dụng tài xế, hoặc các shop online có thể ứng vốn kinh doanh dựa trên lịch sử dòng tiền được ngân hàng phân tích thông qua API chia sẻ dữ liệu.
5. Hiện trạng và khung pháp lý Open Banking tại Việt Nam
Tại Việt Nam, Ngân hàng Nhà nước (NHNN) đã xác định Open Banking là một trong những trụ cột chính của Kế hoạch chuyển đổi số ngành ngân hàng đến năm 2025, định hướng đến năm 2030 (theo Quyết định 810/QĐ-NHNN).
Nhiều ngân hàng thương mại tiên phong đã chủ động xây dựng Cổng thông tin dành cho lập trình viên (Open API Portal) nhằm chào đón các đối tác công nghệ:
- VietinBank iConnect: Cung cấp hơn 130 API kết nối doanh nghiệp từ thanh toán, quản lý tài khoản đến tài trợ chuỗi cung ứng.
- MB Bank Open API: Nổi bật với các giải pháp tích hợp VietQR, tài khoản số đẹp và thanh toán nhúng cho ứng dụng di động.
- BIDV, Techcombank, OCB, VPBank: Tích cực hợp tác với các công ty Fintech và trung gian thanh toán để cung cấp hạ tầng kết nối tài chính mở.
Về mặt quy định, Ngân hàng Nhà nước đang trong tiến trình hoàn thiện khung khổ pháp lý đồng bộ về tiêu chuẩn kỹ thuật Open API, bảo mật thông tin và cơ chế bảo vệ dữ liệu cá nhân (theo Nghị định 13/2023/NĐ-CP), tạo hành lang pháp lý vững chắc cho các bên tham gia hợp tác.
6. Doanh nghiệp cần chuẩn bị gì để triển khai tích hợp thành công?
Để tận dụng tối đa sức mạnh của api ngân hàng và Open Banking, doanh nghiệp nên lưu ý các yếu tố cốt lõi:
- Xây dựng kiến trúc hạ tầng an toàn: Đảm bảo hệ thống nội bộ tuân thủ các chuẩn bảo mật nghiêm ngặt như mã hóa SSL/TLS, xác thực OAuth 2.0, chữ ký số (HMAC/RSA) và quản lý khóa bí mật chặt chẽ.
- Cơ chế kiểm soát rủi ro nội bộ (Maker - Checker): Thiết lập quy trình phê duyệt nhiều cấp đối với các API liên quan đến dòng tiền xuất ra (Payout) để ngăn ngừa gian lận hoặc lỗi hệ thống ngoài ý muốn.
- Lựa chọn mô hình kết nối phù hợp: Doanh nghiệp có thể chọn kết nối trực tiếp với từng ngân hàng lớn (nếu có đội ngũ tech chuyên sâu) hoặc hợp tác thông qua một nền tảng tổng hợp API trung gian (Fintech Aggregator) để tiết kiệm thời gian tích hợp và duy trì hệ thống.
7. Lời kết
Open banking không chỉ là một thuật ngữ công nghệ mang tính xu hướng, mà là cuộc cách mạng tất yếu trong cách dòng tiền và dữ liệu tài chính vận hành trong kỷ nguyên số. Việc sớm nắm bắt và tích hợp api ngân hàng vào hệ thống quản trị sẽ giúp doanh nghiệp giải phóng sức lao động thủ công, tối ưu hóa nguồn vốn lưu động và đem lại trải nghiệm vượt trội cho khách hàng.
Câu hỏi thường gặp (FAQ)
Khách hàng có bị lộ mật khẩu ngân hàng khi sử dụng Open Banking không?
Không. Open Banking vận hành dựa trên cơ chế xác thực an toàn (OAuth 2.0). Khách hàng không bao giờ phải chia sẻ tên đăng nhập hay mật khẩu Internet Banking cho bên thứ ba. Họ chỉ cấp quyền truy cập giới hạn theo từng phạm vi cụ thể và có thể thu hồi quyền này bất kỳ lúc nào.
Doanh nghiệp vừa và nhỏ (SME) có nên tích hợp API ngân hàng không?
Rất nên. Hiện nay, hầu hết các ngân hàng và nền tảng Fintech đều cung cấp các giải pháp đóng gói sẵn (như plugin cho WooCommerce, Shopify, tích hợp sẵn trên phần mềm MISA). Doanh nghiệp vừa và nhỏ không nhất thiết phải có đội ngũ kỹ sư phần mềm lớn vẫn có thể triển khai thu - chi tự động dễ dàng.
Chi phí tích hợp API ngân hàng tính như thế nào?
Chi phí thường gồm 2 phần: Phí thiết lập ban đầu (tùy đối tác kết nối) và phí xử lý trên mỗi giao dịch thành công. Đối với dịch vụ thu hộ qua VietQR, mức phí thường rất ưu đãi hoặc miễn phí, trong khi dịch vụ chi hộ (payout) dao động từ 1.000đ – 3.000đ/lệnh tùy vào sản lượng giao dịch cam kết.