

Minh bạch thông tin
Công ty mình tháng rồi đã thu / chi những khoản nào?
Nền tảng tư duy của Casso
Quản trị tài chính dựa trên xử lý và thống kê giao dịch ngân hàng. Đủ đơn giản để ai cũng làm được — không cần học kế toán.
Công ty mình tháng rồi đã thu / chi những khoản nào?
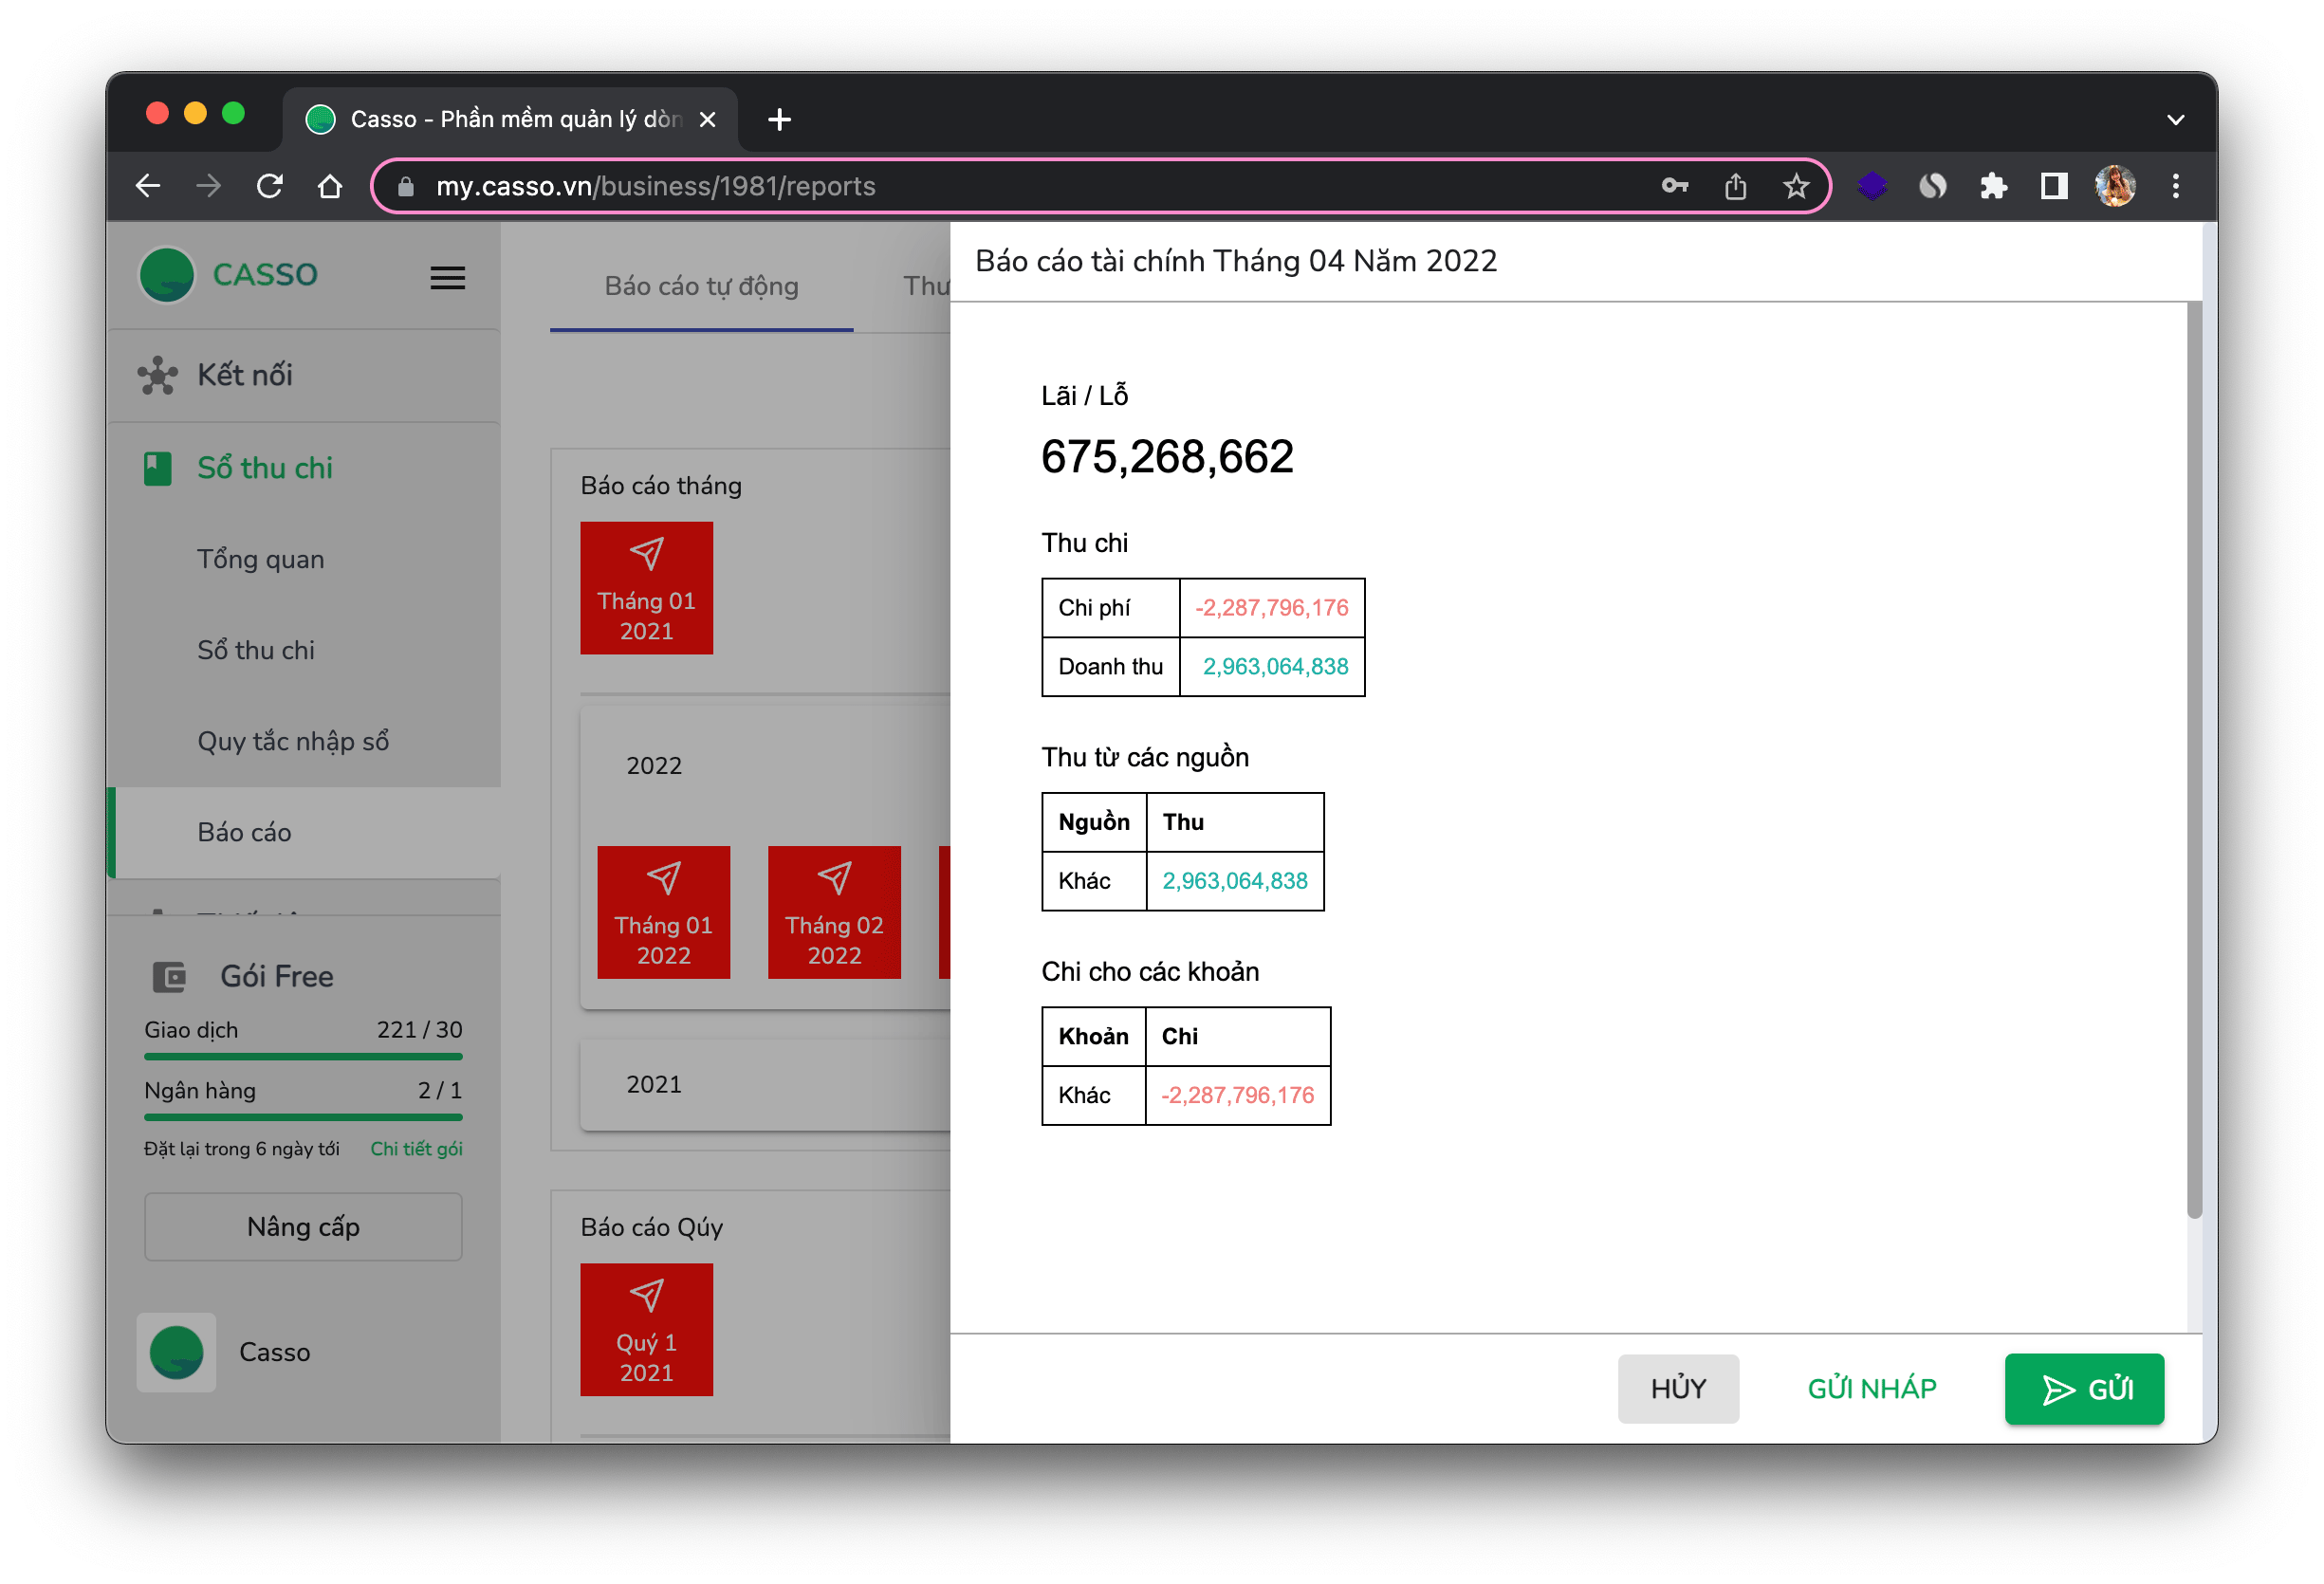
Tháng rồi lời hay lỗ? Thu đến từ đâu, chi vào những khoản nào?
Cứ như vầy thì năm nay sẽ lỗ 900 triệu. Nếu điều X xảy ra thì lợi nhuận 10% doanh thu.
Ngân sách đào tạo đang thấp. Có thể dành 5% doanh thu cho đào tạo.
Giao dịch tài chính là hành động làm thay đổi tình trạng tài chính. Góc nhìn tinh gọn gom chúng thành 3 nhóm, 5 loại.
Hầu hết giao dịch thuộc nhóm này — phản ánh tình hình kinh doanh. Tổng doanh thu và chi phí ra lợi nhuận.
Doanh thu (+)
Khách / đối tác chi trả cho công ty, tài khoản tăng. Ví dụ: khách A thanh toán +5.000.000.
Chi phí (−)
Doanh nghiệp chi để mua hàng hóa, dịch vụ. Ví dụ: mua MacBook −31.900.000.
Dấu phụ thuộc ảnh hưởng lên tài khoản công ty: tăng tiền thì dương, giảm tiền thì âm.
Góp vốn nhiều không có nghĩa bán hàng tốt. Chia cổ tức nhiều không có nghĩa chi phí cao. Tách riêng khỏi doanh thu / chi phí.
Nhận vốn góp
Doanh nghiệp nhận tiền chuyển từ chủ sở hữu.
Chia cổ tức
Chuyển cổ tức cho chủ sở hữu.
Vay làm tài khoản tăng, sau đó trả lại. Hai lệnh bù trừ, tổng bằng không — không phải doanh thu hay chi phí.
Ghi nợ
Phát sinh không thuộc mua bán / góp vốn; luôn có (hoặc sẽ có) giao dịch bù trừ: vay–trả, ứng lương, chuyển nhầm–hoàn tiền.
Doanh nghiệp đi đầu tư là Chi phí. Nhận cổ tức là Doanh thu. Năm loại: Doanh thu, Chi phí, Ghi nợ, Nhận vốn góp, Chia cổ tức.
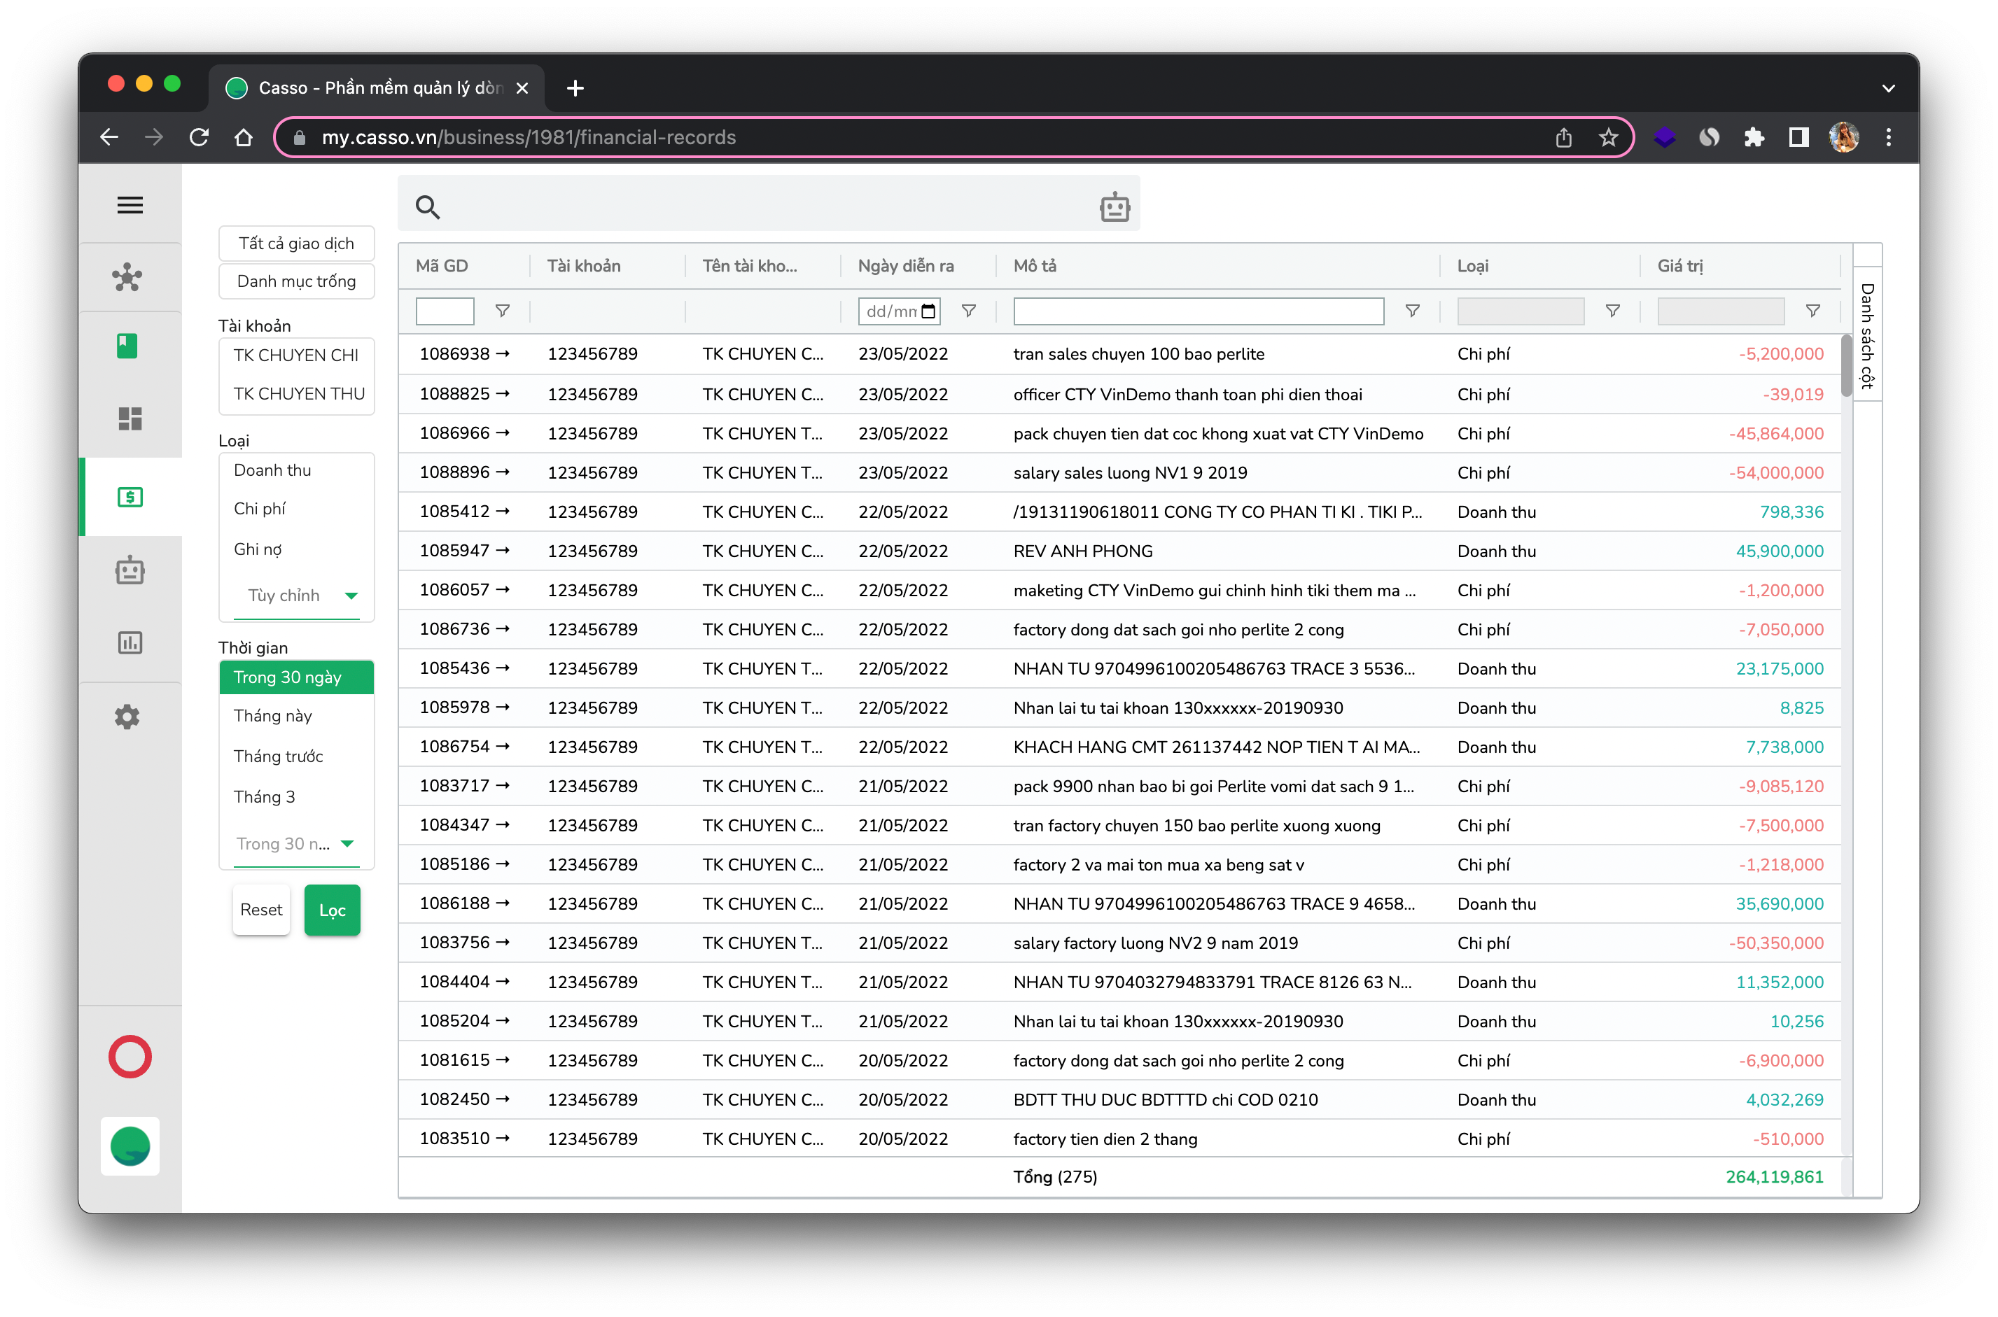
Giao dịch ngân hàng là lệnh chuyển tiền hoặc nhận tiền đã được thực hiện và lưu trong cơ sở dữ liệu ngân hàng.
Xem qua Internet Banking hoặc yêu cầu ngân hàng cung cấp. Tên khác: sổ phụ, sao kê.
Để ra báo cáo tài chính, cần chuyển từng dòng sao kê thành một trong năm loại giao dịch tài chính ở trên.
01
Một số ngân hàng thiếu hoặc trùng giao dịch. Kiểm tra: (số dư đầu kỳ − số dư cuối kỳ) phải bằng tổng giá trị giao dịch trong kỳ.
02
Ví dụ đối tác nợ 50 triệu, mua hàng 90 triệu, chỉ chuyển 40 triệu. Lệnh 40 triệu là Ghi nợ (trả) cộng Doanh thu 90 triệu — phải tách thành hai dòng.
03
Trả lương tháng này vào mùng 5 tháng sau; nhận tiền đơn đã giao tháng trước. Chỉnh ngày về lúc việc xảy ra thì báo cáo tuần/tháng/quý mới đúng.
04
Tìm tiền vào không phải doanh thu, tiền ra không phải chi phí — rồi hỏi: đây có phải ghi nợ không?
01
Thu thập giao dịch từ tất cả tài khoản doanh nghiệp đang dùng.
02
Mỗi lệnh ngân hàng thành một dòng tài chính. Lệnh gộp thì tách ra.
03
Vốn góp và cổ tức dễ nhận. Tiền vào thường là doanh thu, tiền ra thường là chi phí. Ghi nợ tốn thời gian nhất.
04
Đưa về thời điểm hoạt động xảy ra để báo cáo theo kỳ chính xác hơn.
05
Excel, Google Sheet hoặc Casso Table để tính số liệu và vẽ biểu đồ.
Khi đã phân loại, doanh nghiệp thấy được doanh thu, chi phí, lợi nhuận theo tuần, tháng, quý, năm.
Thêm một trường Danh mục: tên nguồn thu nếu là doanh thu, tên khoản chi nếu là chi phí — rồi thống kê lại. Cùng cách đó làm được báo cáo nợ từng người, đơn đã thanh toán, chi phí theo dự án.
Flow kéo sao kê. Table gán nhãn và lập báo cáo. Bạn không phải copy-paste Internet Banking vào Excel.